我国绿色债券市场与其他金融市场的相关性分析
2021-09-10韩颖薇高奥蕾李松阳孟辉
债券 2021年5期
韩颖薇 高奥蕾 李松阳 孟辉

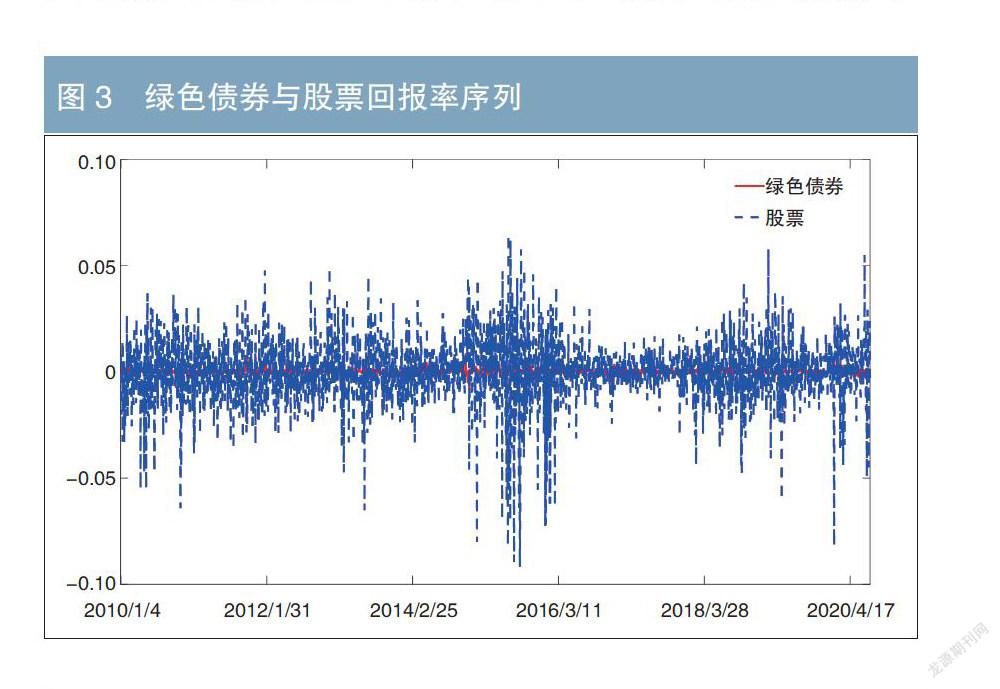
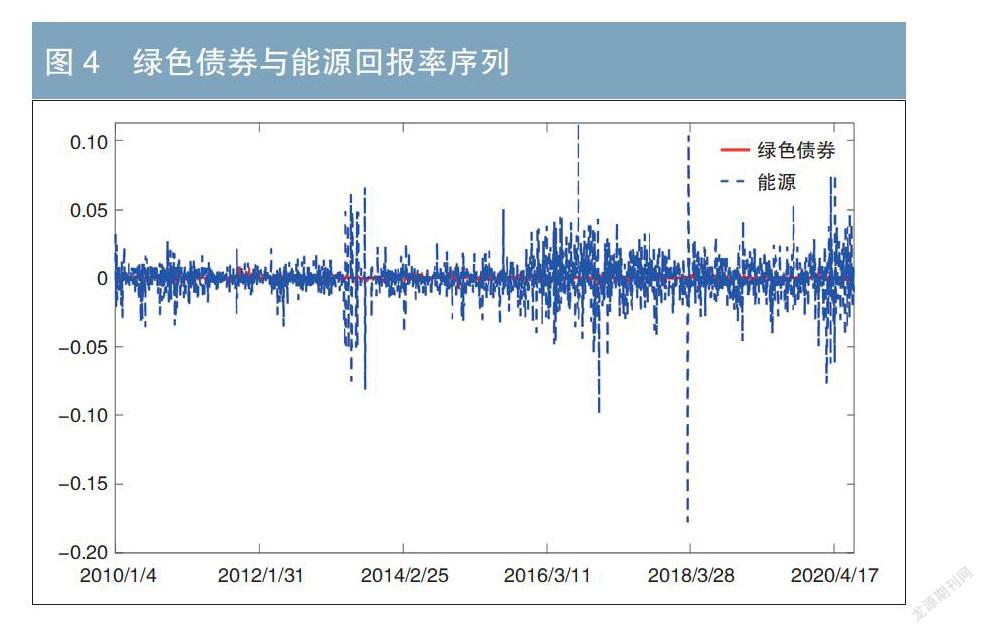

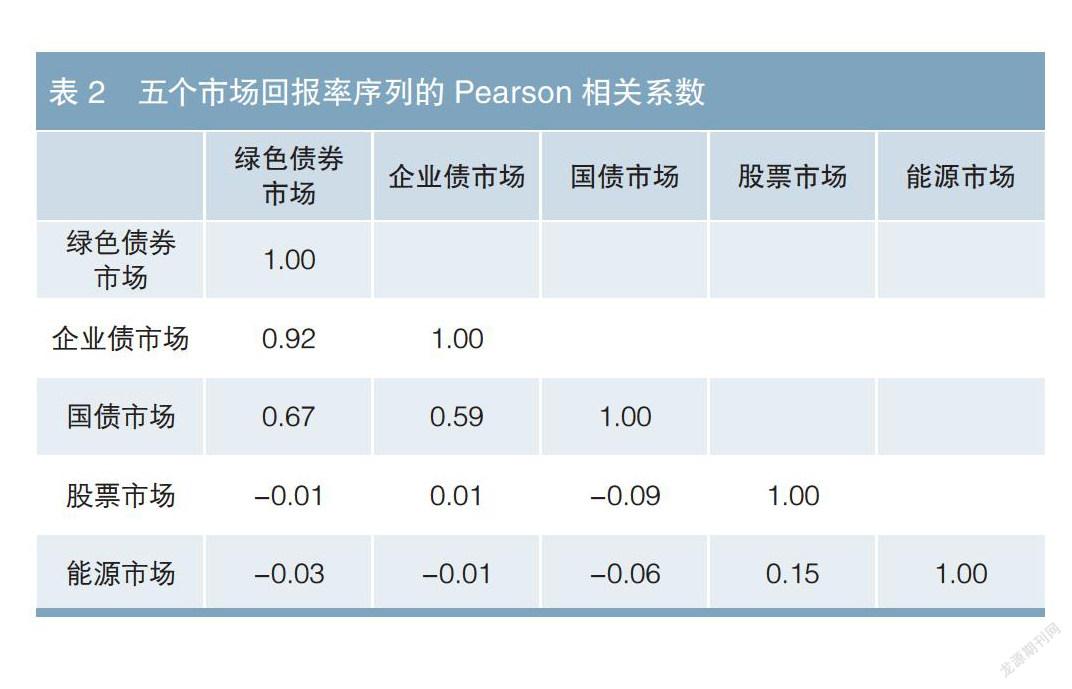
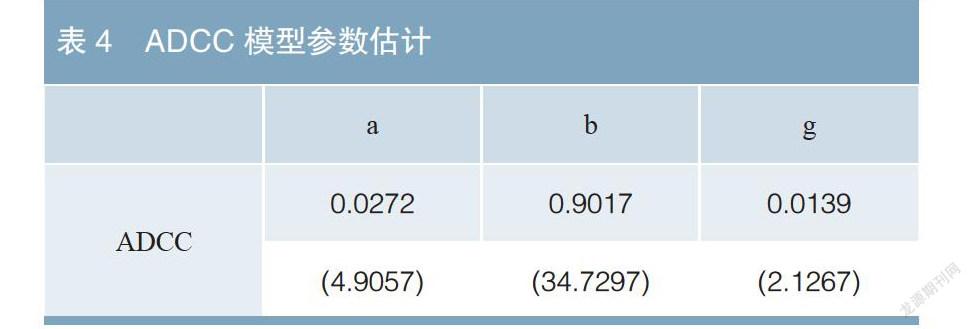
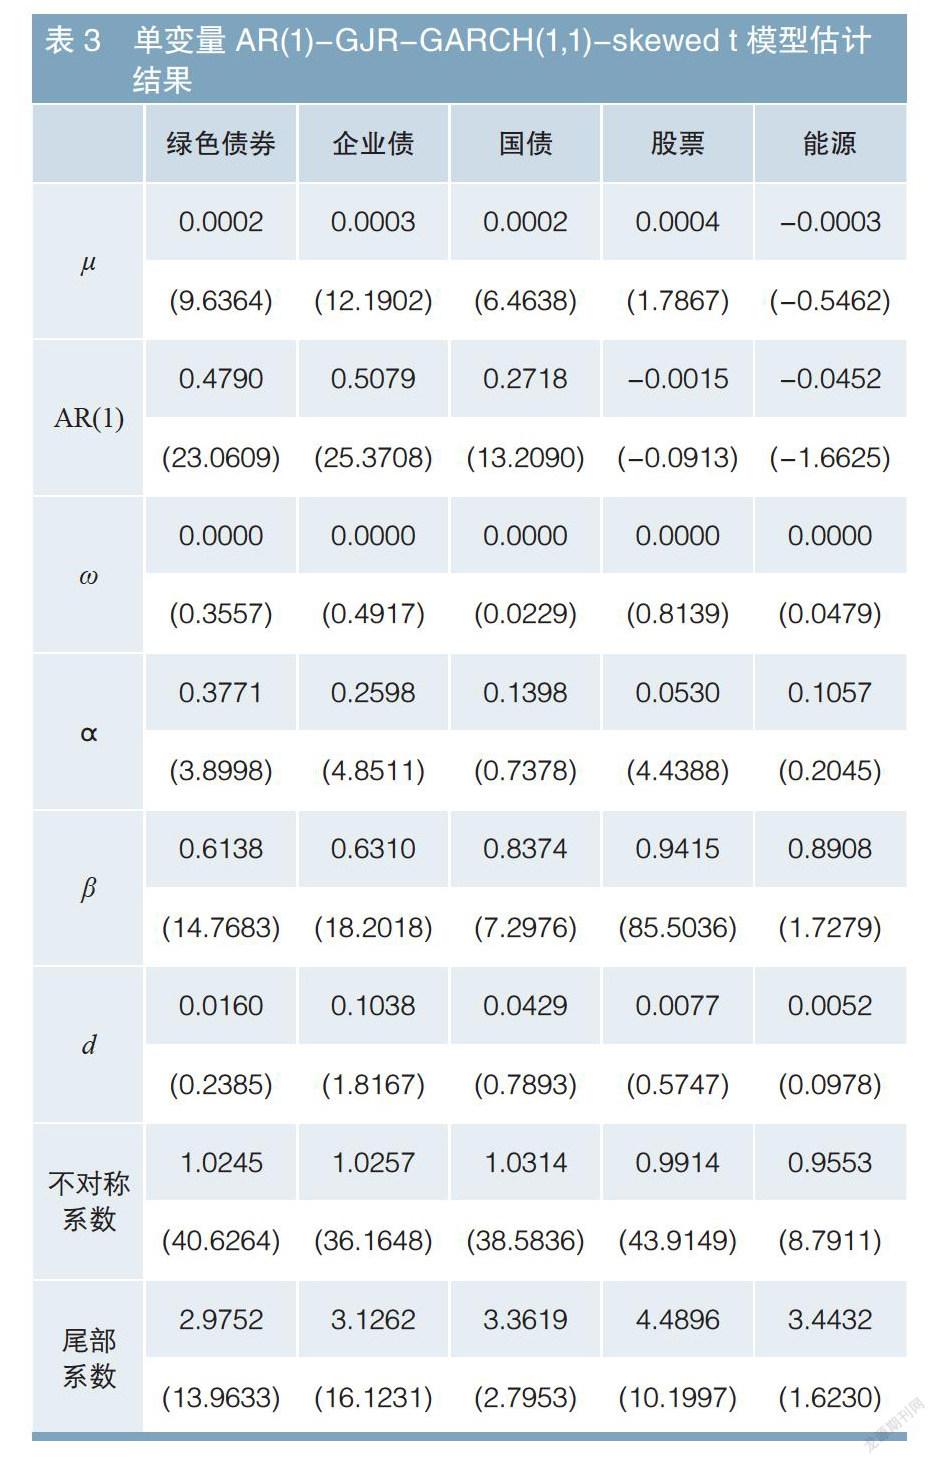

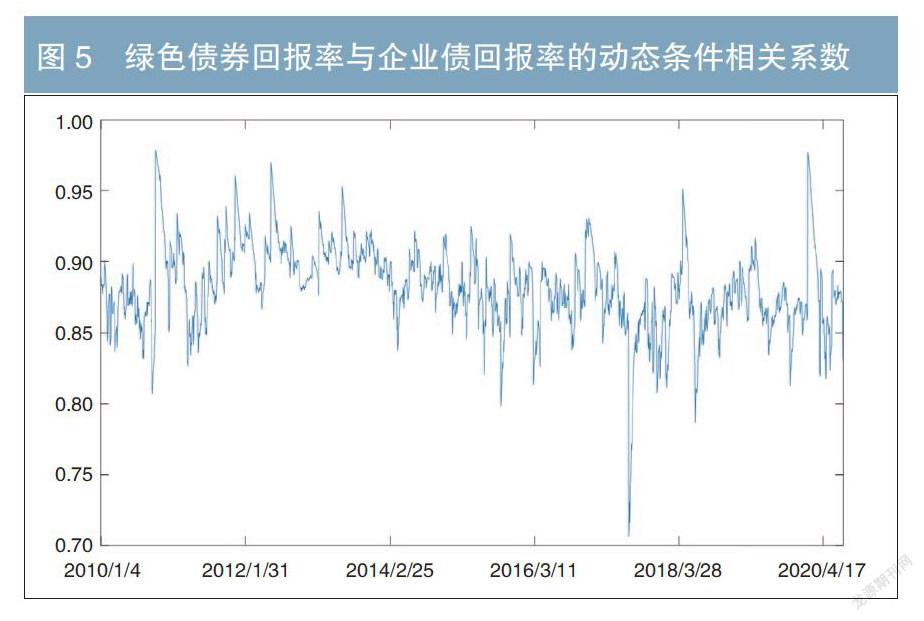
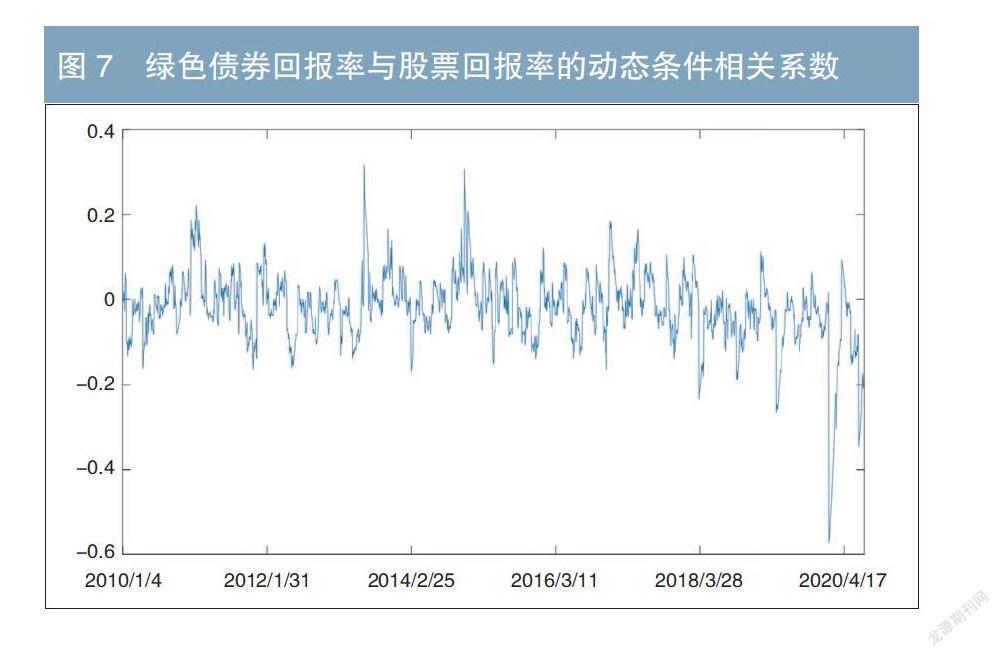
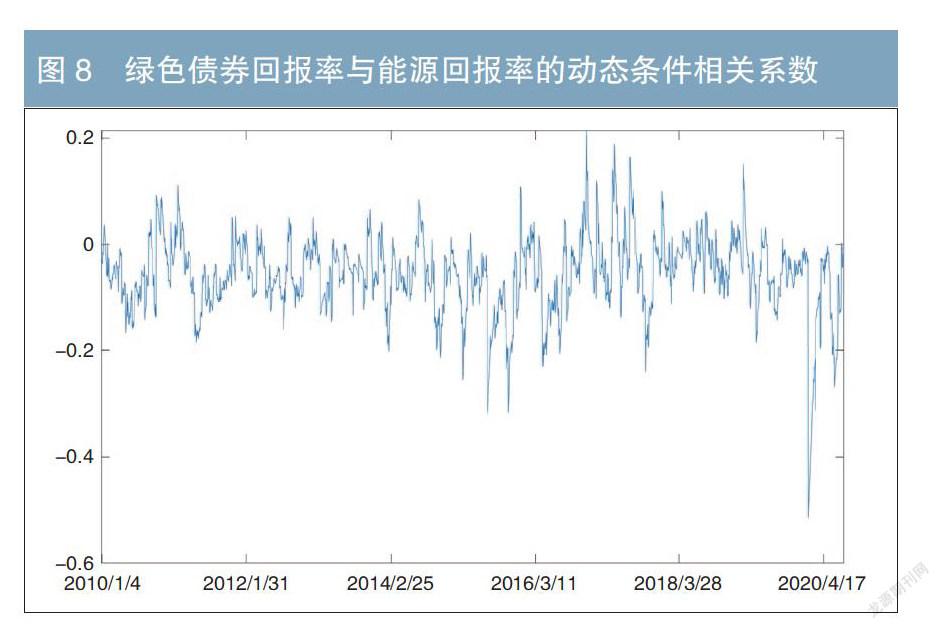
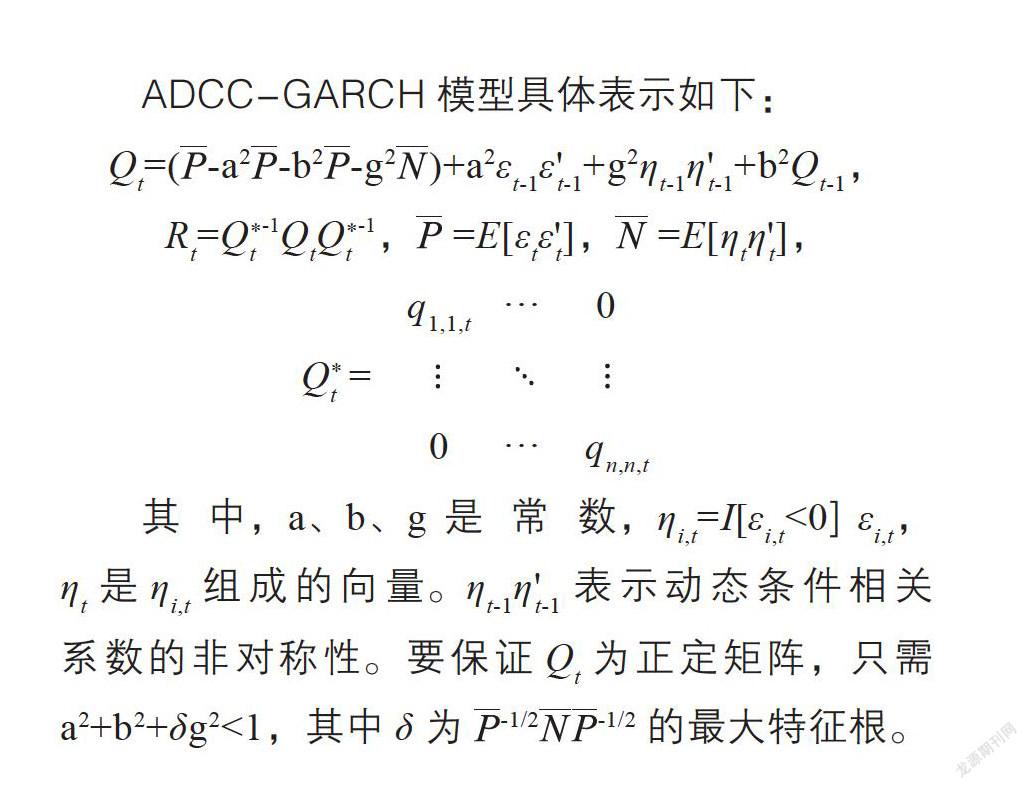
摘要:本文基于ADCC-GARCH模型,分析了我国绿色债券市场与其他金融市场的动态相关性,比较分析了2015年中国股价下跌、2018年中美贸易摩擦以及新冠肺炎疫情对上述相关性的影响。研究发现,绿色债券投资回报率与股票、能源投资回报率之间呈现较弱的负相关关系,投资绿色债券能够为股票和能源投资者带来多元化的收益。
关键词:绿色债券 相关性分析 ADCC-GARCH模型 新冠肺炎疫情
自2016年1月浦发银行发行我国境内首单绿色金融债券以来,我国绿色债券市场快速发展。在此背景下,有必要对我国绿色债券市场的风险和收益特征进行分析,以便为投资者提供参考。此外,通过分析绿色债券市场与其他金融市场的相关性,有助于研究绿色债券能否为投资组合带来多元化收益。这些研究对于投资者进行绿色资产配置和风险管理具有重要意义。
文献综述
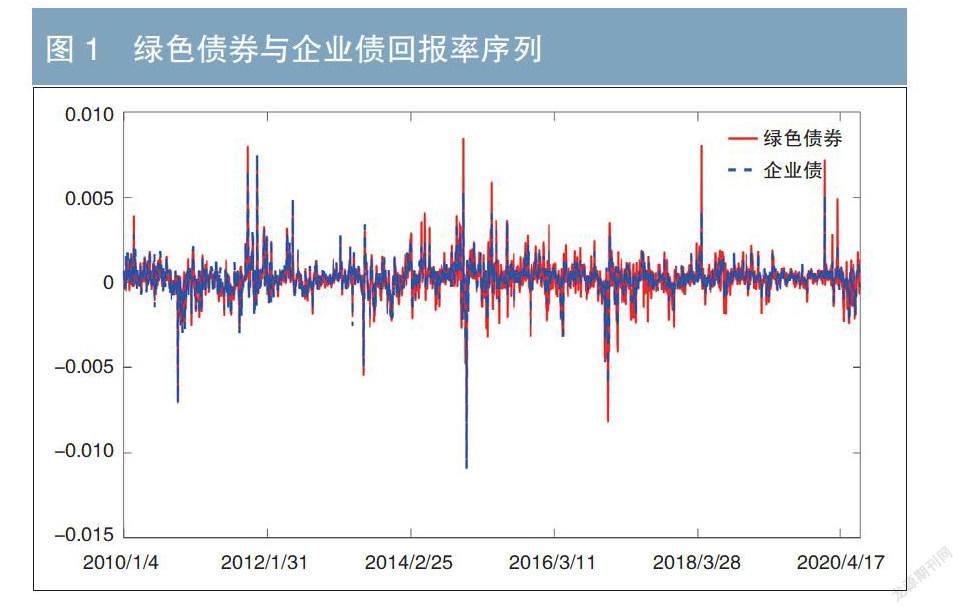
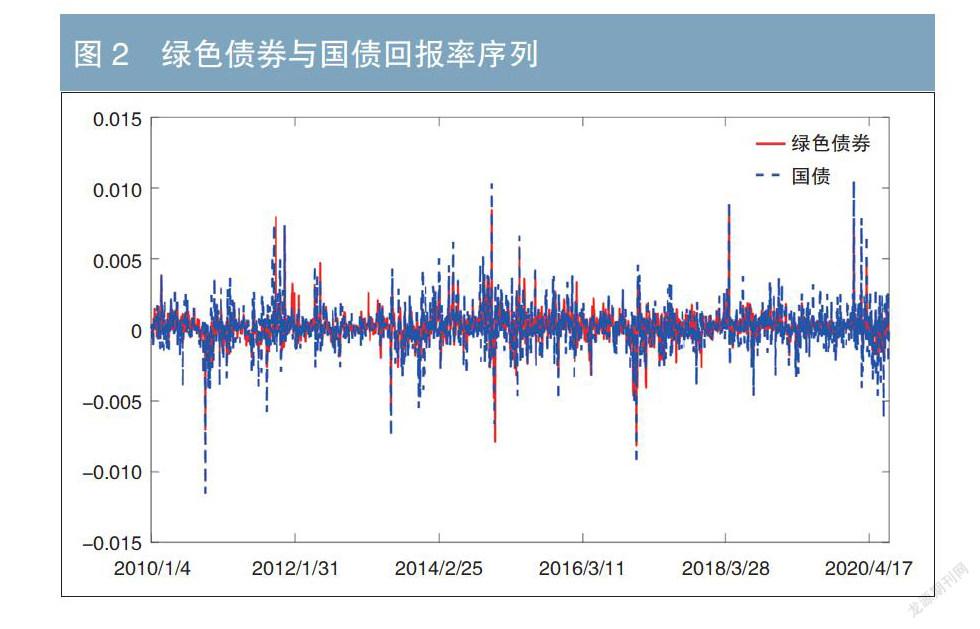
在绿色债券市场与其他金融市场关系的研究方面,Pham(2016)基于ADCC-GARCH模型分析了美国绿色债券市场投资回报率(以下简称“回报率”)与普通债券市场回报率之间的波动溢出效应。研究发现,从普通债券市场到绿色债券市场具有波动溢出效应,且随时间发生变化。Reboredo(2018)、Reboredo和Ugolini(2020)、Reboredo等(2020)发现绿色债券市场与企业债市场、国债市场和货币市场的相关性较强,其与股票市场、能源市场和高收益企业债券市场的相关性较弱。这意味着绿色债券为企业债、国债和货币市场投资者带来的多元化收益微乎其微,但可为股票市场、能源市场和高收益企业债券市场的投资者带来多元化收益。……
登录APP查看全文