国企混改、政府补助与创新
2021-09-09杨兴全,韩贺洋
贵州财经大学学报 2021年2期
关键词:创新
杨兴全,韩贺洋
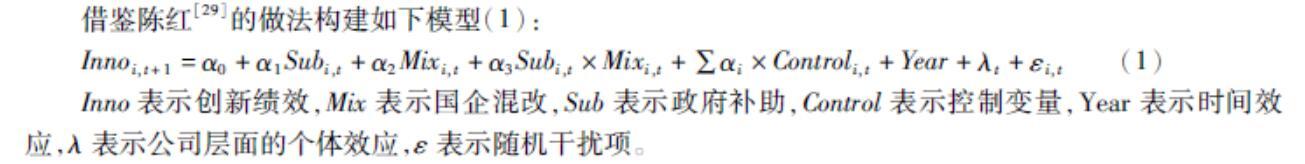
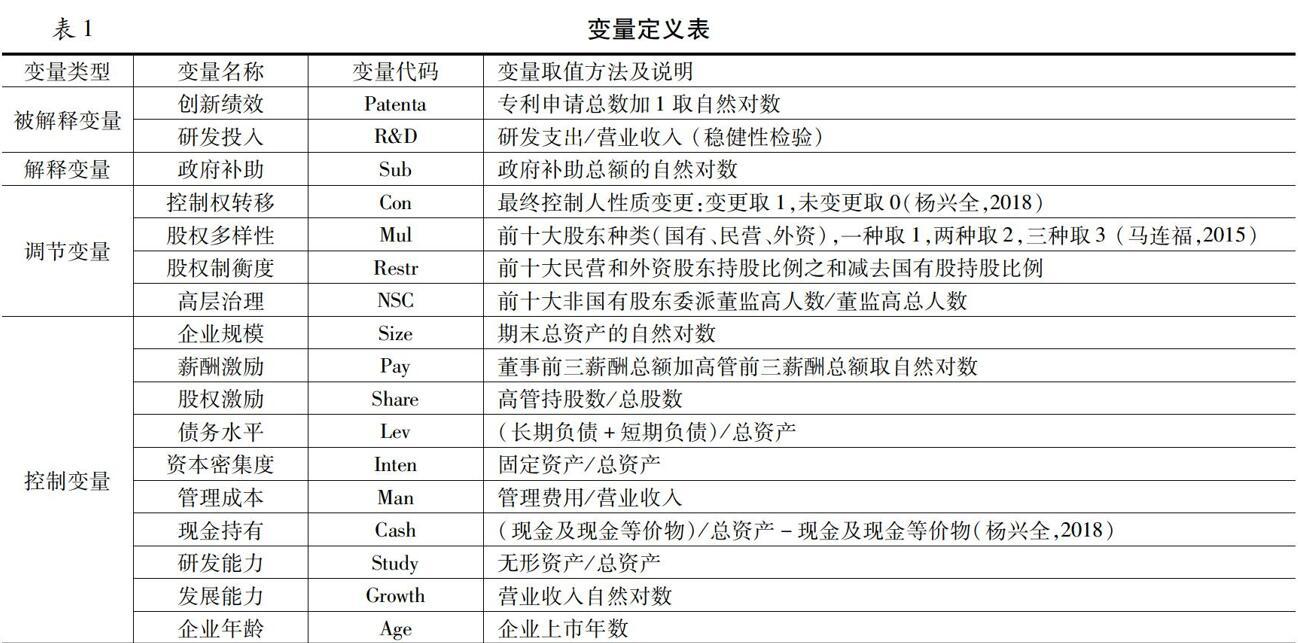

摘要:基于中国深沪A股市场2003~2017年国企混改非平衡面板样本数据,采用固定效应回归分析政府补助与国企创新,以及国企混改对政府补助创新效应的影响。结果显示:政府补助能够促进国企创新,国企混改显著增强政府补助的创新效应。政府质量越高则政府补助的创新效应越好,国企混改对政府补助创新效应的提升作用越强。通过对《中央企业混合所有制改革操作指引》中“突出主业”的政策趋向的效果检验,结果表明,政府补助显著增加企业主业研发投入,国企混改不仅能够促进政府补助的主业研发投入,同时还可以抑制非主业研发投入。
关键词:国企混改;政府补助;创新;政府质量
文章编号:2095-5960(2021)02-0001-10;中图分类号:F812.4;文献标识码:A
一、引言
创新虽能够推动产业升级和技术进化[1],为经济发展提供源动力,但是对微观企业来说并非易事。创新有别于其他企业活动,它具有长周期性、无法预知性、正外部性、私密性、人力资本密集性和异质性特征[2],创新的这些“特殊属性”导致企业创新投资内外不足。对于企业自身而言,长周期性要求创新活动需要源源不断的、大量的资金输入,而无法预知性使得创新具有高风险,正外部性则使得创新者成本收益严重不匹配,导致“市场失灵”,降低了企业创新的积极性,造成内部投资不足。对于外部投资者而言,私密性、人力资本密集性增大了外部投资者与创新企业间的信息不对称,使创新过程难以监督,异质性造成创新过程和成果都不可比,又使创新价值难以评估,抑制了创新的外部投资。……
登录APP查看全文