当前美国主要金融风险观察
2021-09-06吴昊
银行家 2021年8期
关键词:企业
吴昊

在一年多来的积极宏观经济政策支持下,美国经济已经重启,但新一轮经济商业周期的起点与过去诸多周期的开始阶段有着明显差异,当前宏观杠杆率尤其是非金融企业债务水平处于历史高位,低利率叠加流动性充裕,促使金融资产估值呈现不同程度的泡沫化,银行系统总体稳健但局部风险上升,非银金融部门杠杆率及不透明度偏高,而货币市场也暴露了不少隐患。本文结合经济金融运行情况及监管机构的一些指导性报告,对当前美国主要金融风险做了简要分析。
企业债务水平仍居历史高位,企业信用风险依然较高,企业债市场泡沫化严重
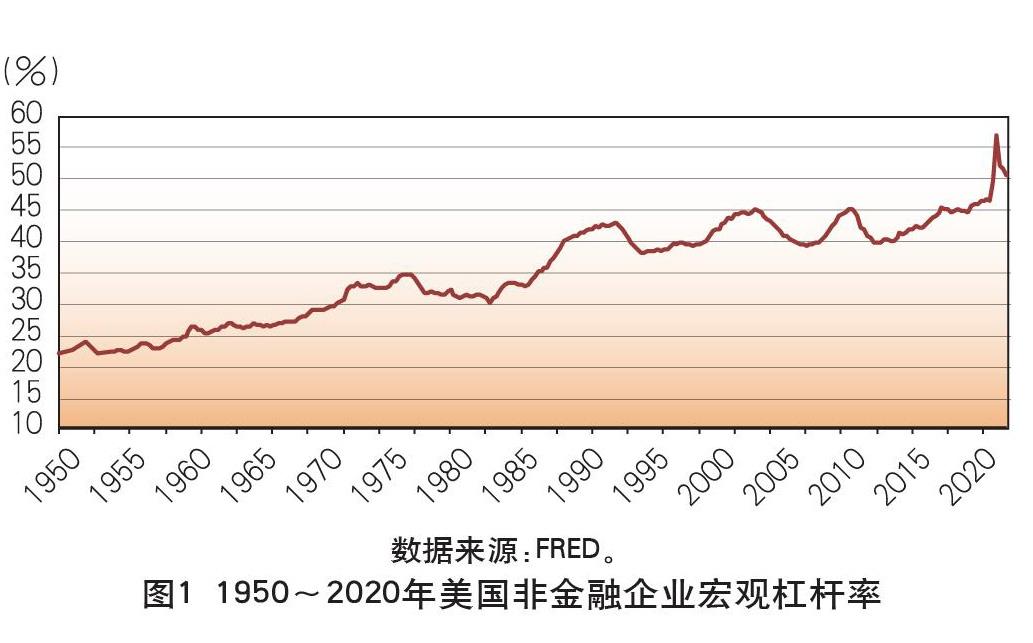
企业债务水平居于历史高位,其结果很可能缩短此轮商业周期。与2008年金融危机爆发后“政府加杠杆、私营板块去杠杆” 的宏观结构变化不同,新冠肺炎疫情前半段的积极宏观政策使得美国政府与非金融企业宏观杠杆率均有明显上升,疫后经济恢复的接近V形,与历史上典型的衰退后的复苏不同,更像是关停后的重启。当前美国非金融企业债务利率跌至有记录以来的最低水平,投资级信用债和高收益债的利息成本分别降至2.26%和5%, 创历史新低。在此背景下,根据Dealogic数据,2020年美国非金融企业发行了1.7万亿美元债券,比之前的高点多出近6000亿美元。而根据美联储的数据,截至2021年一季度末,美国非金融企业债务为11.2万亿美元,约为美国GDP的51%,较2020年二季度历史峰值的57%有所下滑,但处于绝对的历史高位,新一轮商业周期始于如此高的企业杠杆率的结果很有可能是,稍有不慎则此轮周期将大幅缩短(见图1)。……
登录APP查看全文