减税激励、研发操纵与银行债务契约
2021-09-05陶东杰陈甜
湖北经济学院学报·人文社科版 2021年6期
陶东杰 陈甜

摘 要:企业在获得高新技术企业资格从而享受减税的激励下,存在操纵研发费用的机会主义行为,但因此可能带来的隐形成本未引起足够重视。本文利用2013—2018年我国A股上市公司面板数据,从银行债务契约的视角考察了减税激励下的企业研发操纵行为导致的代理成本问题。研究发现,企业研发操纵会提高企业经营风险和代理成本,降低企业的银行贷款率以及中长期贷款比重。进一步异质性检验结果表明,相对于国企而言,研发操纵对民营企业银行债务契约的影响更明显;企业所在城市的税收征管能力越强,研发操纵对银行债务契约的影响越明显。
关键词:研发操纵;银行债务契约;企业避税
一、引言
近年来,我国实施了许多旨在促进企业研发创新的产业政策,其中减税政策被广泛运用。2008年4月14日,科技部、财政部、国家税务总局联合颁布了《高新技术企业认定管理办法》(下文简称《认定办法》),对获得高新技术企业资格的企业按15%的优惠税率征收企业所得税。
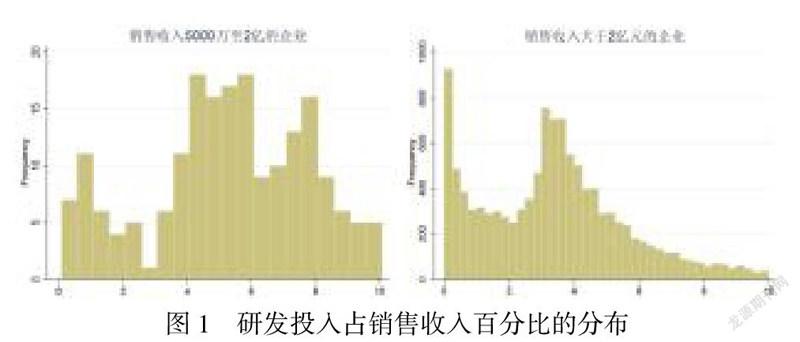
在减税激励下,企业有强烈的动机获得高新技术企业的资格认证。《认定办法》对高新技术企业的认定标准中,对研发投入强度的规定是:最近一年销售收入小于5000万元的企业,研发投入占销售收入之比不低于6%;最近一年销售收入在5000万至2亿的企业,该比例不低于4%;最近一年销售收入在2亿元以上的企业,该比例不低于3%。如此“一刀切”式的标准,加上高新技术企业享受的大幅税收优惠,必然会引发企业操纵研发费用以获取减税资格的强烈动机。……
登录APP查看全文