数字普惠金融、信贷可得性与中国相对贫困减缓
2021-09-03蔡宏宇阳超
财经理论与实践 2021年4期
蔡宏宇 阳超
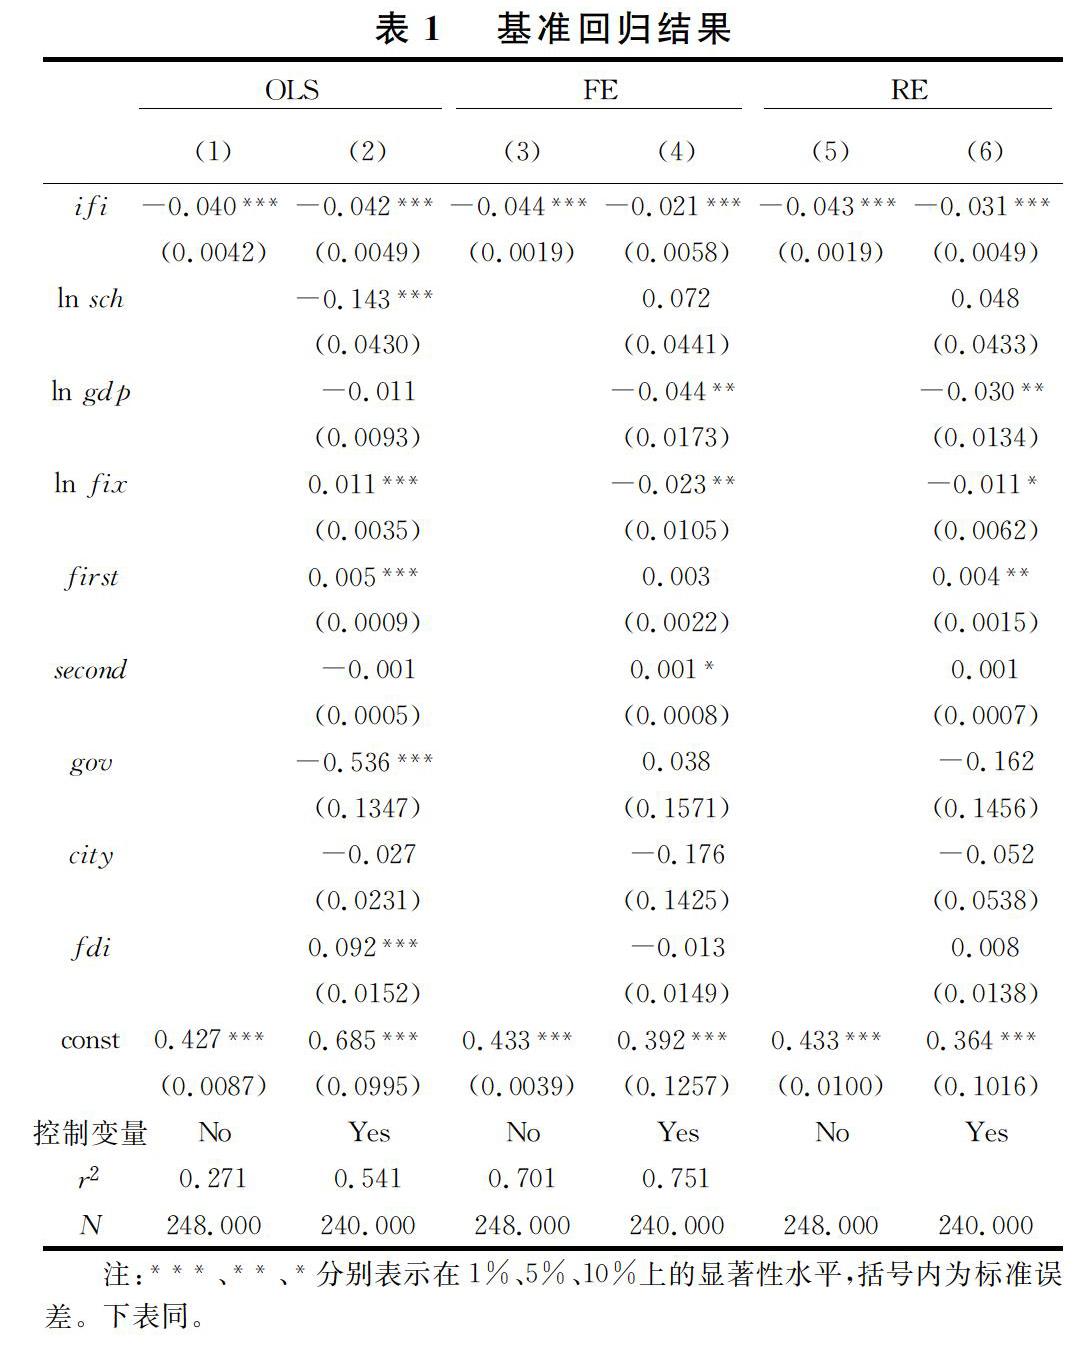
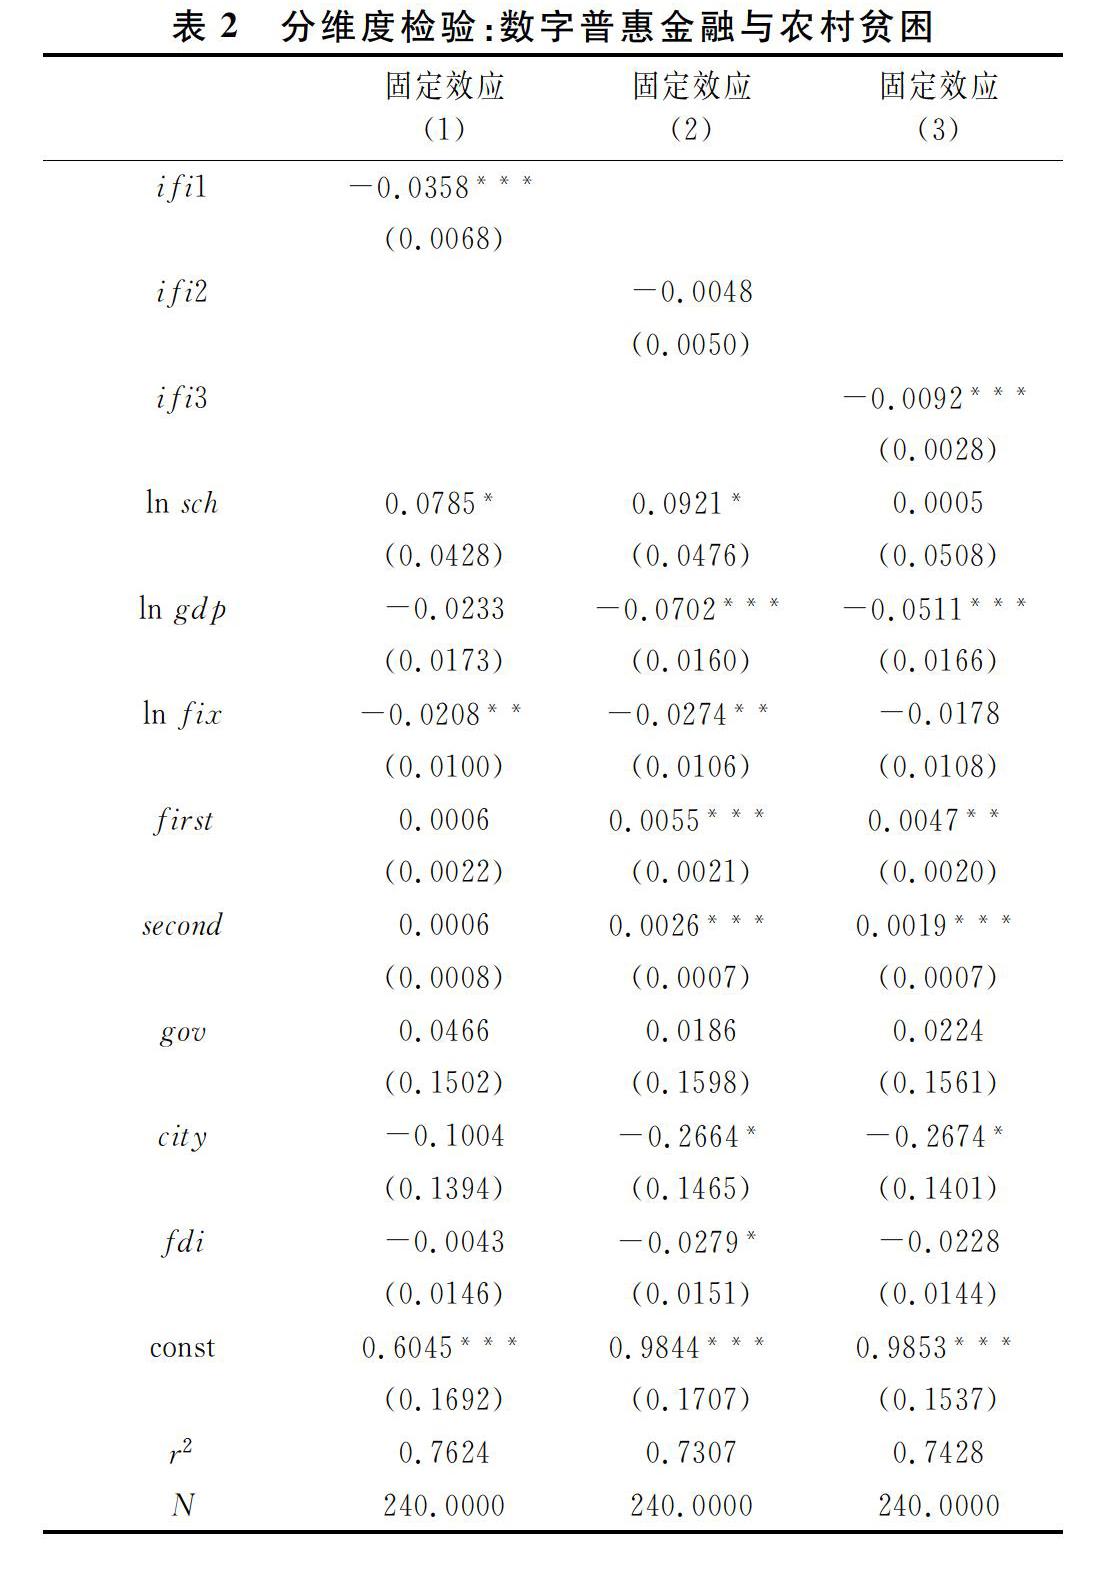
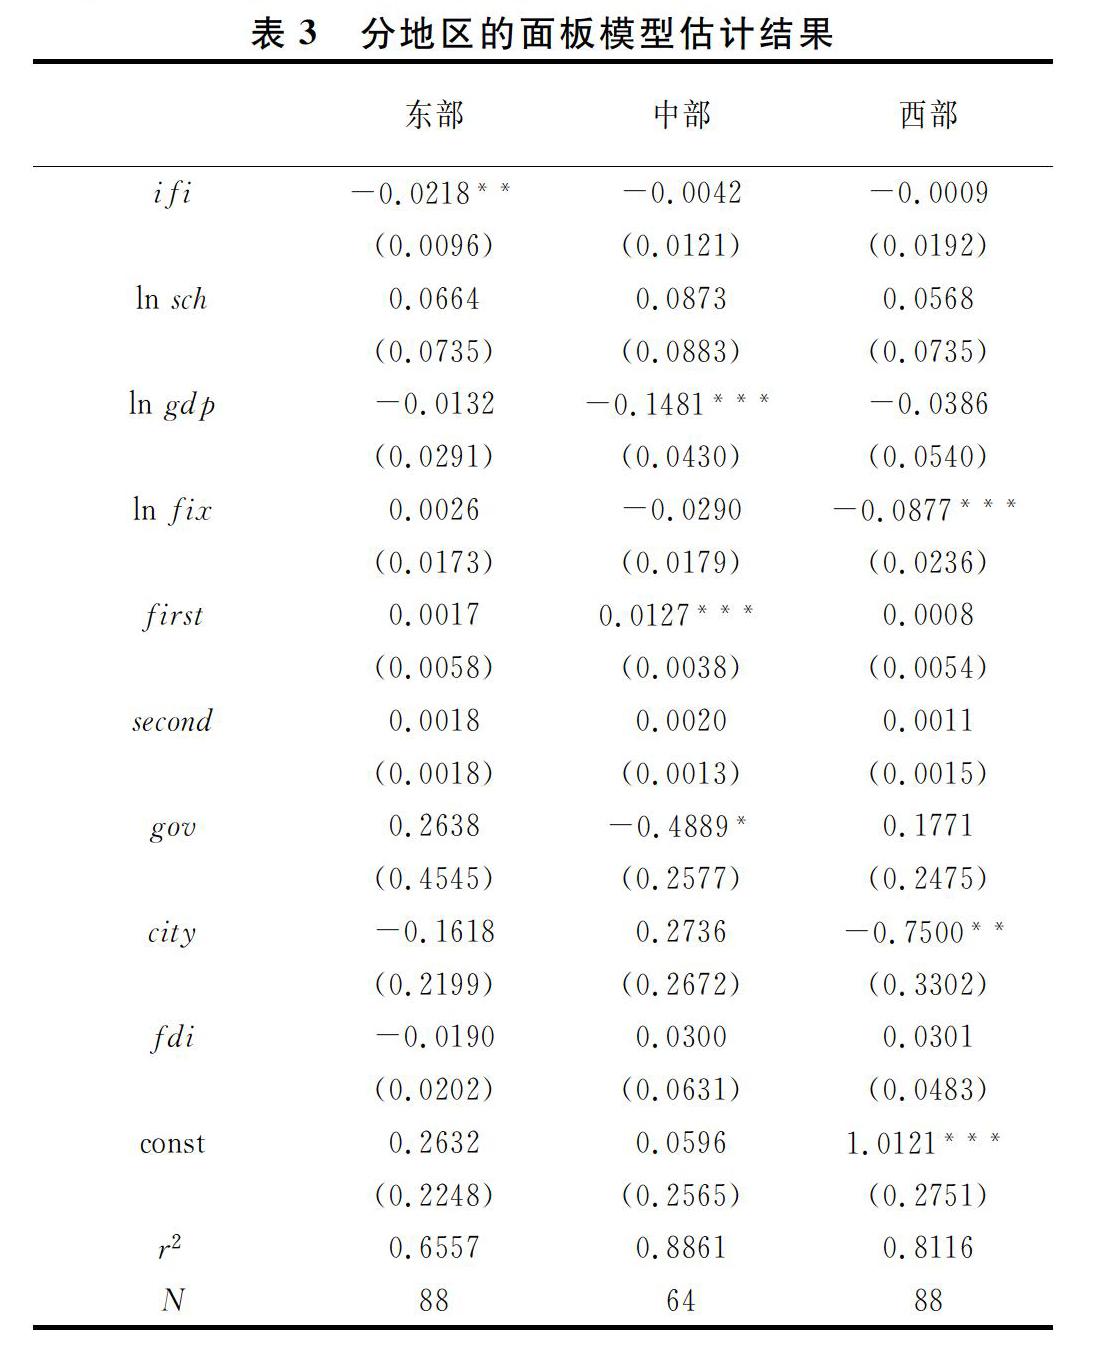
摘 要:基于中小微企业和低收入人群等信贷可得性视角,实证分析数字普惠金融对相对贫困减缓的影响路径与影响程度,以期强化欠发达地区和农村低收入人口的社会资金捕获能力,助力巩固拓展脱贫攻坚成果同乡村振兴有效衔接。研究发现:数字普惠金融通过提升客户触达能力,促使城乡之间金融服务的机会均等化,降低融资交易成本,破解金融排斥,缩小城乡差距,降低农村地区的相对贫困水平。但现阶段数字普惠金融只能够有效地降低东部地区的农村相对贫困水平,而在中西部地区,这种效应并不明显。中国应因地适宜改进和提升数字普惠金融服务、提高各类微弱经济体信贷可得性、增强金融赋能的精准性和有效性。
关键词: 数字普惠金融;信贷可得性;相对贫困
中图分类号:F832.35 文献标识码: A 文章编号:1003-7217(2021)04-0024-07
一、引 言
反贫困治理是国家治理现代化的重要组成部分,中国巨大的减贫成就向世界展示了“中国优势”,中国反贫困探索为“共建人类命运共同体”贡献了“中国方案”。然而,受贫困自身演变规律的支配和中国经济社会结构因素的影响,中国全面建成小康社会后的贫困治理出现了新的变化:相对贫困、多维贫困、动态贫困和长期贫困相互交织,脱贫攻坚成果的稳定性和可持续性受到了威胁,探寻巩固拓展脱贫攻坚成果的持续动力是一个迫切而又具现实意义的课题。金融作为现代市场经济的核心……
登录APP查看全文