基于舞弊三角理论的GA-BP舞弊智能识别与大数据应用研究
2021-08-06赵于卓黄子莹
中国商论 2021年12期
关键词:大数据
赵于卓 黄子莹

摘 要:本文在回顾舞弊识别理论、指标和模型研究相关文献的基础上,以482个舞弊公司和非舞弊公司为研究样本,基于舞弊三角理论选取财务指标、财务增量指标和非财务指标构建综合指标体系,得到GA-BP舞弊识别模型。大数据技术下数据全面化、多维化的特点赋予审计对象,审计过程多元化、复杂化的特征,给审计工作带来新的挑战,将大数据技术和舞弊识别模型创新结合能赋予审计工作以新的生命力,为全面审计提供坚实的基础,提高审计质量和效率。
关键词:财务舞弊;GA-BP模型;舞弊三角理论;大数据
中图分类号:F275 文献标识码:A 文章编号:2096-0298(2021)06(b)--05
近年来国内财务舞弊案件迭出,如2019年的康美药业、康得新以及2020年的瑞幸等,不仅损害了投资者利益和市场可信度,影响证券市场资源配置功能的发挥,还对中国上市公司的声誉造成严重影响。舞弊动因更加复杂多样,舞弊方式不断新式化,国家对上市公司的监管也日益加强,识别公司财务舞弊的方法成为社会焦点。
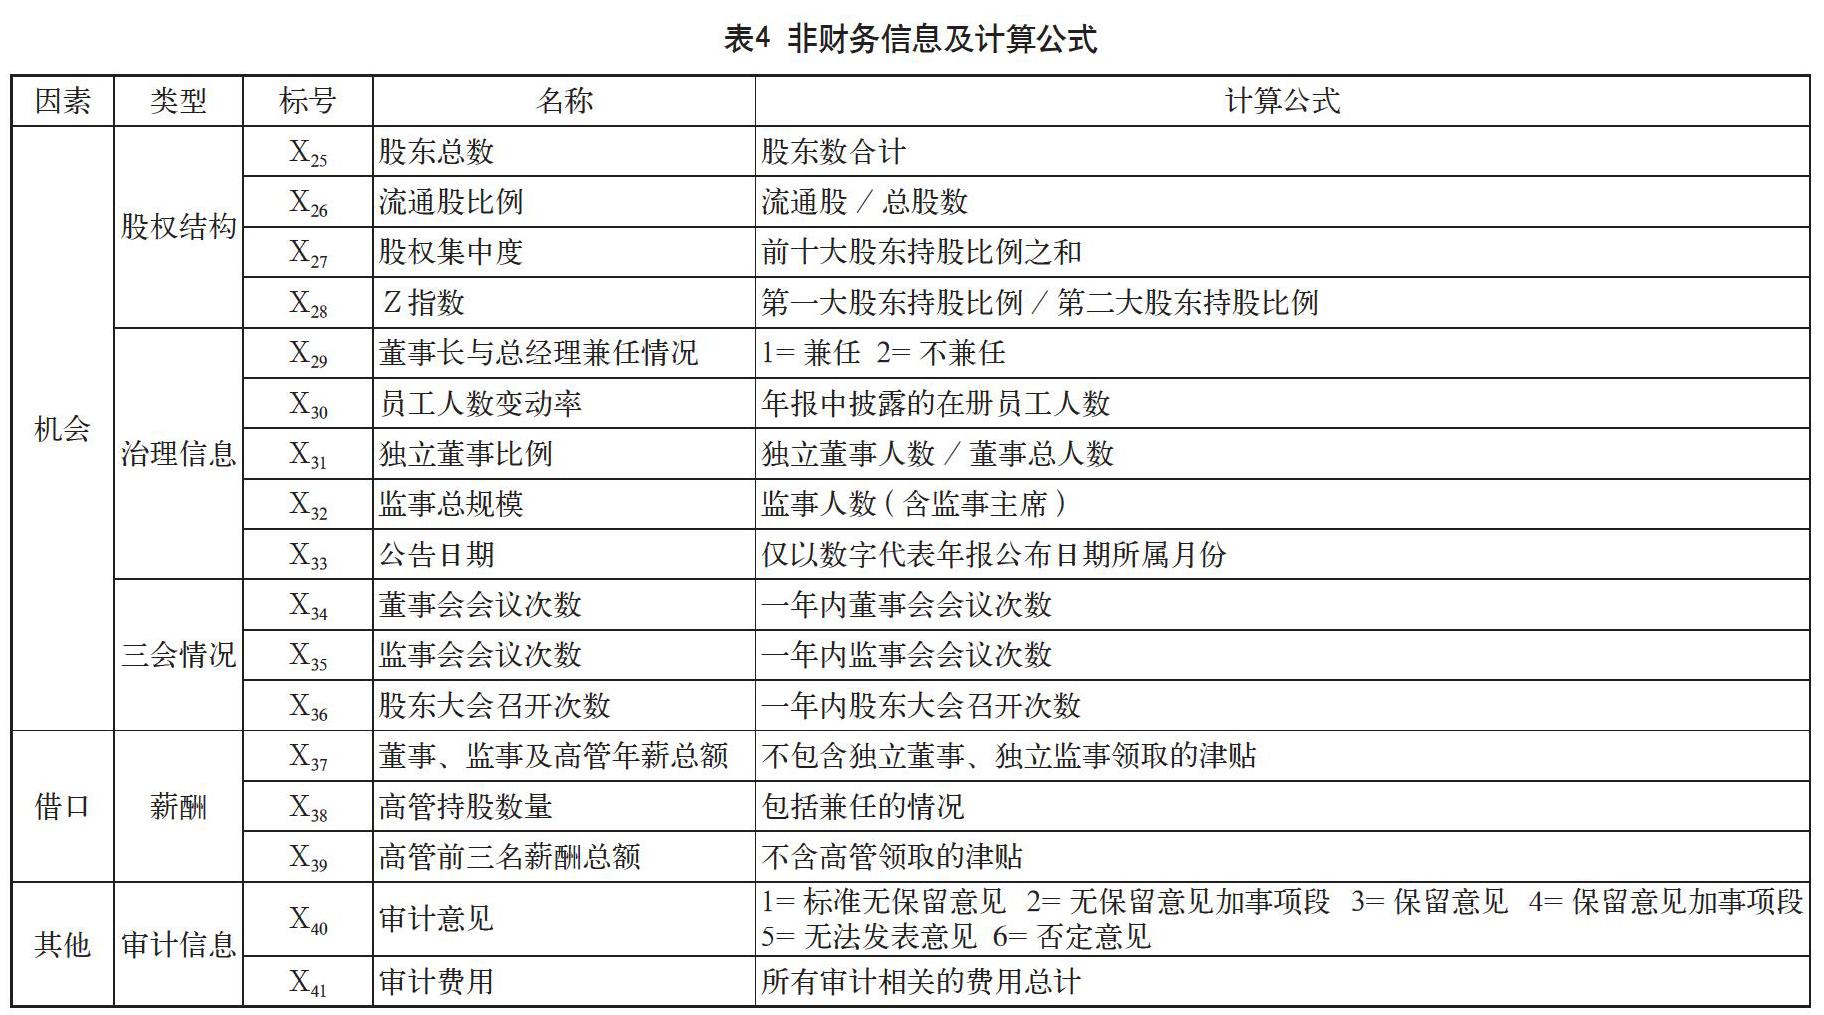
本文以舞弊三角理论为基础,结合前人已有研究,构建了基于财务信息与非财务信息的指标体系,共计64个指标,作为智能算法识别舞弊的基础。根据412个公司样本拟合,并用70个样本进行测试,得到了一个精准有效的GA-BP舞弊识别模型。同时将模型进行扩展,为构建一个以数据处理为核心组织,基于大数据技术进行自动分析与识别的审计框架提供了初步方案。
1 文献综述
登录APP查看全文