区块链视角下对林业资产证券化的风险探讨
2021-08-06侯冰
中国林业经济 2021年5期
侯 冰
(南京林业大学 经济管理学院,南京 210037)
近年来,我国林业投资总额呈现上升趋势(见表1),由2014年度的43 255 140万元增长至2018年度的48 171 343 万元,但是其仍不能满足我国林业发展所需,我国林业仍面临资金短缺问题。此外,我国林业融资方式较为单一,主要为国家生态建设与林业发展投资,2018年生态建设与保护投资占投资总额的44.13%,而社会其他投资仅仅占比3.25%。究其原因,首先,我国长期以来对林业采取政府导向型机制,加上计划经济时代的影响,市场化程度浅,使得林业融资环境不良,对社会资本不具备吸引力[1];其次,由于林业发展“前期投入高、成效显示迟、资金需求大”等特点,较多无长久视角且当前流动资产较少的小规模企业便无法投资。因而,林产业急需一种新型融资方式以保证其后续良好发展[2]。
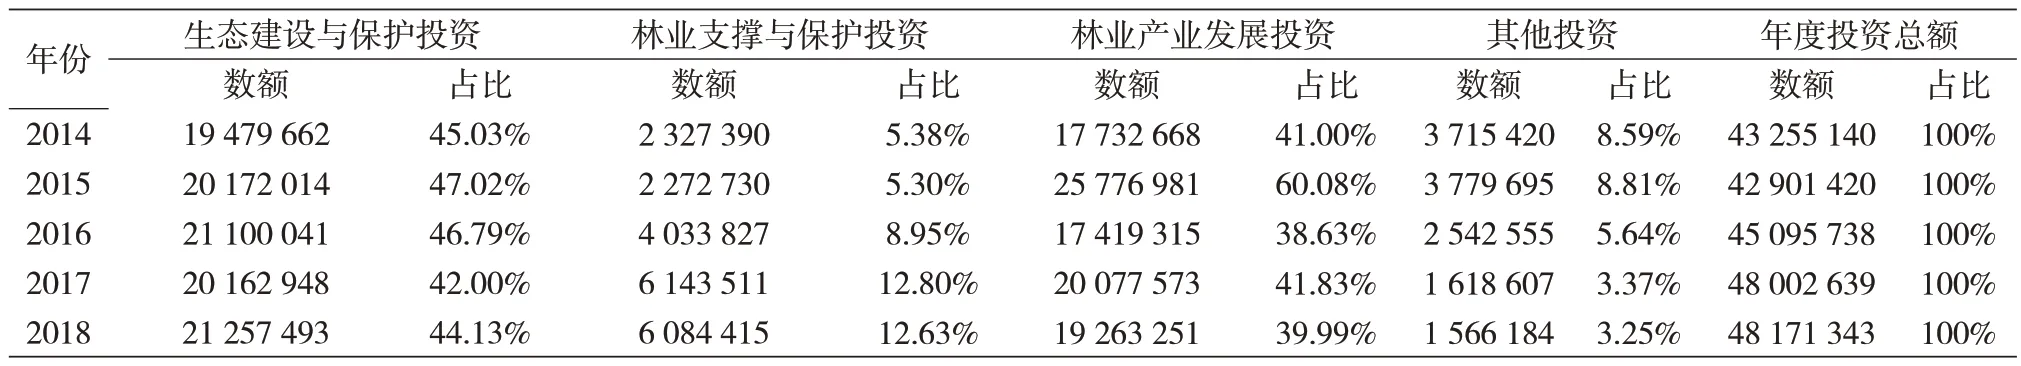
表1 2014-2018年林业投资构成情况 (单位:万元)
潘焕学等学者在2013 年指出在林业建设融资过程中运用资产证券化是解决林业资金短缺的有效途径。对于何为资产证券化,华尔街指出“只要一种资产能够产生稳定现金流,就可将它证券化”[3]。笔者认为,林业资产证券化是对缺乏流动性但具有未来现金流量的林业资产进行信用增级,并将其中的风险与收益分离后重新组合,以形成可流通证券的一种新型融资方式,这种方式利于信用等级低、风险级数高的林业资产进入高端市场并获得收益,也利于盘活资产的流动性。下文将具体分析林业资产证券化的可行性及其风险问题。……
登录APP查看全文