基于Z-score模型的A集团财务风险分析
2021-08-02曾丹
上海商业 2021年7期
曾 丹
一、公司概况
A集团是一家集商业地产、旅游地产开发和精密机械制造的上市公司。于2007年8月8日在深交所上市。2018年11月27日收到深交所发来的关注函,要求公司说明解释债务违约情况。由此牵出了控股股东的其他问题,例如控股股东违规对外担保、占用资金等,之后便被证监会“戴帽”。
二、Z-score财务预警模型
纽约大学斯特恩商学院爱德华·阿特曼教授(Edward Altman),提出和建立了Zscore模型。该模型的公式是:
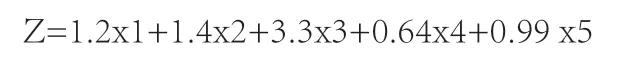
其中:x1=运营资产÷总资产;x2=留存收益÷总资产;x3=息税前利润÷总资产;x4=优先股及普通股的市场价值÷总负债;x5=销售总额÷总资产。
当Z<1.8时,公司处在危险区,破产率很高;当1.81≤ Z≤2.99时,表明公司处在危险区和安全区之间,是否破产还不得而知;当Z>2.99时,则说明企业处在安全区内,破产率比较低。
三、Z-score财务风险分析
根据A集团2016年~2020年年报计算出相关系数及Z值,如下表所示:
从表1中可以发现,A集团2016年~2020年的Z值呈下降的趋势,并且下降的速度非常快。2016年~2017年Z值均大于2.99,认为公司的财务风险低,破产的可能性小。2018年~2020年的Z值都小于1.8,特别是2019年和2020年的Z值呈现负值,表示公司财务情况十分危险,有极高破产的可能性。
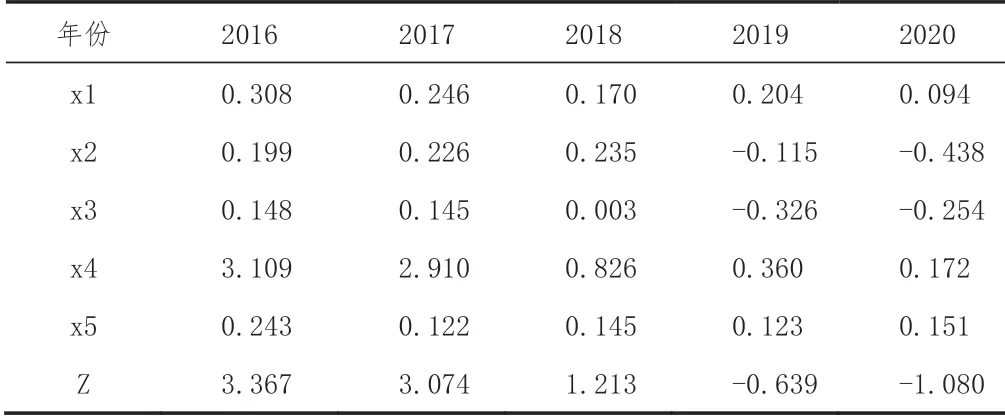
表1 A集团2016年~2020年相关系数及Z值
四、财务风险分析
(一)偿债能力分析
偿债能力可以分为两种,即短期偿债能力和长期偿债能力。根据年报分析得出从2016年~2020年A集团的流动比率和速动比率整个趋势是在走下坡路。一般认为流动比率应不低于2,且速动比率不该低于1,但公司这五年以来的流动比率低于2,速动比率都是1以下,这表示公司短期偿债能力较弱。……
登录APP查看全文