国际黄金收益与国际主要金融指标之间的响应研究
2021-06-28梁秦龙刘金石
梁秦龙 刘金石
DOI:10.19699/j.cnki.issn2096-0298.2021.10.
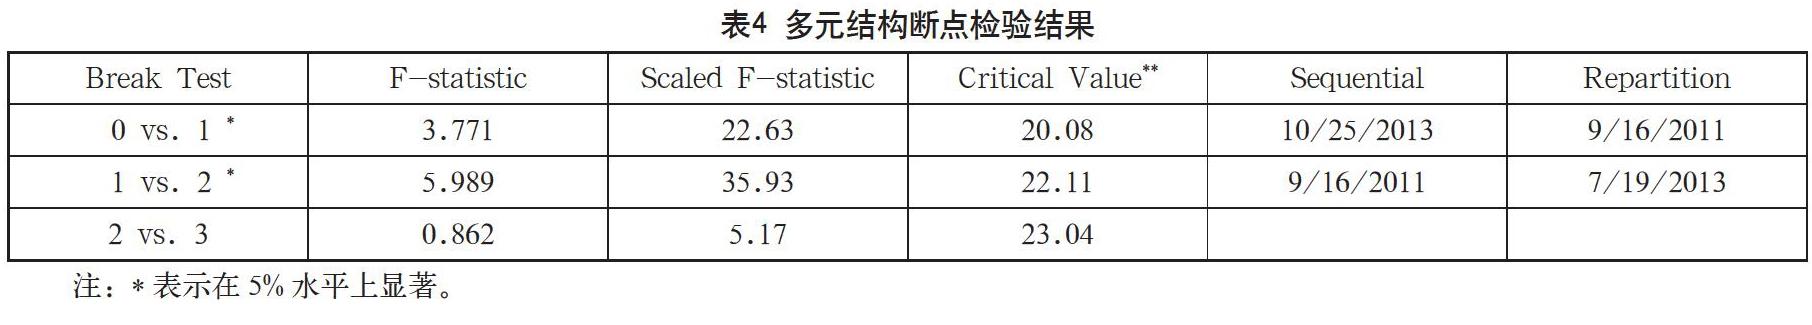
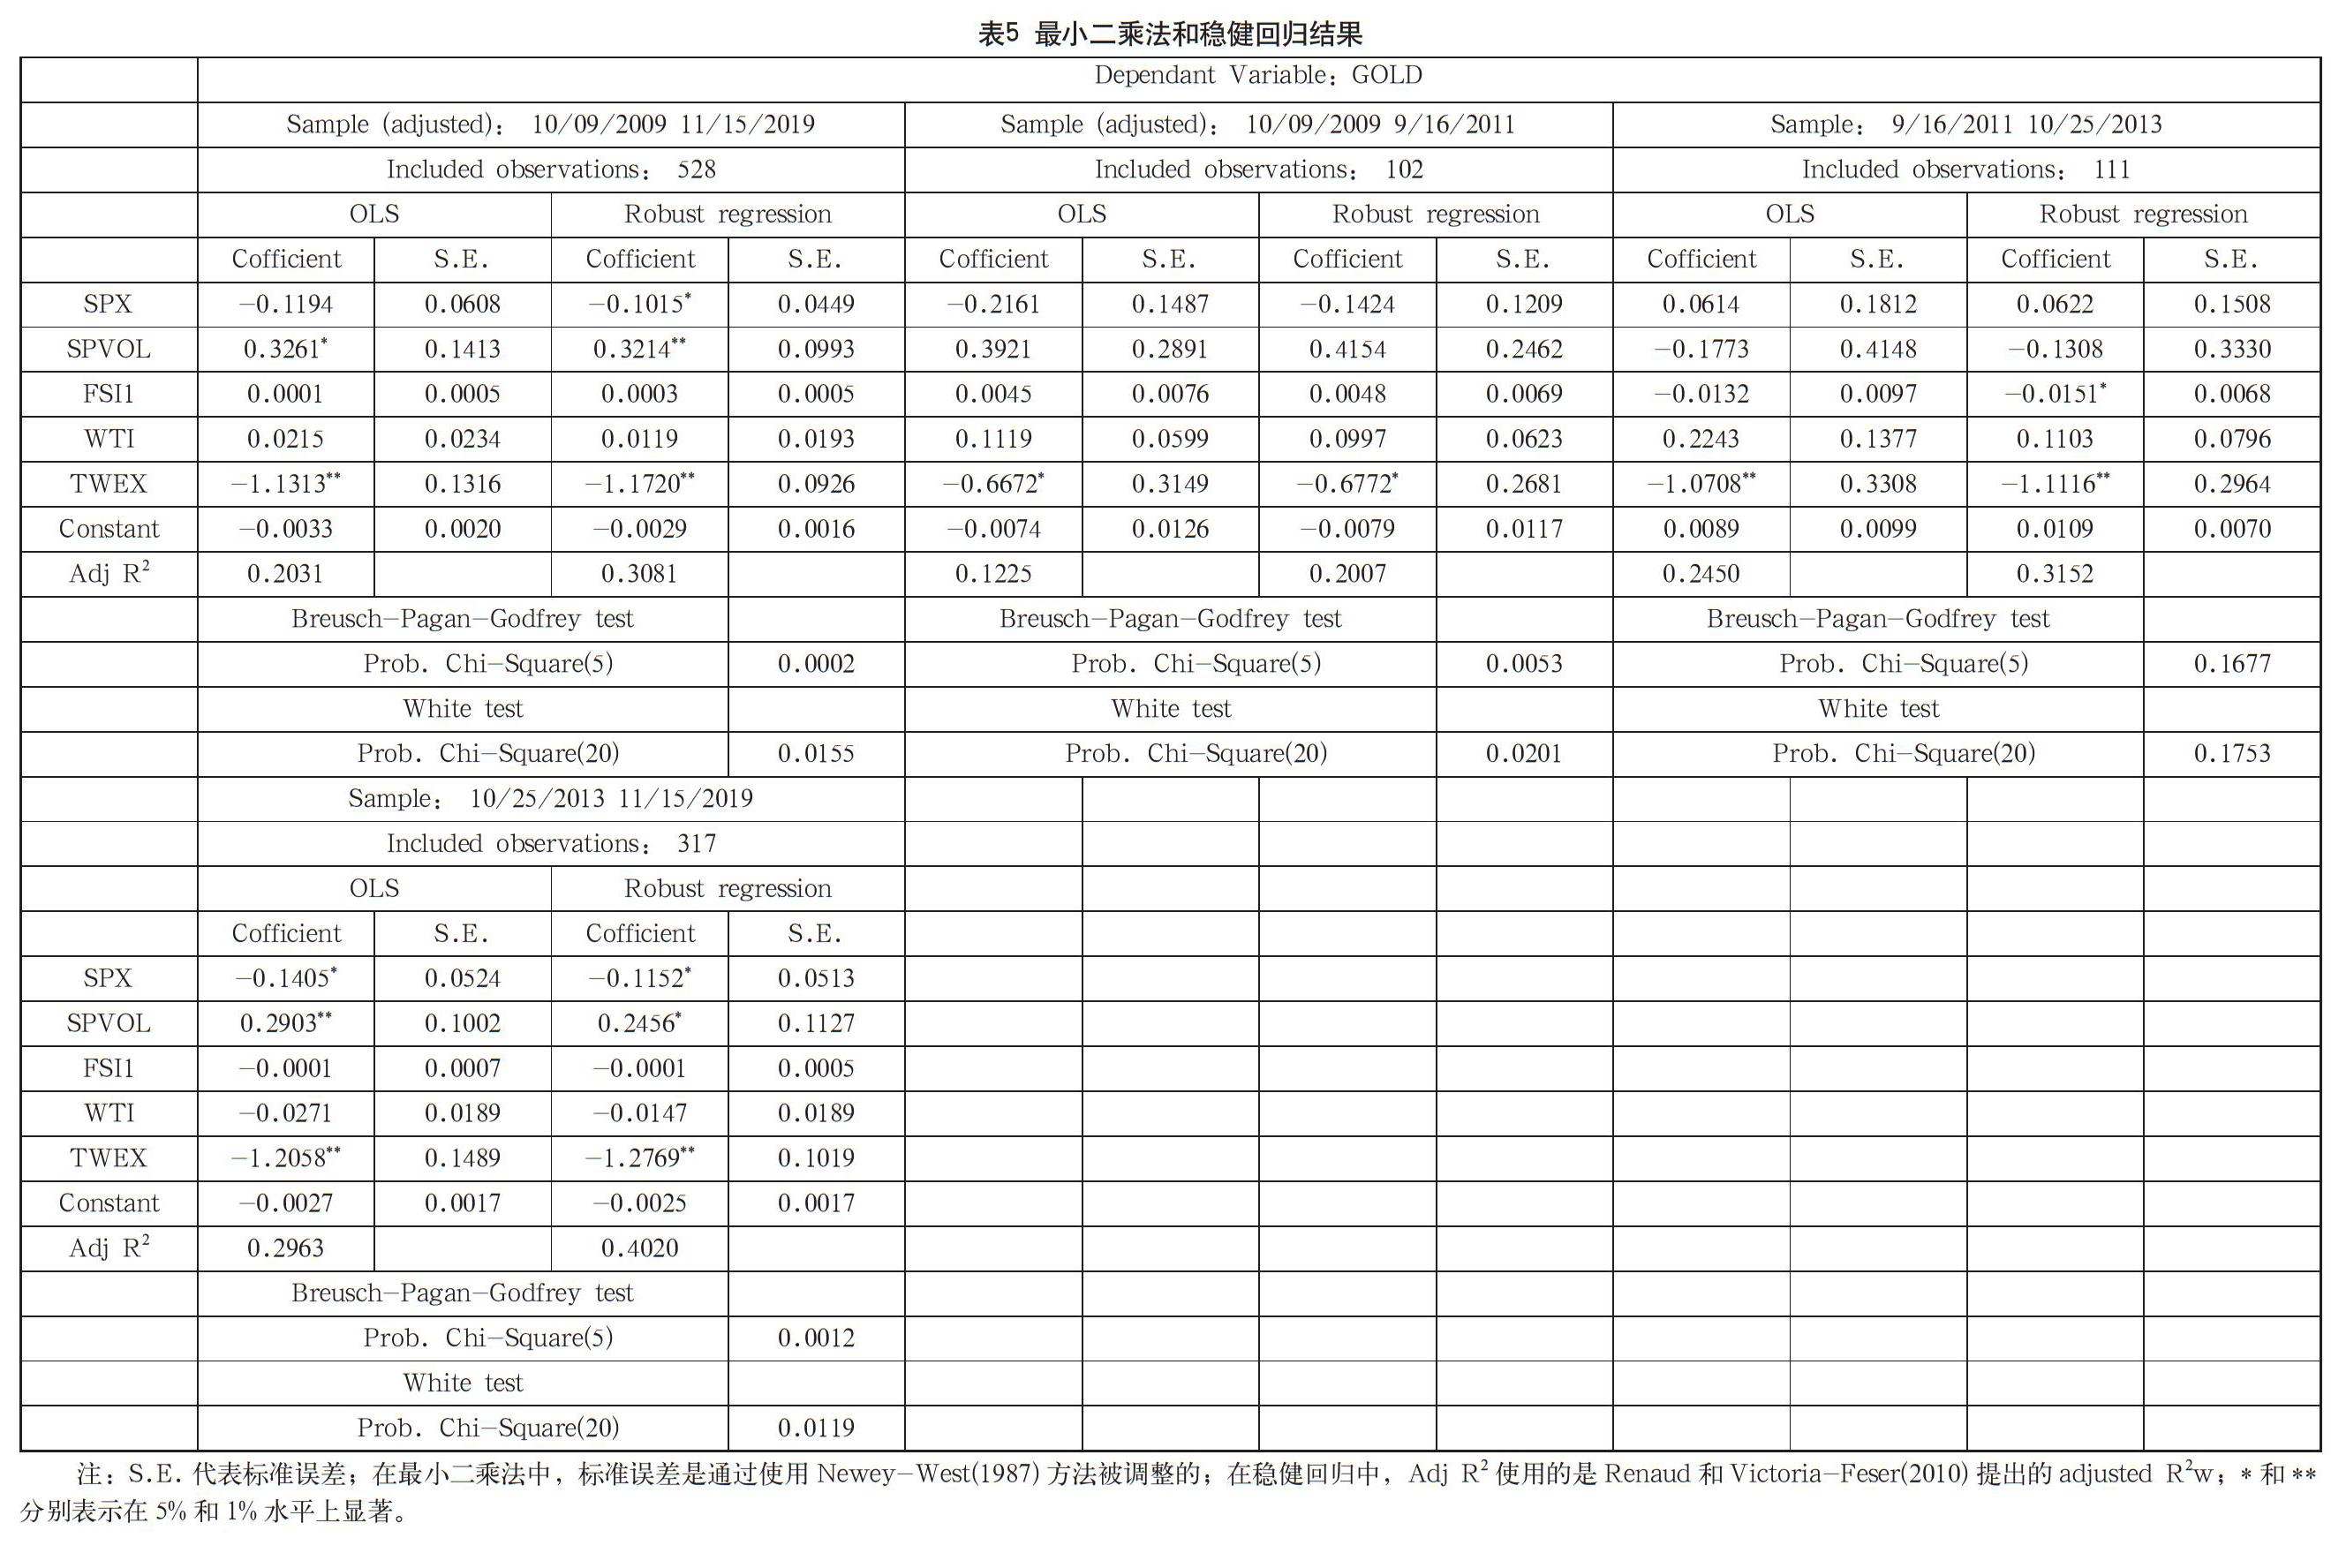
摘 要:本文以黄金和其他主要国际金融指标之间的响应关系为研究对象,探讨自2008年全球金融危机爆发后迄今十余年来出现的所谓“商品金融化”现象是否确立。在实证操作上采取标普500指数及其波动率(代表股票市场)、金融市场压力程度(代表利率市场)、西德州原油指数(代表原材料商品市场)和贸易加权美元指数(代表货币市场)五种主要国际金融指标,以最小二乘法和稳健回归法作为全面检验模型进行显著性分析。为避免金融序列的异质冲击和单位根影响,我们对所有指标变量进行数据转化,其中EGARCH(1,1)模型能够很好地消除股票波动率的条件异方差性。为避免实证期间金融环境可能会有所变化,我们进行Bai-Perron多元结构断点检验。为避免两种检验模型受到随机误差项的影响导致判定结果可能不一致,我们加入BPG检验和White检验。最后,结果表明:黄金作为极特殊的大宗商品,具备金融化现象的角色是肯定的。
关键词:商品金融化;黄金收益;国际金融指标;EGARCH模型;断点检测;最小二乘法;稳健回归法;异方差检验
中图分类号:F811 文献标识码:A 文章编号:2096-0298(2021)05(b)--06
在金融市场的历史发展中,长期以来市场按照交易标的资产的经济属性,分为两大类:大宗商品类和金融资产类。从全球金融危机(2008—2010)爆发以来,金融实务界对金融风险规避工具的选择策略,有频繁涉入大宗商品市场的迹象,使得不同资产类别之间的相关性有所增强,之前的市场区隔越来越模糊,也成为学术理论界探讨的热点议题:“商品金融化”(Commodities Financialization)现象。……