铜期权隐含波动率曲面拟合方法比较
2021-06-22张不凡
中国证券期货 2021年1期
张不凡
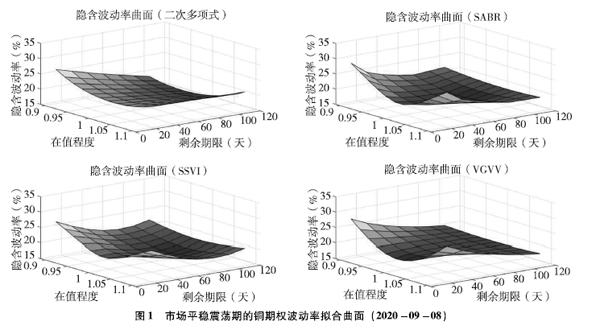
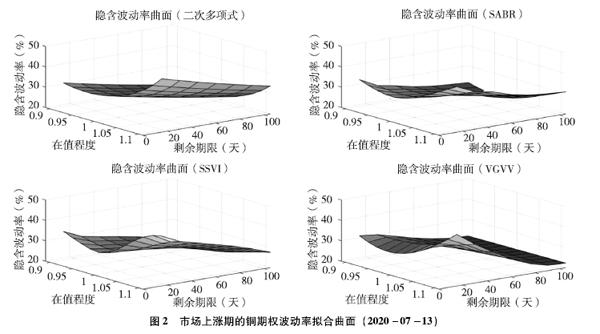

摘 要:本文以上海期货交易所的铜期权为研究对象,对不同隐含波动率曲面模型的拟合精度和不同市场情况下的适用性进行了实证对比。从实证结果来看,SABR模型的拟合精度最高且对不同市场情况都有较好地刻画,而二次多项式模型和VGVV模型的拟合误差相对较大。SSVI模型的拟合精度略低于SABR模型,但在拟合速度和參数稳定性上更有优势且对于数据要求相对较低。在实际应用中,可根据实际市场情况和数据质量,结合SABR和SSVI两种模型得到适合的隐含波动率曲面。
关键词:铜期权 隐含波动率曲面 拟合精度
一、引言
近年来,我国商品期货市场陆续推出了多个商品期货、期权,为广大投资者提供了更多套期保值和投资工具。期权非线性的价格蕴含着丰富的市场预期信息,其中最为重要的是期权的隐含波动率。与基于期货历史数据外推预测的波动率相比,期权隐含的波动率信息更具前瞻性和真实性。在同一剩余期限上,不同在值程度的隐含波动率的变化反映了标的资产收益率分布的非正态性,形成了通常所说的波动率微笑或偏斜;而相同在值程度的隐含波动率在不同剩余期限上的变化则反映了不同期限收益率非正态性分布的变化,形成了隐含波动率期限结构。隐含波动率在不同在值程度和剩余期限的变化,即形成所谓的隐含波动率曲面。
在实务中,期权做市商需要根据隐含波动率曲面对期权进行报价,而其作为度量波动率风险的重要工具,也是期权交易者对冲波动率风险以及风险管理者构建风险压力场景所必需的。……
登录APP查看全文