期货与现货价格引导关系综述及展望
2021-06-22程安
中国证券期货 2021年1期
关键词:研究
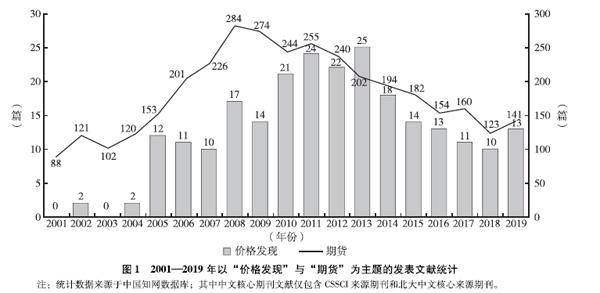
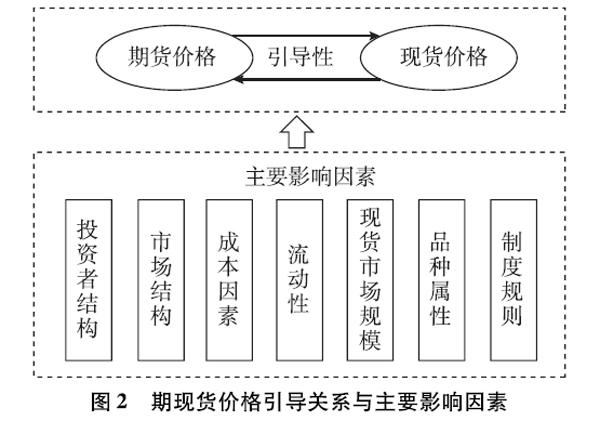
摘 要:期货价格对现货价格的引导性是套期保值、套利、投机等市场参与者进行交易活动的重要依据。本文系统梳理了国内外期现货价格引导关系的相关文献资料。首先,进行了理论界定和解释。其次,通过比较分析发现我国期货市场已上市品种价格发现效率存在较大差异。再次,进一步从投资者结构、市场结构、成本因素、流动性、现货市场规模、品种属性以及制度规则七个方面分析探讨了影响期货与现货价格引导关系的原因。研究发现,现实市场往往受到上述因素多重叠加的影响,使期货价格与现货价格引导关系发生改变,进而导致期货价格发现效率时高时低。最后,从理论和实践两方面对后续研究进行了展望。
关鍵词:期现货价格 引导关系 价格发现 影响因素
一、引言
在我国期货市场起步与发展的30多年历史进程中,不时有声音质疑我国期货品种价格发现功能的有效性,甚至认为期现货市场间是相互脱离的,期货价格对现货价格缺乏引导性,期货市场是纯投机的“赌场”。但也有众多专家学者认为,我国期货市场的建立,有效地发挥了价格发现与风险管理功能,助力实体经济的发展,为我国价格体制改革发挥了不可磨灭的作用。期货价格对现货价格是否具有引导性,是期货价格发现功能是否发挥效果的关键。而且期现货价格间的引导关系不仅是期货价格发现功能效率高低的体现,也是套期保值、套利、投机等市场参与者进行期货交易的重要依据。……
登录APP查看全文