基于协整模型的商品期货配对交易研究
2021-06-22罗辰宇单磊
中国证券期货 2021年1期
罗辰宇 单磊
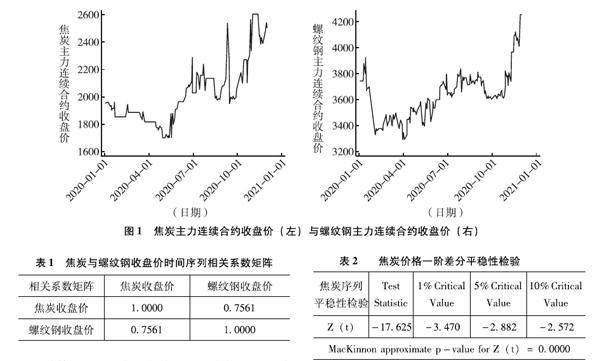

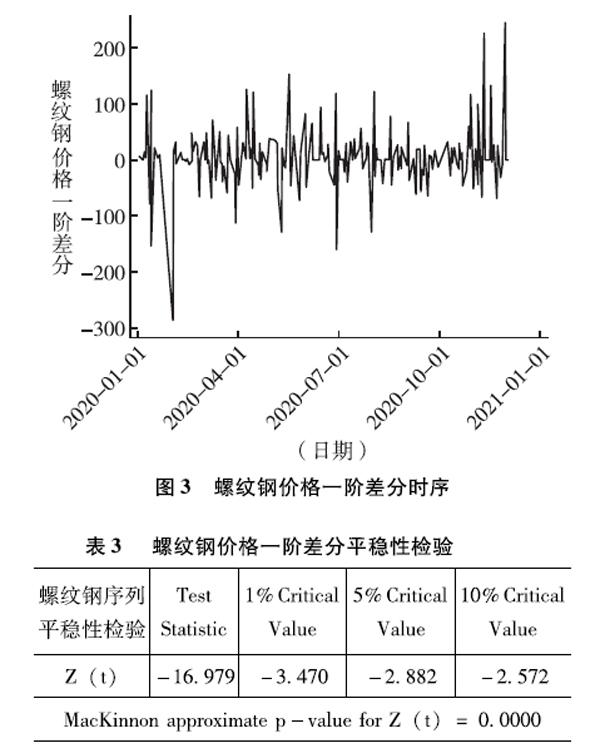
摘 要:本文以焦炭与螺纹钢商品期货主力连续合约为研究对象,分析其收盘价之间的协整关系,设计有效的套利模型,基于模型对残差序列特性的描述,利用残差均值回归对配对交易的实现进行说明。从而利用模型进行配对交易完成期货市场上的跨品种套利,获得稳定的收益。
关键词:商品期货 配对交易 统计套利 协整模型
一、引言
(一)配对交易策略的定义
基于计算机技术的进步,量化投资得到了快速发展,配对交易就是其中一种。由于该策略结合数理统计理论与计算机技术对资产的历史数据进行分析,利用计算机发出交易指令,在一定程度上克服了人性的弱点,在发达的金融市场中一直备受机构投资者的青睐。
这种投资方法从属性上来看,是市场中性的。其主要目的是市场中两个相关系数较高的投资标的价格之差随着时间发生波动,当波动幅度突破了其长期均衡价差时,可以捕捉该突破实现套利,获得稳定套利收益。
(二)配对交易策略的特征
配对交易具有两大特征——短期的和中性的。
如定义所述,配对交易通过识别投资标的资产之间的价格相对偏离来实现套利,当两个标的的价格发生偏离时预期这种偏离是暂时的,从长期来看两者的价差会实现均值回归,从而获得收益。具体原因在于大部分投资者倾向于追涨杀跌,投资者的这种倾向在一定程度上导致了标的价格的动量效应,即价格会在一段时间内持续性地向一个方向变动。……
登录APP查看全文