内部控制制度会影响企业避税行为吗?
2021-06-01张琦
会计之友 2021年11期
关键词:内部控制
张琦

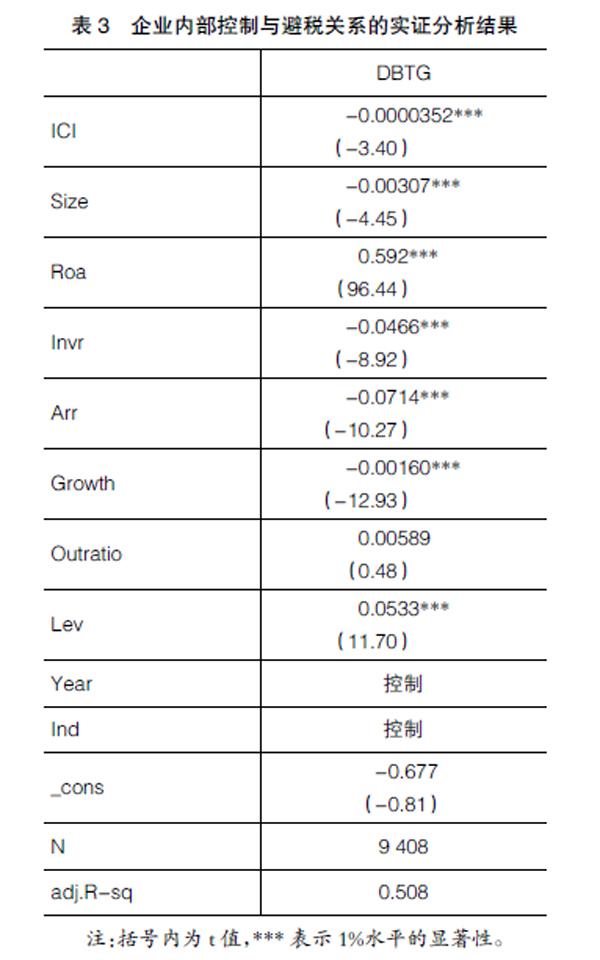
【摘 要】 企业内部控制制度是防范风险、应对风险的有效措施,在企业的经营发展中起到明确权力、责任以及制衡的作用。企业在采取避税行为的同时也面临较大的税务成本与风险,需内部控制制度对风险进行管理。文章以A股上市公司2013—2018年的数据为样本进行实证研究,探讨股权结构、内部控制与企业避税三者之间的关系。研究发现企业内部控制对其避税程度有约束作用,且该作用在非国有企业中更加显著,抑制作用更大,而股权集中度会削弱这种抑制作用。文章丰富了现有关于企业避税程度或企业内部控制的研究内容,具有理论和现实意义。
【关键词】 避税; 内部控制; 股权性质; 股权集中度
【中图分类号】 F275;F832.51;F812.42 【文献标识码】 A 【文章编号】 1004-5937(2021)11-0093-06
一、引言
国家财政收入的主要来源是税收收入,税收是国家的强制征收行为。作为市场经济活动的主体,企业为达到税后利润最大化的目标,会采取多种避税方式。对企业避税行为产生影响的因素较多,且这些因素较复杂,难以分辨,已有对企业避税影响因素的研究主要集中在产品市场力、企业营运战略、审计质量、监管水平、信息环境、政治关联以及企业社会责任等方面,企业内部控制在某种意义上说也是影响避税行为的重要因素。内部控制是企业内部管理的一种方式,用于监督、限制和平衡企业的各项经营活动。研究内部控制对避税行为的影响有利于企业对其拥有的内外部资源合理分配,充分利用资源,减少资源浪费,在谋求经济利益的同时合理规避税务风险。……
登录APP查看全文
