水环境综合整治PPP项目会计核算及涉税处理分析
2021-05-23邓小勤
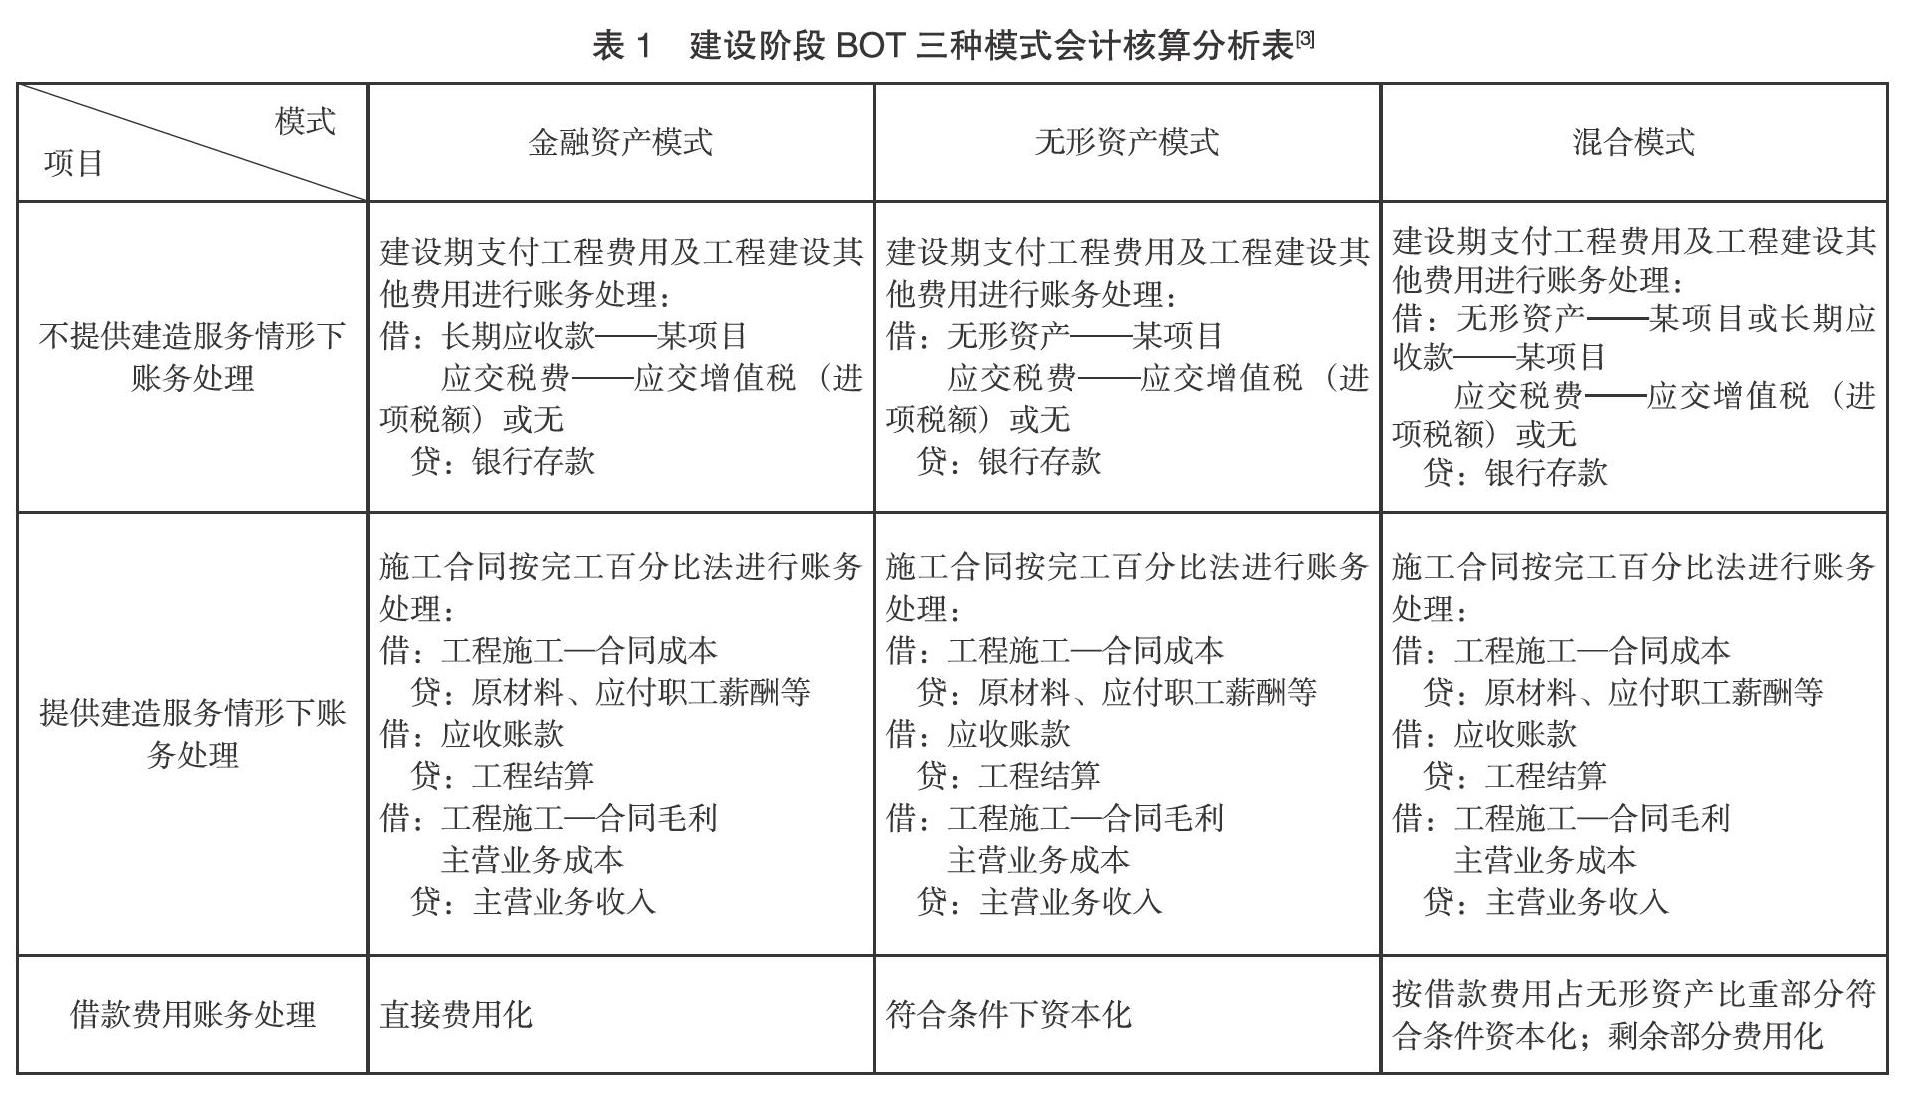
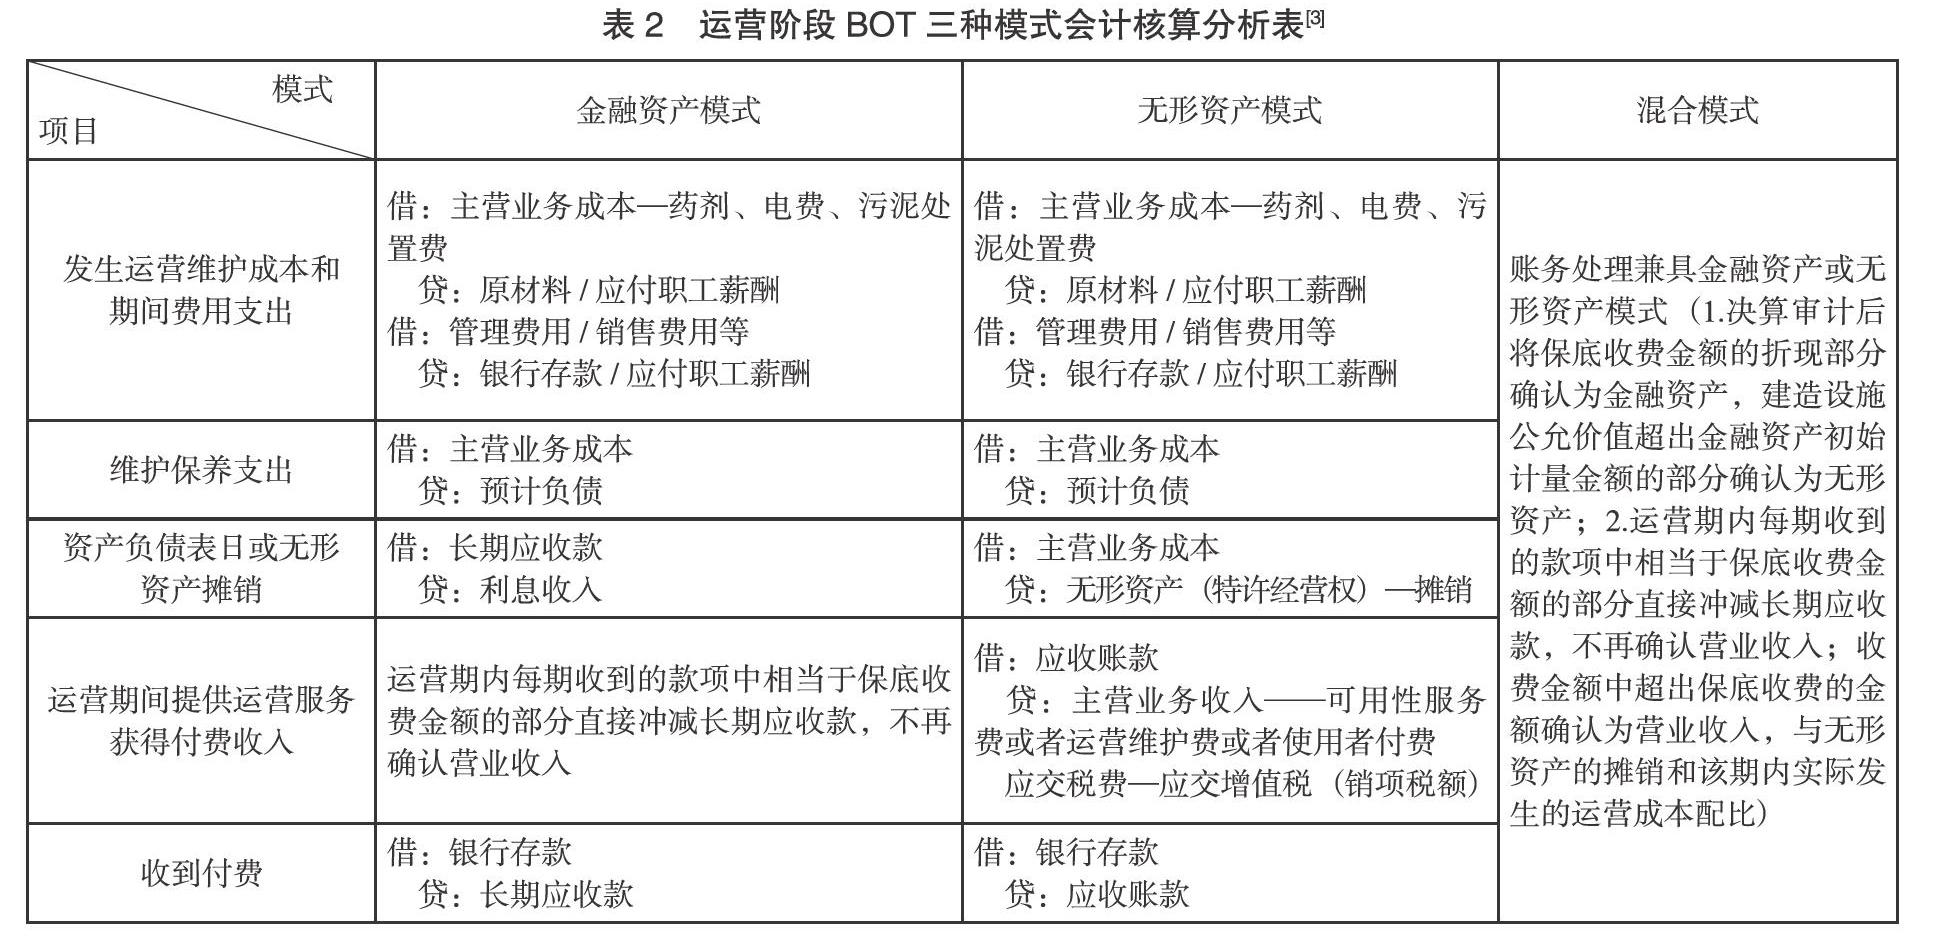
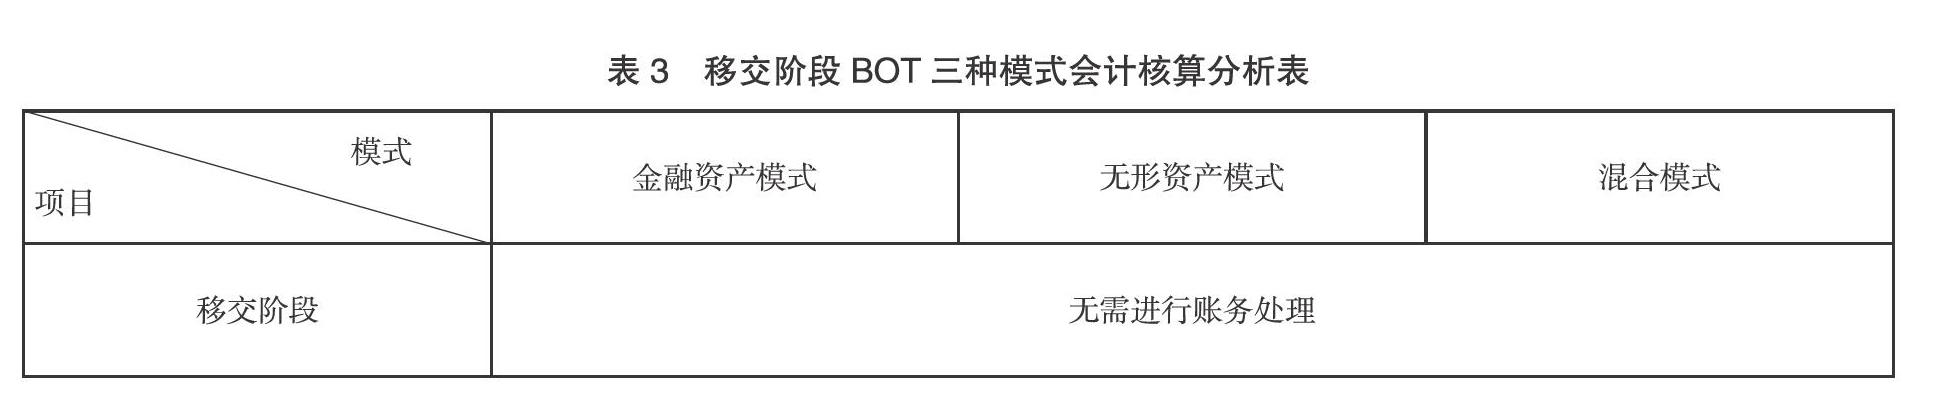
[摘 要]近年来,政府对水环境综合整治PPP项目的推进不断加快,文章以PPP 项目会计核算和涉税处理现状为依据,从建设、运营、移交三个阶段分析水环境综合整治PPP 项目会计核算和涉税处理方式。
[关键词]水环境综合整治;PPP项目;会计核算;涉税处理
[中图分类号]F285 [文獻标识码]A [文章编号]1008-7656(2021)01-0093-04
一、引言
目前,PPP(Public–Private–Partnership)项目运作包括BOT(建设、移交、运营)、ROT(重构、运营、移交)、BOO(建造、拥有、运营)、OM(委托运营)等模式,其中,BOT 指项目公司承担新建项目设计、融资、投资、建设、运营、维护等服务,合作期满后项目基础设施权利等无偿移交给政府的模式,社会资本方通过政府付费或使用者付费收回投资并获得合理回报。
“绿水青山就是金山银山”,随着政府对生态环境保护的重视和大力推进,水环境综合整治项目已成为政府强制推行PPP模式的核心领域。综合整治BOT项目的合作期限通常为10至30年,是政府获得社会资本方提供持续、稳定的建设和运营污水处理厂、海绵城市、绿色景观等设施服务一种有效模式。综合整治BOT项目涉及会计核算和涉税处理主要为建设、运营和移交阶段,文章以此为切入点进行探讨。
二、PPP项目会计核算和涉税处理现状
根据《财政部关于印发〈企业会计准则解释第2 号〉的通知》(财会〔2008〕11号),项目公司不应将BOT项目按固定资产进行核算和管理。同时,《关于印发〈政府和社会资本合作项目财政管理暂行办法〉的通知》(财金〔2016〕92 号文)规定项目资产可以法定或约定的方式约定权属。上述文件通知对会计核算作了原则性规定,而要将“收入准则”和“金融工具确认与计量准则”结合起来作详细的操作,还需要进一步细化分析。……