税务风险、税收规避与企业资本结构调整
2021-04-12谭光荣黄保聪
财经理论与实践 2021年2期
谭光荣 黄保聪
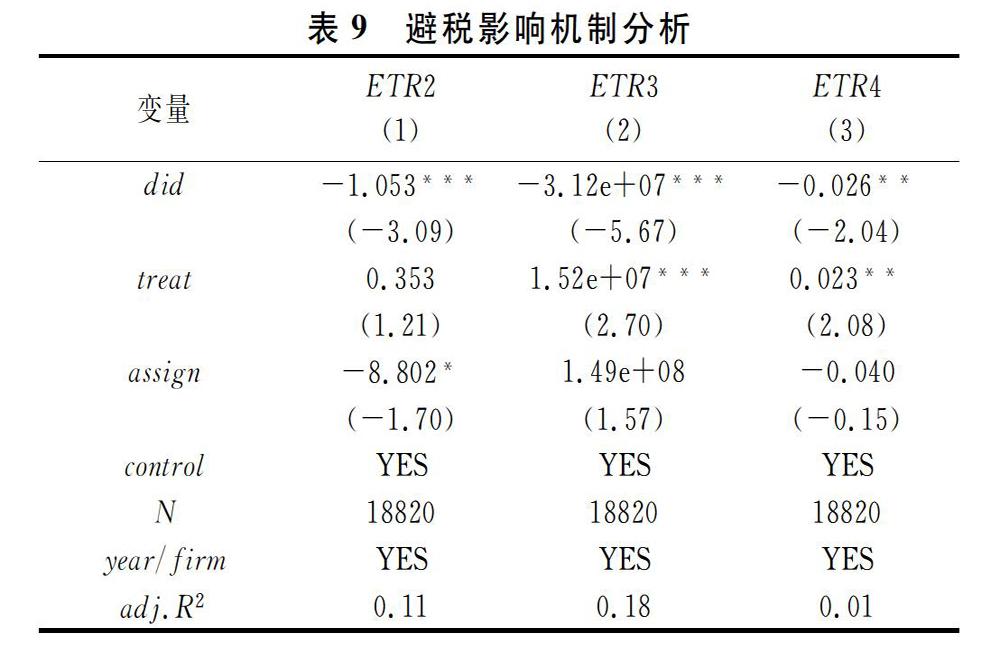
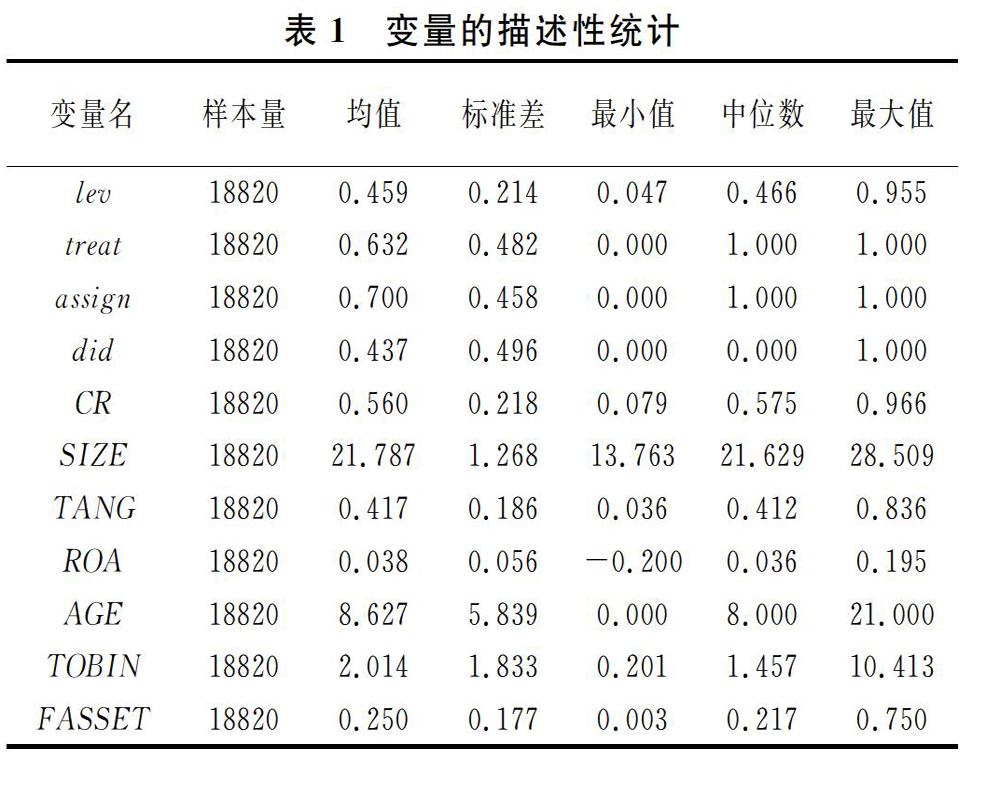
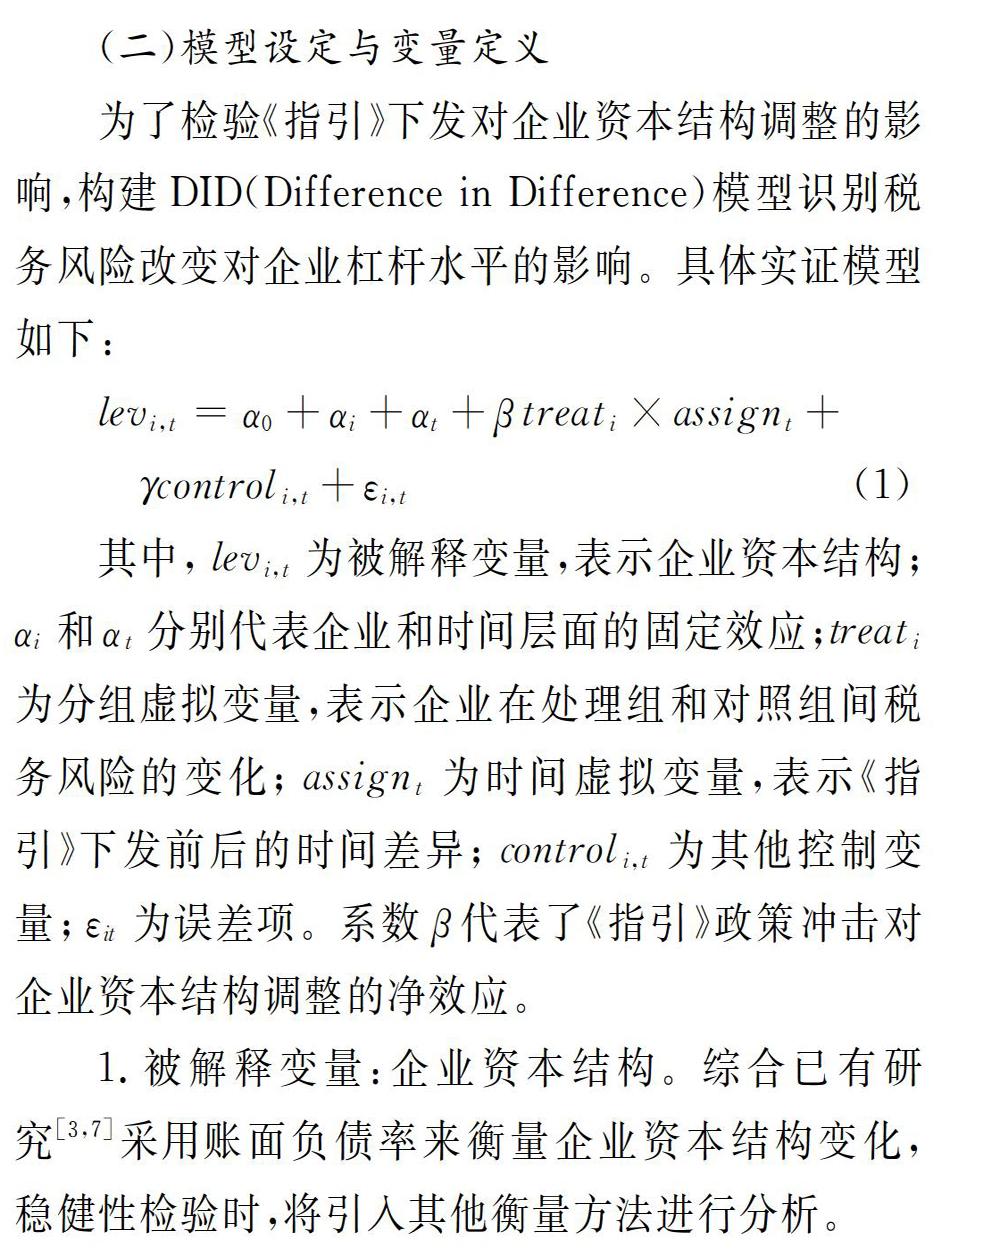
摘 要:基于上市公司数据构建双重差分策略,研究税务风险对企业资本结构调整的影响。结果显示:企业税务风险的下降会减缓企业资本结构调整,平均而言,处理组企业的资本结构降低了约2%,且这一关系在动态条件下依然存在;在规模较小、市场化程度较高的企业,这种抑制效应越明显;税务风险的降低会影响企业避税,进而减缓资本结构的调整速度。因此,完善企业税务风险管理,有助于“稳杠杆”战略的顺利实施。
关键词: 税务风险;企业资本结构调整;税收规避;“去杠杆”;准自然实验
一、引 言
中国经济进入新常态以来,“高杠杆”是最引人关注的问题之一。党的十九大报告指出,防范化解重大风险是当前“三大攻坚战”的核心内容。而企业风险是当前中国面临的重大风险要素之一,要把降低企业杠杆率作为当前的一项重要工作 [1]。既有研究发现,企业去杠杆的微观本质是资产负债的动态调整,换言之,无论去杠杆、降杠杆还是稳杠杆,其实质都是资本结构动态调整过程[2]。当前,中国经济正处于转型升级爬坡换挡的关键时期,如何防范化解重大风险、保持宏观杠杆率基本稳定,值得研究与探讨。
已有对企业资本结构调整及其影响因素的研究认为,税收一直是影响企业资本结构的重要因素[3-5]。Modigliani 等(1963)在放松MM定律完美假设的基础上提出了有税MM定律,认为负债的税盾作用有助于降低资本成本,提升企业价值[6]。随后,有研究从债务税盾和非债务税盾视角探讨税收与企业资本结构之间的关系[5,7]。……
登录APP查看全文