上市公司内部控制质量对高管—员工薪酬差距的影响
2021-02-07夏雪花王琼宫义飞
财会月刊·下半月 2021年1期
夏雪花 王琼 宫义飞
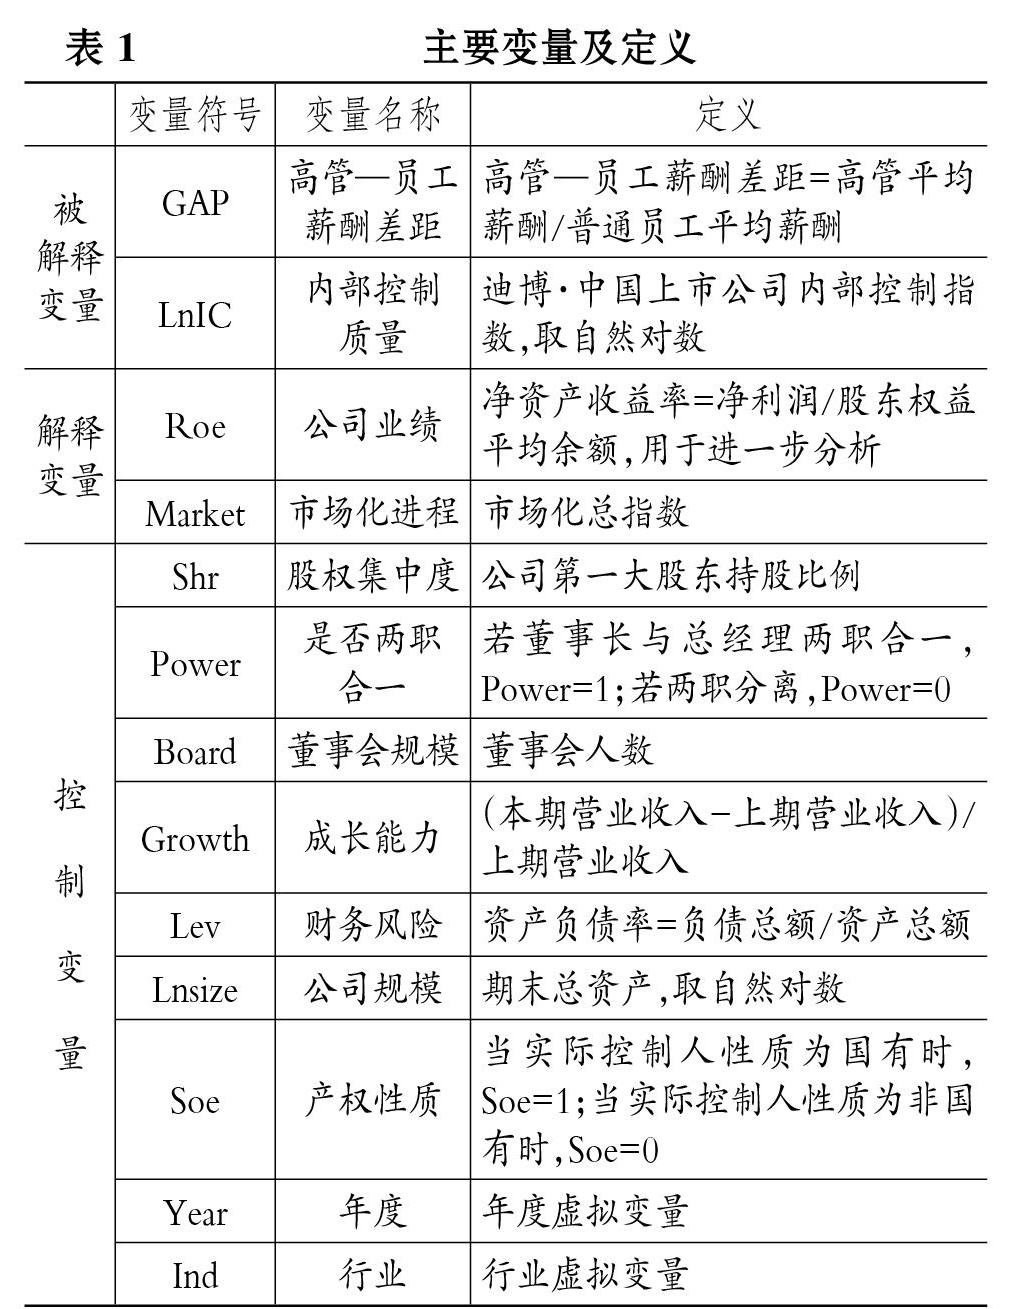
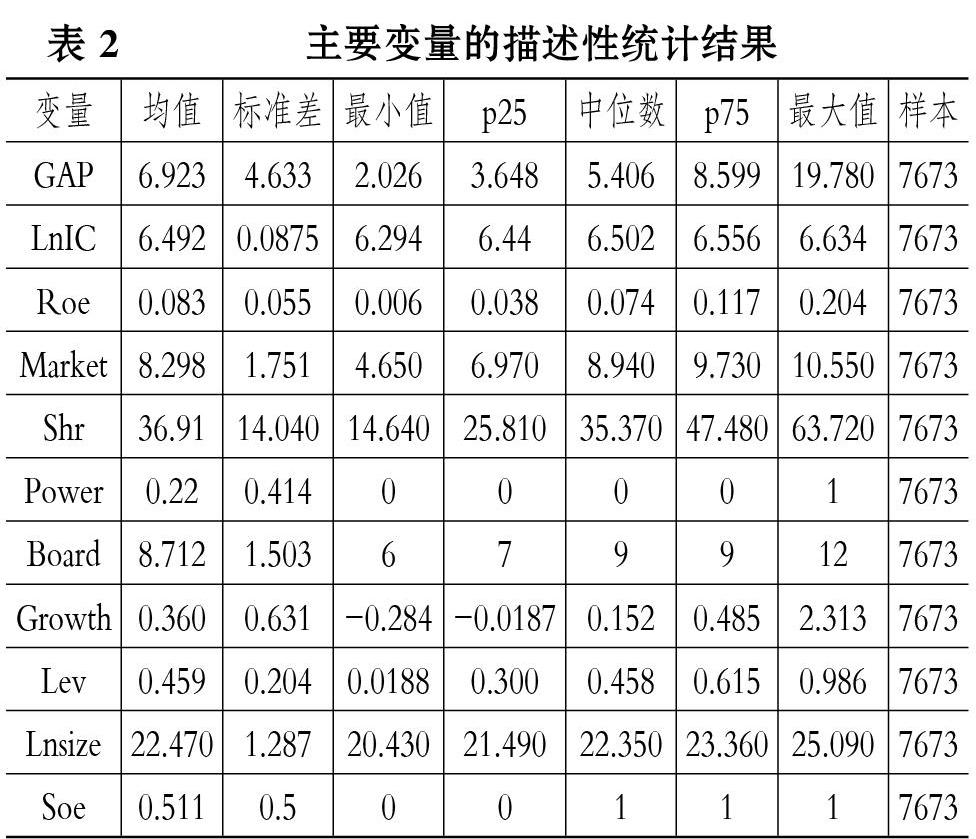
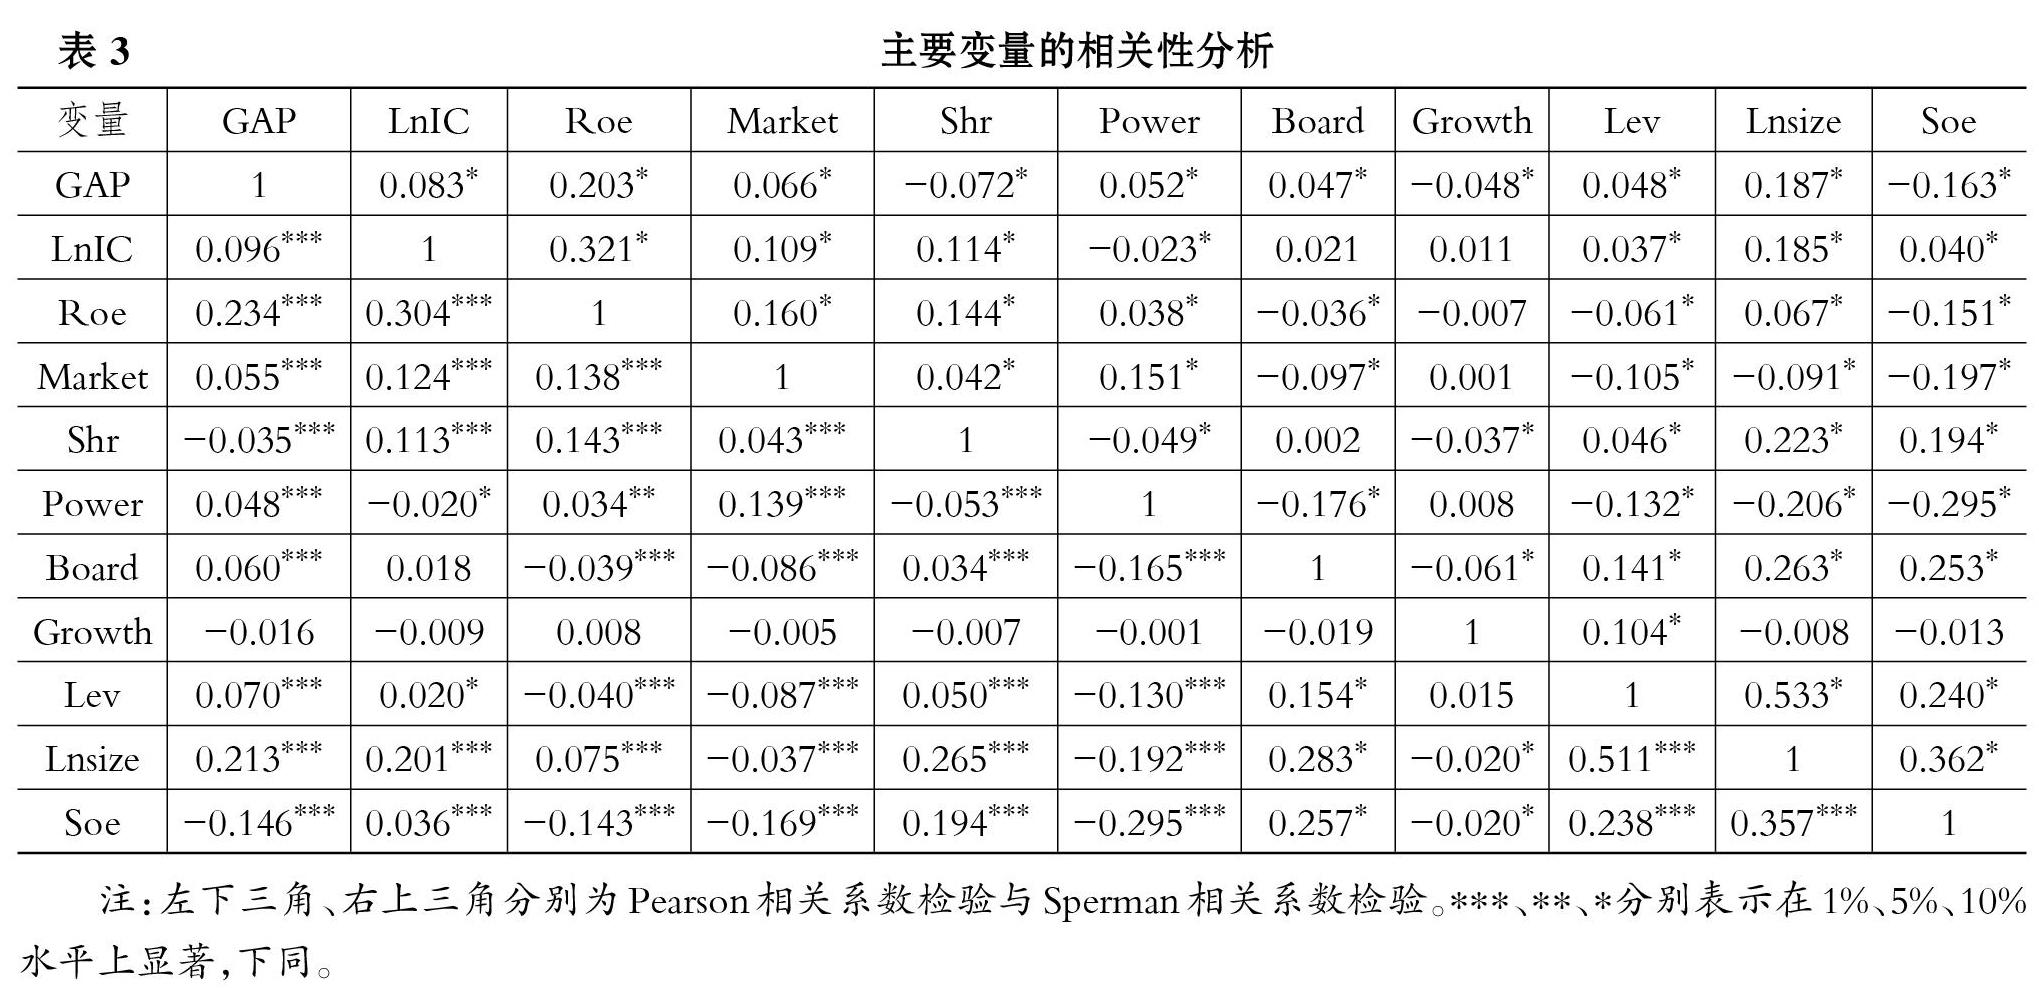
【摘要】合理制定薪酬分配政策、加强人力资源的考核与激励是企业内部控制建设的重要内容。 以2013 ~ 2018年我国A股非金融类上市公司为样本, 研究内部控制质量与高管—员工薪酬差距的关系, 以及地区市场化进程对两者之间关系的影响, 并进一步考察内部控制质量是否会影响高管—员工薪酬差距的激励效果。 研究发现, 内部控制质量对上市公司高管—员工薪酬差距有显著的正向影响。 随着地区市场化程度的提高, 内部控制质量对高管—员工薪酬差距的正向影响显著增强, 但市场化程度对两者之间正向关系的调节效应仅在非国有企业显著。 进一步研究发现, 高管—员工薪酬差距对企业业绩具有显著的正向影响, 相对于非国有企业, 国有企业高管—员工薪酬差距与企业业绩的相关性更显著, 国有企业内部控制质量越高, 薪酬差距激励效果越显著。 同时, 在市场化程度低的地区, 提高内部控制质量更有助于发挥高管—员工薪酬差距激励效果。
【关键词】内部控制质量;高管—员工薪酬差距;市场化进程;产权性质
【中图分类号】F275 【文献标识码】A 【文章编号】1004-0994(2021)02-0051-10
一、引言
合理的收入分配制度是社会公平正义的重要体现。 然而, 随着中国市场经济体制改革的不断深化以及企业内部分配制度的不断演变, 在逐步确立按劳分配与按生产要素分配相结合的分配制度的同时, 企业内部的薪酬差距在不断加大, 高管天价薪酬成为普遍现象。……
登录APP查看全文