终极控股股东两权分离对现金持有价值的影响研究
2021-01-25曹海敏李三印
会计之友 2021年1期
曹海敏 李三印

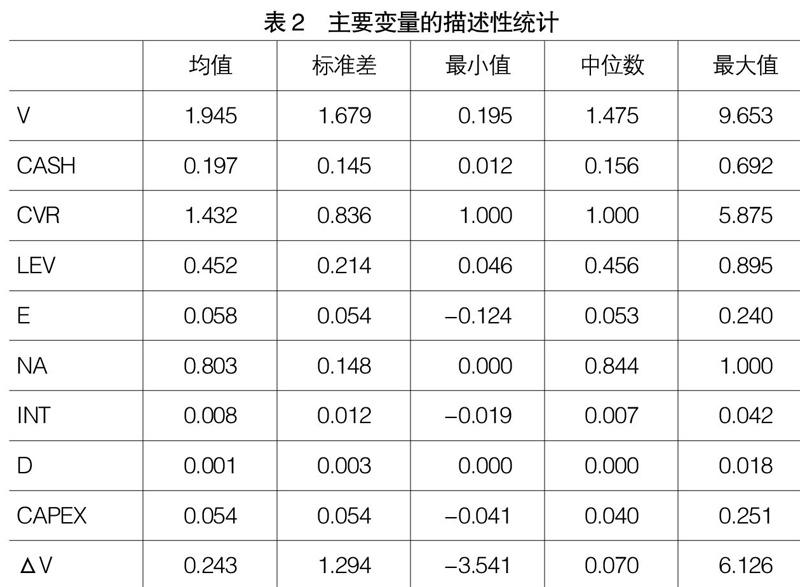
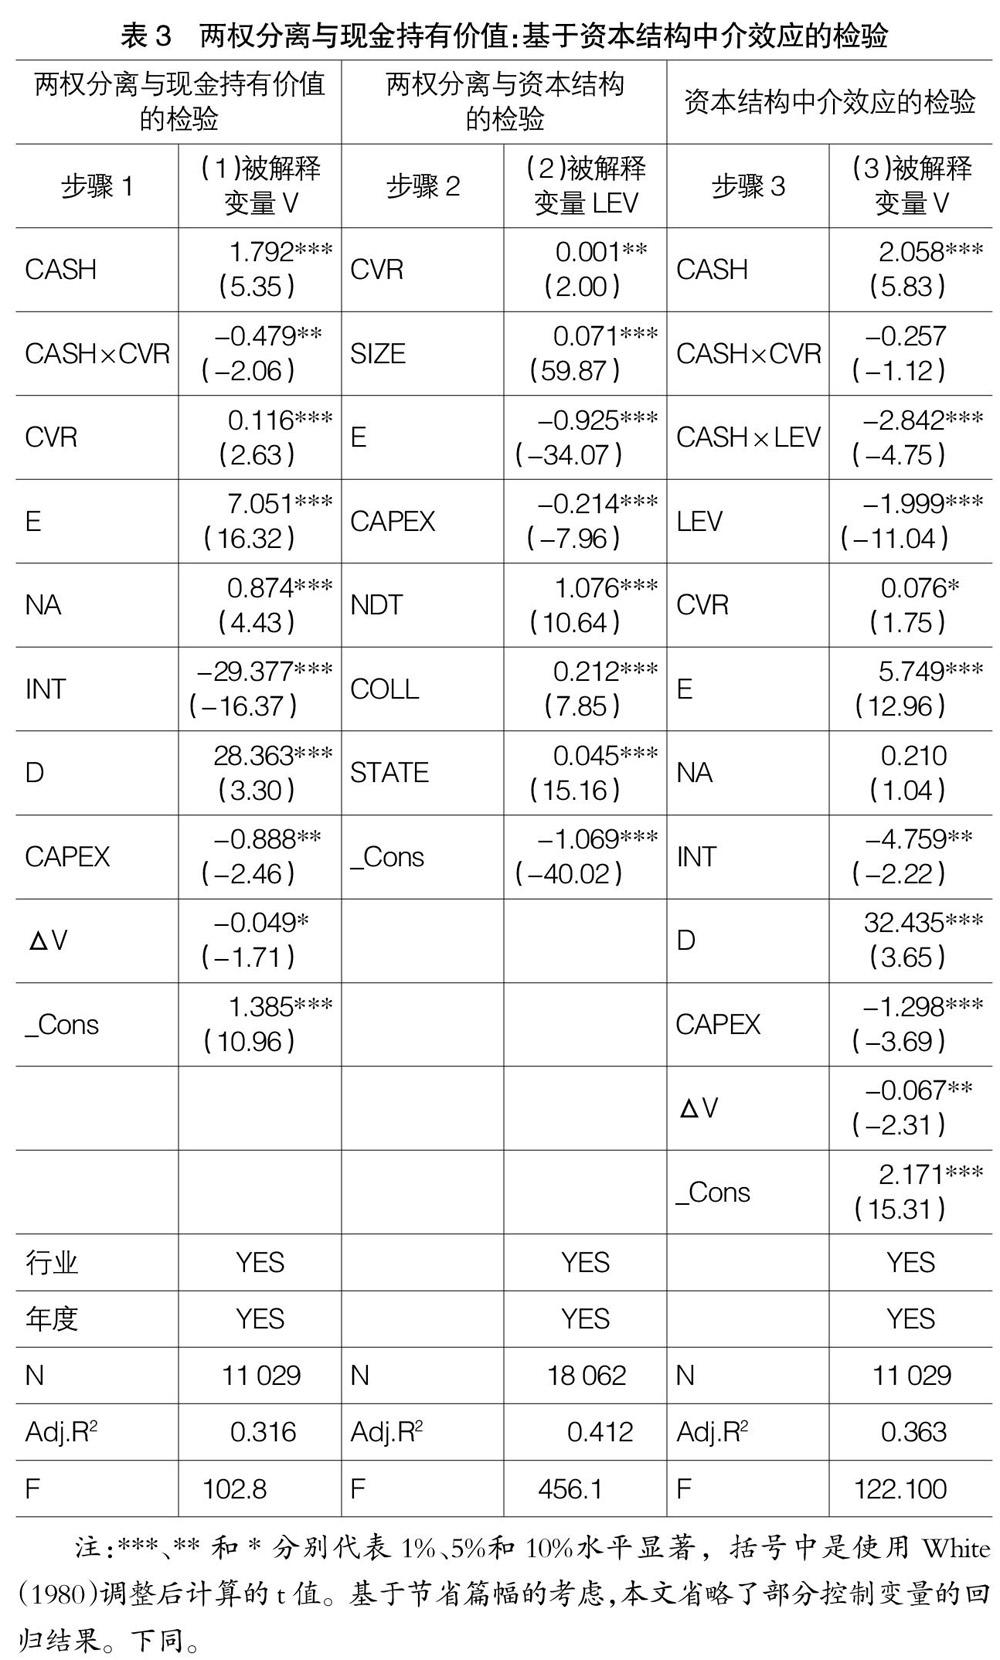
【摘 要】 以我国2007—2018 年A股上市公司的数据为样本,基于资本结构的中介效应,研究了终极控股股东两权分离对现金持有价值的影响及作用机制。实证结果显示:两权分离度越高,现金持有价值越低;资本结构在终极控股股东两权分离影响现金持有价值的过程中发挥中介作用。本研究旨在揭示:资本结构是终极控制人实现资金侵占行为的工具;并且当终极控制人两权分离度较大时,外部投资者将会对公司持有的现金资产给予较低的价值评估。以上发现丰富了两权分离及现金持有等相关领域的文献,拓展了终极控股股东资金侵占行为研究思路,对于上市公司现金持有价值效应的提高具有一定的借鉴意义。
【关键词】 两权分离; 现金持有价值; 资本结构
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2021)01-0017-06
一、引言
现金持有对企业的正常运营以及可持续发展至关重要。现金具有较强的流动性,极易成为控股股东进行资源转移的对象。近年来,上市公司资金被控股股东侵占和濫用已然成为资本市场的常见现象,即使在严厉监管的打击之下,控股股东违规占用资金的行为也屡见不鲜。诸如近来的东海海洋被控股股东占用资金金额达8.19亿元、辅仁药业近17亿元资金“凭空”消失等令人触目惊心的资金侵占案件。这些案件充分说明控股股东无不利用手中的权力和信息优势进行恶意掏空,将上市公司当作套取现金的玩偶。这种侵占行为不仅造成公司无法正常经营,甚至将公司推到了濒临退市甚至破产的边缘,严重损害了投资者的利益,危害着股市安全。……
登录APP查看全文