新政府会计制度下高校会计实务问题研究
——以K大学为例
2021-01-16刘媛田映红熊娜正高级会计师阳灵芬王秋娜昆明医科大学云南昆明650500
商业会计 2020年24期
刘媛 田映红 熊娜(正高级会计师) 阳灵芬 王秋娜(昆明医科大学 云南昆明 650500)
一、新制度下高校会计核算体系的构建
按照新制度的要求,高校应结合财务管理工作实际,从会计科目体系设置、新旧过渡衔接的处理、基建业务的并账、项目余额的管理、固定资产和无形资产的核算管理、应收应付账款的管理、预算会计和财务会计凭证设计等方面综合考虑,搭建新账,开展会计核算工作。K大学具体操作如下:
(一)会计科目体系的设计。会计科目的设计和编码基本按照新制度的要求设置,节选费用类科目设置,如表1所示。但是如果完全按照新制度的要求设置会计核算科目,并不能充分完整地反映学校的各类经济业务,不便于为学校管理决策提供有效信息。此外,年终决算报表需要反映学校的经济状况,应按照经济功能填报。综合考虑以上实际情况,结合现有财务核算软件强大的支撑功能,K大学最终选择了以新制度科目体系框架为主导、经济科目为辅助的会计科目体系,既以新制度为准绳,又结合了决算报表和学校管理的需要,使新制度的实施平稳有效落地。节选费用类商品和服务支出科目设置,如表2所示。
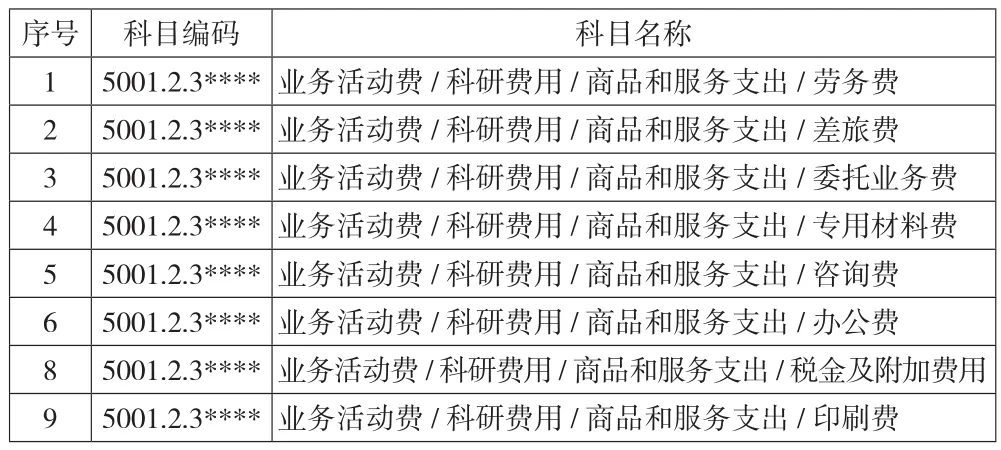
表2 新制度下K大学费用类辅助经济科目的名称和编码
(二)新旧制度的衔接工作。
1.科目的衔接。按照新制度的要求,梳理科目对照表,保证新旧科目衔接准确无误,新旧制度平稳过渡。新制度下会计核算方法发生了改变,会计实务操作更应该做到有依据、有痕迹。……
登录APP查看全文
