股权激励对企业创新产出的影响
2021-01-11张海昕
中国商论 2021年1期
张海昕
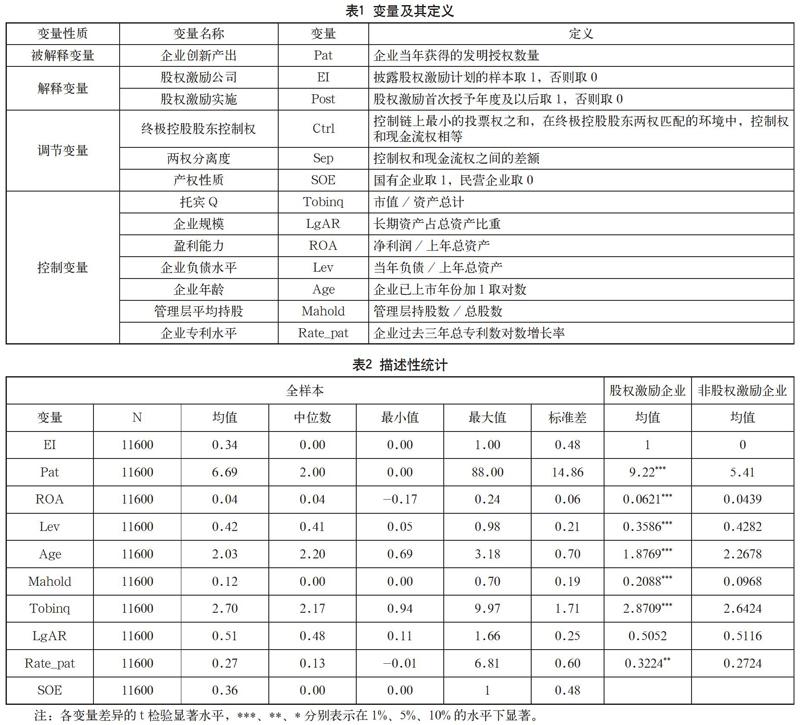
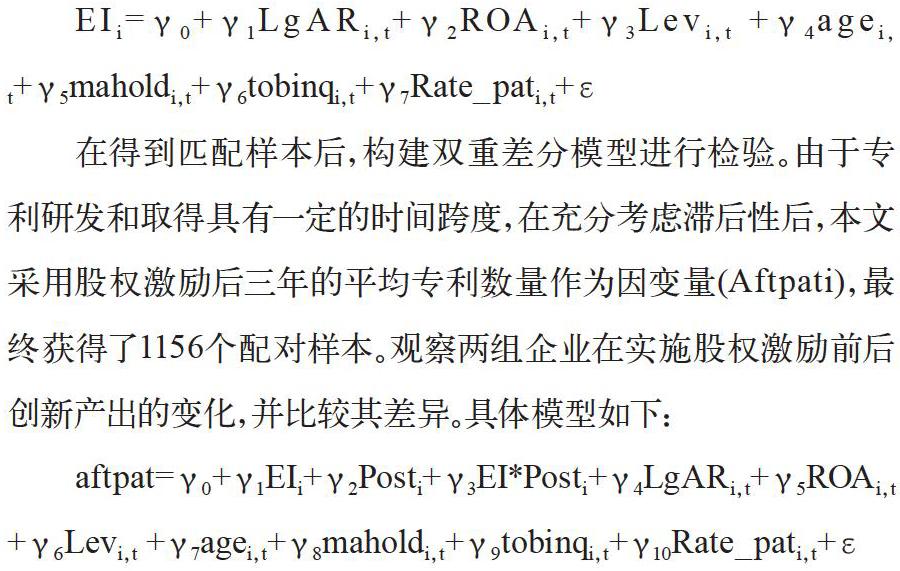
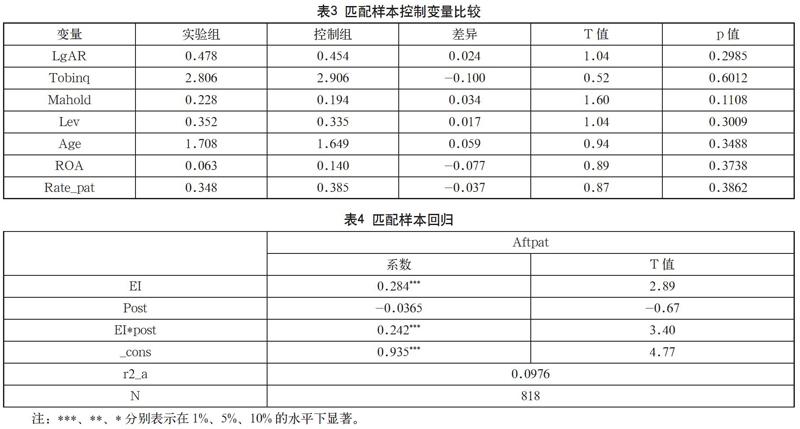
摘 要:通过A股制造业上市公司2009—2017年的微观数据,本文考察了我国制造业上市公司股权激励的实施对其创新产出的影响。按照年度进行倾向得分匹配,在较大程度的减少样本选择性偏误问题的基础上,基于双重差分模型的分析发现,股权激励的实施显著提升了制造业上市公司的创新产出,表明股权激励可以有效的促进企业创新。通过进一步考察终极控股股东的产权性质、控制权以及两权分离度的调节作用时发现,在民企中股权激励对企业创新产出的正向作用显著好于国企。同时还发现在两权分离的情况下,终极控股股东的控制权能够提升股权激励发挥出对企业创新产出的促进作用,而在两权匹配的情况下,两权分离度会减弱股权激励对企业创新产出的促进作用。
关键词:股权激励;创新产出;倾向得分匹配;双重差分;终极控股股东特征
中图分类号:F279.23 文献标识码:A 文章编号:2096-0298(2021)01(a)--06
2008年金融危机给制造业企业带来一个深刻的考验,面对金融界及房地产产业的经济过热现象,制造业企业如何提高自己的投资报酬率来避免资金在虚拟经济中空转的现象。“新常态”是我国经济发展必须要经历的阶段,该阶段以供给侧改革及创新驱动战略为主要改革目标。从微观来讲,如何提高自己的创新产出成为中国制造业面临的重中之重。但由于创新研发活动跨越周期长,不确定性高,前期投入大。因此,在企业中构建合理有效的激励机制是促进其提高产品创新能力的关键保障。……
登录APP查看全文