分位数回归模型对国内大宗商品指数市场风险的度量
2021-01-11杨立建
中国商论 2021年1期
杨立建
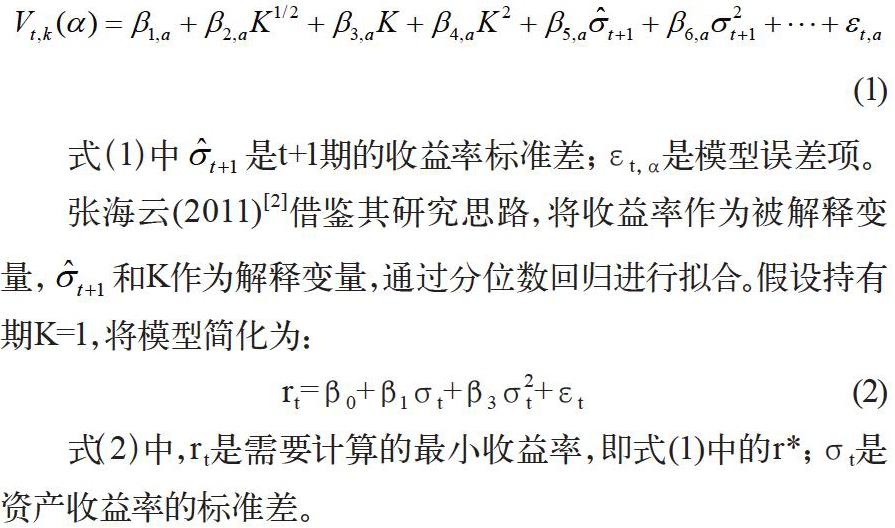
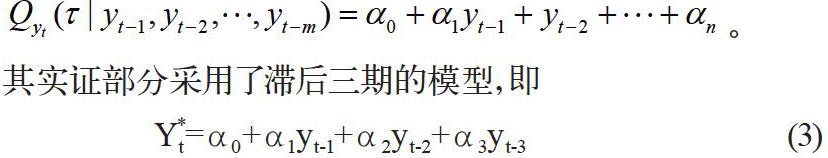
摘 要:本文通过建立基于分位数回归的VaR模型,对国内具有代表性的大宗商品期货价格指数市场风险进行了度量,实证分析了大宗商品期货价格指数具有尖峰厚尾、聚集效应的特性;同时,进一步拓展了基于分位数回归模型来测度在险价值(VaR)的方法。
关键词:分位数回归;VaR;大宗商品期货价格指数;市场风险
中图分类号:F252.5 文献标识码:A 文章编号:2096-0298(2021)01(a)--03
市场风险指的是由于金融市场上标的产品价格波动而导致的风险,又称为价格波动风险。市场风险是金融衍生品交易中经常面对的一种风险。随着我国金融市场改革创新的进一步推进,2019年8月,我国首批商品期货指数ETF基金获得证监会批准,大量的原先投资于股票和债券的机构投资者和普通投资者有机会通过这类公募基金产品,参与到大宗商品期货交易中。由于商品期货市场与股票市场的交易机制不同,商品期货市场是多空交易机制,交易方式是保证金交易,具有高杠杆、高波动等特征,其时间收益率序列一般都具有尖峰厚尾效应、聚集效应和时变方差特性,因此,投资者准确的识别和度量其市场风险尤为重要。
1 在险价值理论简述与分位数回归模型
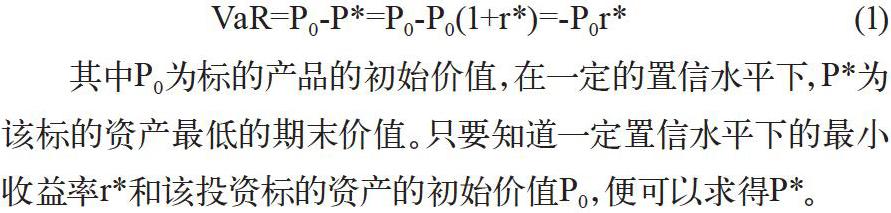
在险价值(Value at Risk)方法是金融风险度量的方法之一,通常将在险价值(VaR)定义为某一置信水平下,某一金融资产或证券组合价值在未来特定时期内的最大损失。计算公式为:
其中P0为标的产品的初始价值,在一定的置信水平下,P*为该标的资产最低的期末价值。……
登录APP查看全文