农业基层预算单位预算执行情况分析及建议
——以A单位为例
2021-01-04罗周达
中国农业会计 2020年11期
关键词:预算编制
罗周达
A单位系中央部委直属的京外二级预算单位,是从事热带农业研究的国家级科研机构,下设15个科研和附属机构,包括非营利性科研机构6个、农业事业单位5个、拟转企单位4个。
一、预算执行基本情况
A单位的资金来源主要为财政拨款收入、事业收入和其他收入,其中财政拨款收入全部为中央财政拨款。从近四年的部门决算来看,平均财政拨款占财务总收入比为75.77%,年度预算执行进度呈明显上升态势(如下表所示)。
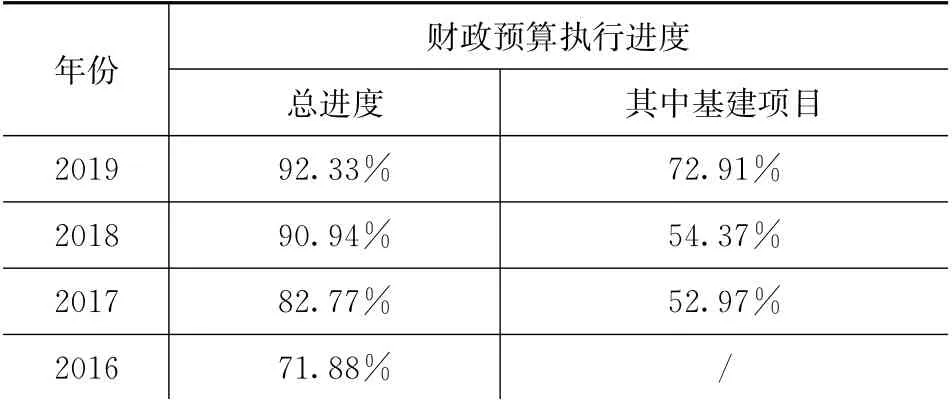
财政预算执行进度年份总进度 其中基建项目2019 92.33% 72.91%2018 90.94% 54.37%2017 82.77% 52.97%2016 71.88%/
A单位2019年部门预算财政拨款收入中基本支出占55%,项目支出占45%。项目支出可分为三大类:科学技术项目占比54%,农业事业项目占比20%,基本建设项目占比26%。
从2019年预算执行情况来看,A单位预算执行呈三个特点:一是除需要考核的时间节点外,其他月份总执行进度均无法达到序时进度;二是上半年执行较慢,项目支出发力较晚,5月有所加快、6月急剧增长;三是基本建设支出偏慢是总进度偏低的重要影响因素(如下页图所示)。
二、预算执行情况分析
预算执行的前提是项目实施。A单位是地处热带地区的农业类科研院所,项目实施受自然因素、体制因素和管理因素等多重影响。
(一)自然因素
自然因素的制约主要体现在项目实施要跟随热带作物的生长周期、热带气候的发展规律而进行。例如病虫害防治类科学技术项目,其主要执行工作集中在病毒传播、爆发时期,项目实施节奏无法人为提前或推迟,需要跟随病虫害发生发展规律安排研究工作;……
登录APP查看全文