目标成本法:解读与应用案例
2020-09-06温素彬屠后圆
会计之友 2020年18期
关键词:成本管理
温素彬 屠后圆
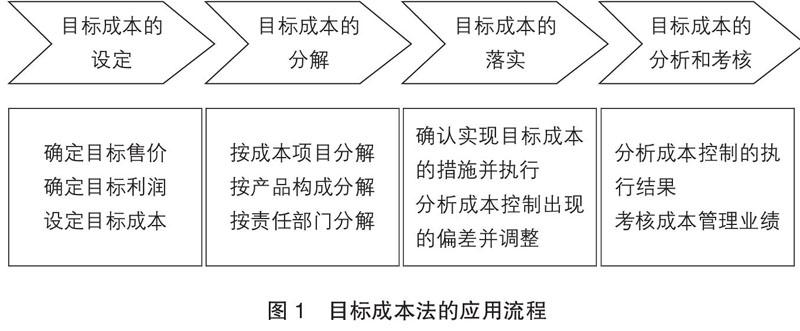
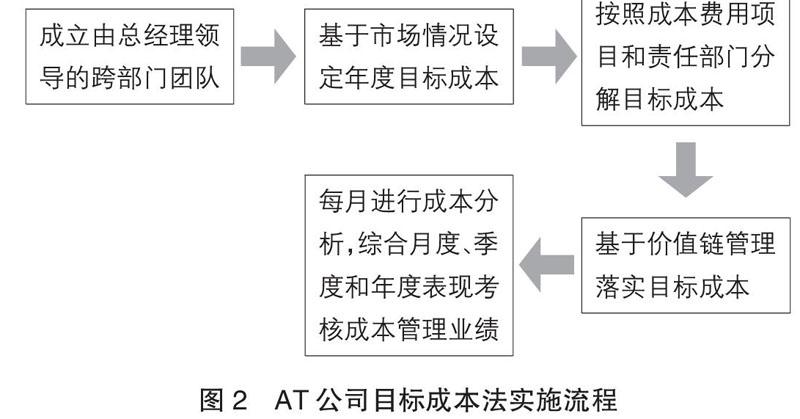

【摘 要】 现代企业生产经营的目标之一是获得经济利润,而进行成本管理能够帮助企业合理配置资源,以较少的投入获得更多的收益。目标成本法作为一种有效的成本管控工具,在日本起源并发展后得到了制造业企业的广泛应用。目标成本法注重产品成本的事前控制,强调全过程和全员的成本控制,可以提高企业成本管理效率和效果,以应对激烈的市场竞争。文章从理论角度探讨目标成本法的概念、应用环境和应用流程等,并结合AT公司的具体案例,分析如何在制造业企业实施目标成本法,为企业更好地应用目标成本法提供借鉴。
【关键词】 目标成本法; 成本管理; 全过程控制; 全员控制
【中图分类号】 F230 【文献标识码】 A 【文章編号】 1004-5937(2020)18-0150-06
一、引言
制造业是国民经济的主体,是实现国家和民族强盛的基石,然而我国制造业企业面临产业结构不合理、资源利用效率低、环境污染大、信息化程度低等挑战。全球化进程给制造业企业带来机遇的同时,也带来了激烈的市场竞争。制造业企业需要提高创新能力、加快信息化建设来抓住机遇,同时也要更加注重成本管理,应对市场竞争。冯圆[ 1 ]指出企业必须高度重视建设和完善成本管理制度,总结分析现有成本管理方法的降成本动因及规律,进而提高成本管理效率。我国财政部颁布的《关于全面推进管理会计体系建设的指导意见》和《管理会计基本指引》为企业应用管理会计工具降低成本提供了重要的指导。……
登录APP查看全文