危机下汇率市场与股市间的风险传染效应研究
2020-09-06李逸卓杨潇
会计之友 2020年18期
李逸卓 杨潇

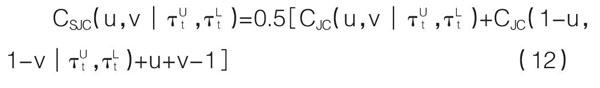
【摘 要】 当前各金融市场之间的联系日益深入,使得他们之间发生风险传染事件的概率显著提高,因而有必要厘清各金融市场之间的相依关系,以防范金融风险在各金融市场之间的传染,维护金融稳定。文章运用ARMA-GJR模型对市场风险因子进行滤波,针对风险因子的有偏胖尾分布特征,运用GPD的全参数极值模型对风险因子的尾部进行建模,随后基于时变SJC-Copula模型,分析中国汇率市场与股票市场间的风险传染。实证结果表明,中国股票市场与汇率市场之间更倾向于具有对称的相依性;在尾部风险传染上具有非对称效应,且下尾的传染效应强于上尾的传染效应。
【关键词】 风险传染效应; 时变SJC-Copula; EVT; ARMA-GJR模型
【中图分类号】 F830 【文献标识码】 A 【文章编号】 1004-5937(2020)18-0054-06
在经济全球化的今天,國与国间的贸易往来日趋密切,各国之间的资本流动日益频繁,使得各国外汇市场飞速发展。伴随迅猛发展的信息科技,进一步深化金融市场间的联系,大大提高了金融市场之间风险传染概率。股票市场作为经济的晴雨表、企业融资的重要渠道,不仅反映经济的发展状况,而且对推动经济发展亦有举足轻重的作用。因此,探究汇率市场与股市之间相依结构,考察两者之间的风险传染效应有着重要的经济和现实意义。
目前,研究金融市场风险传染效应的方法主要有四种:Granger因果检验理论、多元GARCH族模型检验、相关系数检验和Copula相依结构检验算法。前三种检验方法存在假定资……
登录APP查看全文