个人所得税对收入差距调节作用的实证研究
2020-05-21唐浩
中国市场 2020年14期
关键词:税收制度
唐浩
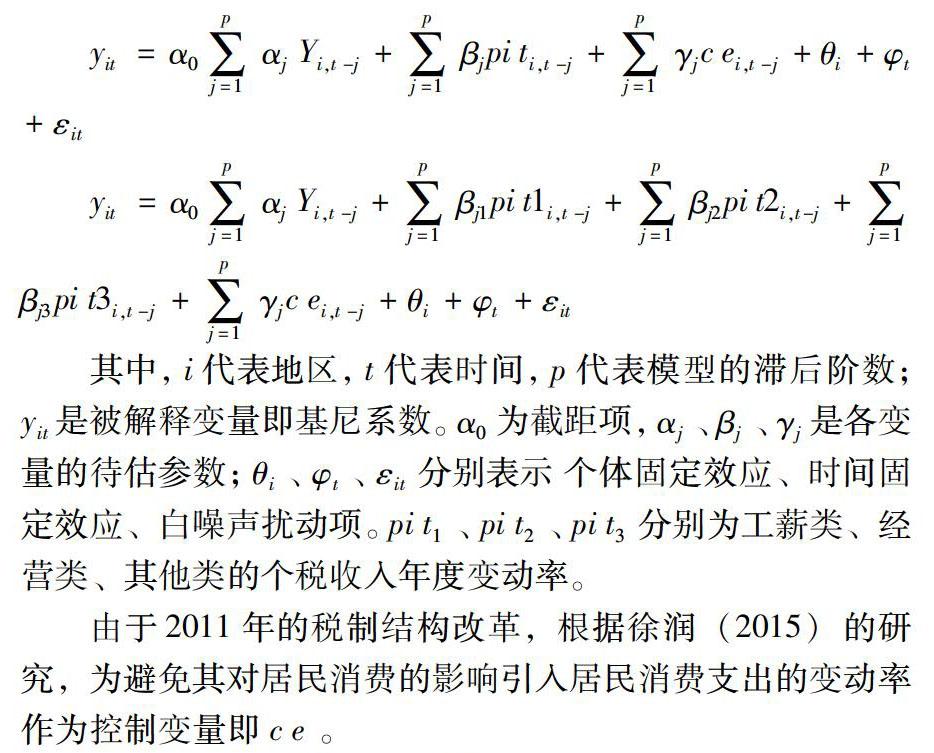
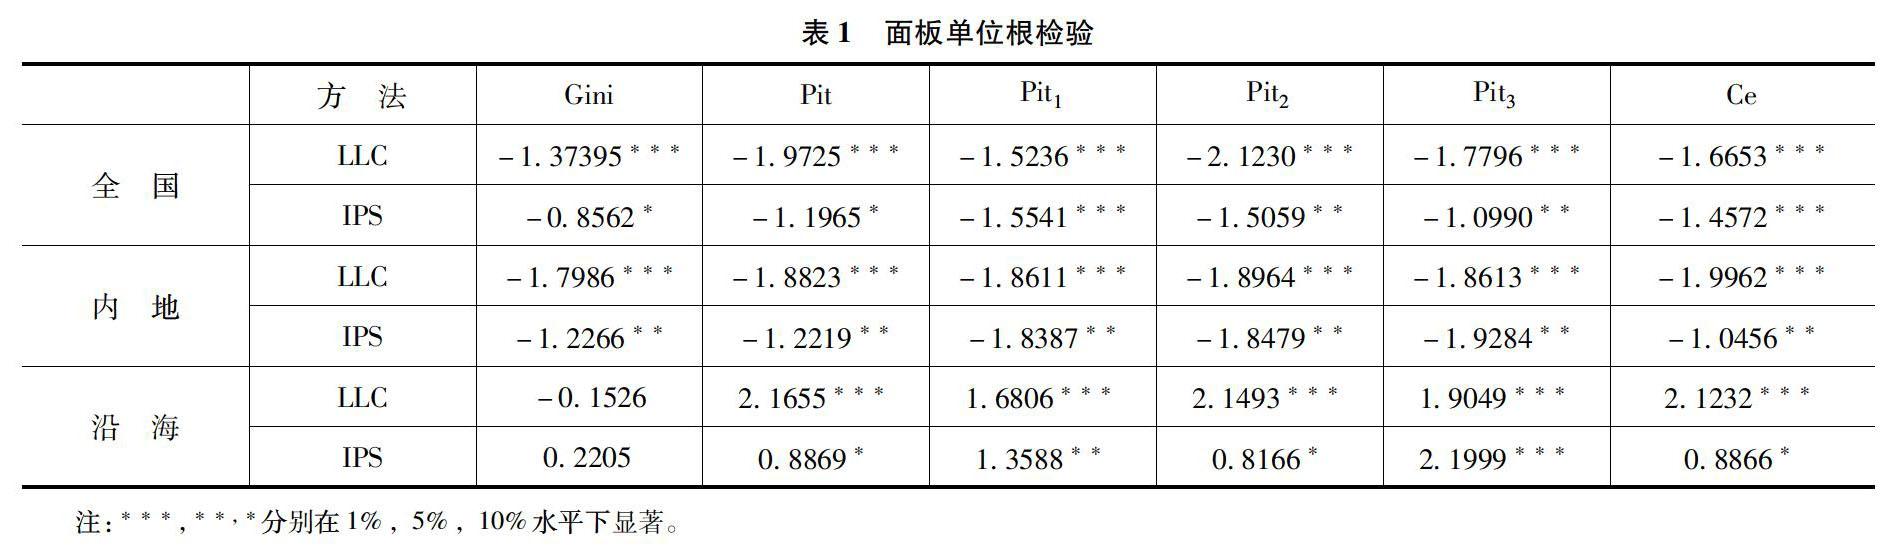
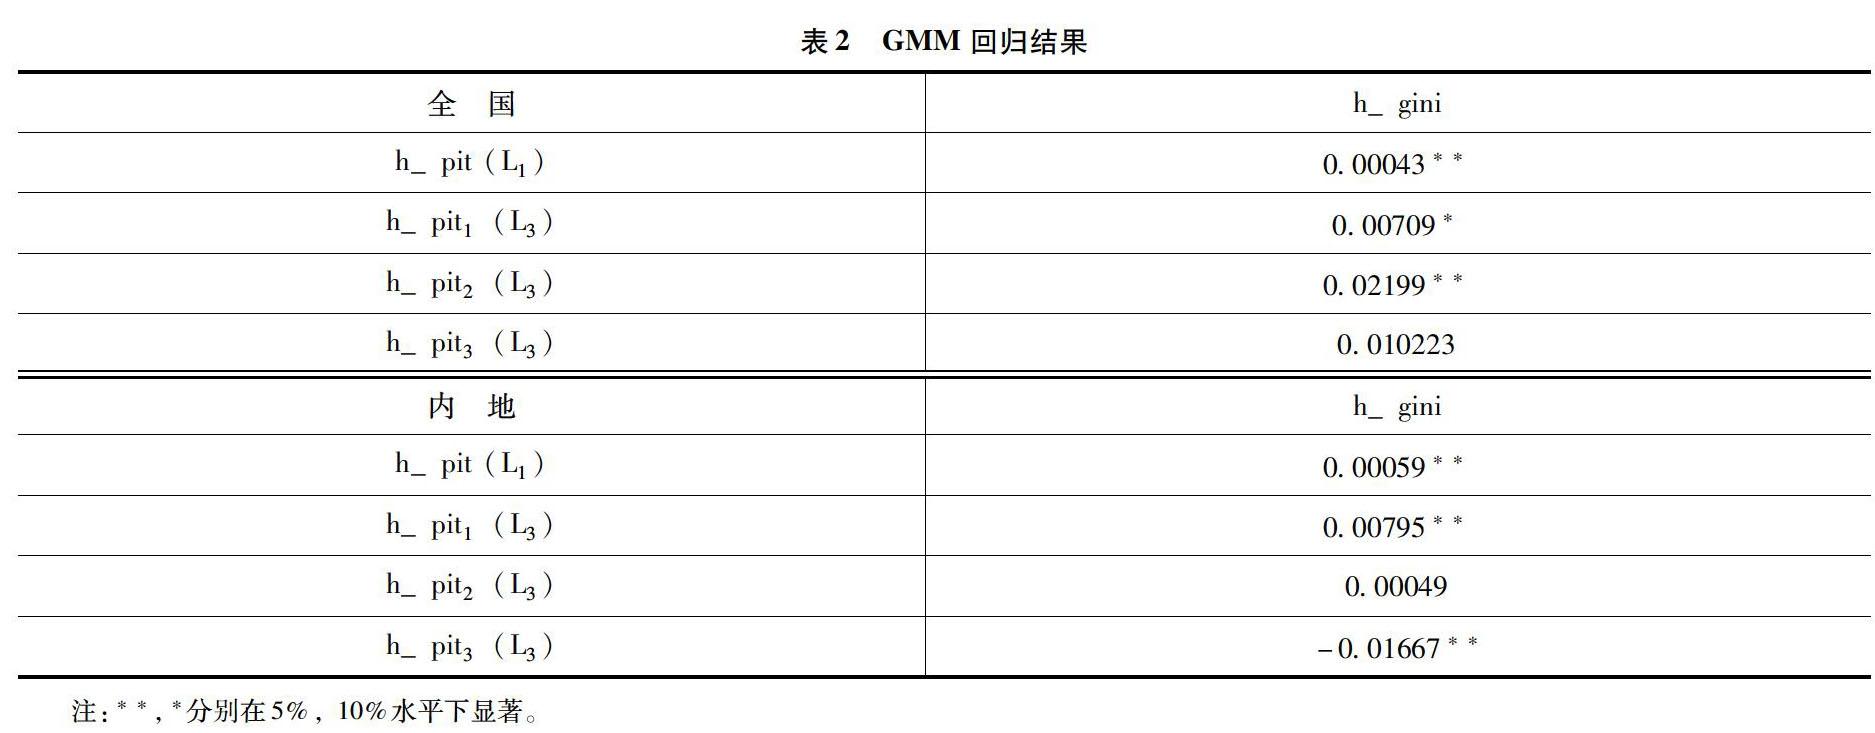
[摘 要]文章的研究目的是针对个人所得税对收入差距调节作用做实证研究,根据我国当前国情分为沿海和内陆两个类别。笔者得出了以下结论:总的来说,个税对收入差距的调节作用与笔者的期望恰恰相反,反而使得收入差距呈扩大趋势。
[关键词]个人所得税;收入差距;税收制度
[DOI]10.13939/j.cnki.zgsc.2020.14.141
1 研究背景和意义
改革开放以来,我国经济迅猛发展,但是近年以来收入差距变得越来越大。作为调节居民收入分配的重要手段之一的税收成了关注的焦点。而我国当前的税收制度是以间接税收入为主要收入,辅助收入为直接税收入,房地产税和遗产税虽然可以直接调节收入分配,但我国现如今相关制度不够完善,因此个人所得税显得尤为重要。所以本文重点研究个税对收入差距的调节作用。提出我国个税改革的方向,对促进税制改革和缩小贫富差距具有较强的现实意义。
2 文献综述
研究个人所得税对收入差距调节作用的文献有很多,但是学者们始终没有得出统一的结论。主要观点有以下三个:一是个人所得税可以调节收入差距并且效果是显著的;二是个人所得税可以调节收入差距效果是微弱的;三是个人所得税无法调节收入差距。王亚分、肖晓飞、高铁梅(2007)发现个人所得税在2002年以后起到了缩小居民收入差距的作用。庞淑芬(2016)采用2008—2014年的城镇居民收入数据证明了个税对收入差距的调节作用是十分微弱的,因为个税在总税收中占比较小。……
登录APP查看全文
