内部控制缺陷与企业创新
2020-05-21刘倩麟
国际商务财会 2020年4期
刘倩麟
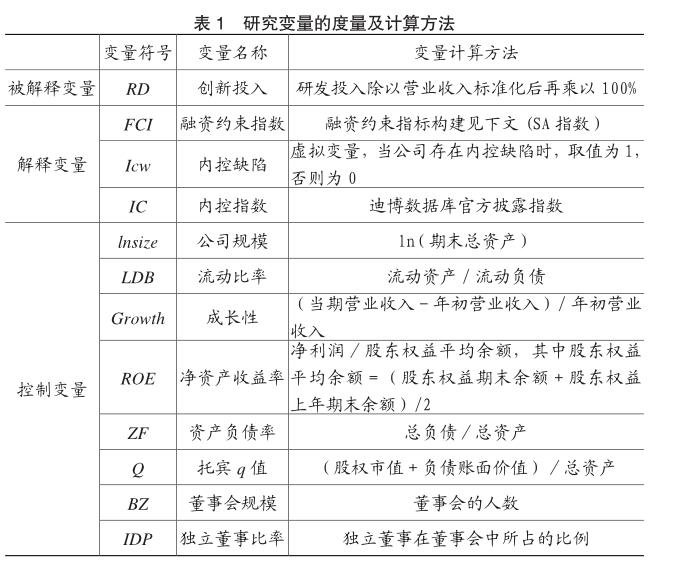
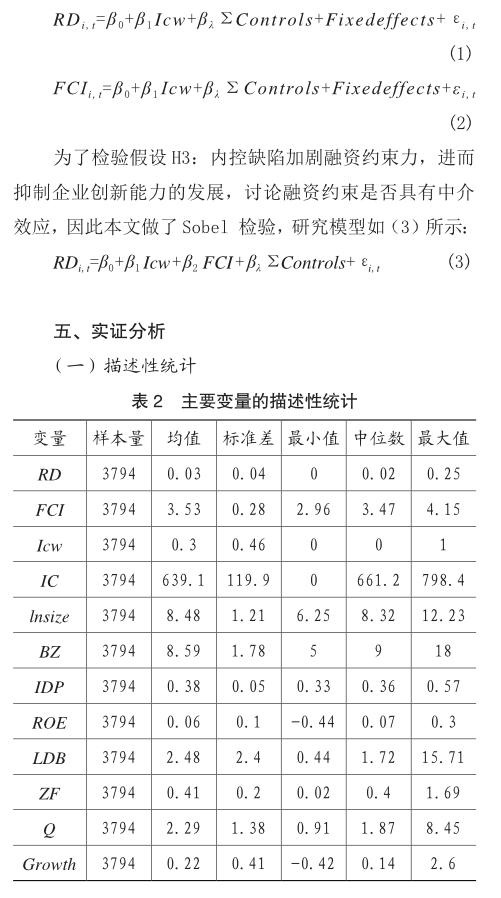
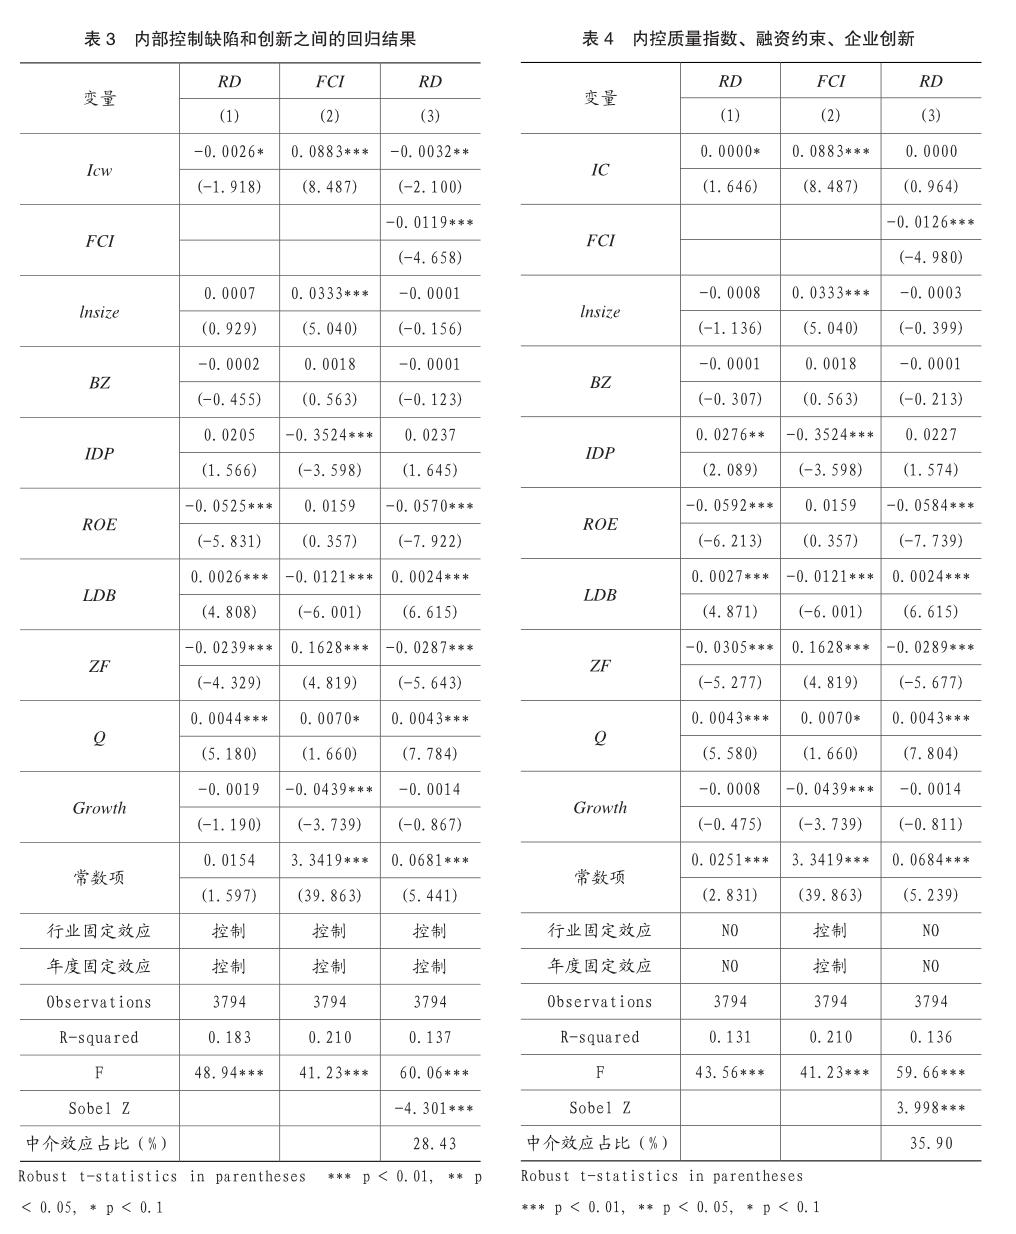
【摘要】文章以2012——2018年上市企业为分析样本,研究了企业内控缺陷与企业创新的关系、内控缺陷与融资约束的关系,以及融资约束作为中介效应在内控缺陷与企业创新之间的作用。研究结论证实,内部控制缺陷与企业创新显著负相关;企业内控缺陷越严重,面临的融资约束越高;企业内控缺陷加剧融资约束,融资约束作为中介效应,进一步限制企业创新能力。稳健性结果表明,融资约束会抑制企业创新,因此表明相对于企业内部控制缺陷问题,良好的外部融资环境对于企业创新的作用更大。
【关键词】企业创新;融资约束;内部控制缺陷
【中图分类号】F275
一、引言
在我国经济转型期间,创新发展能力作为企业的核心能力,不仅影响企业的生存与发展,也掌握着整个国家经济命脉。《企业内部控制应用指引第10号——研究与开发》明确要求企业专注于创新活动,增强企业的市场竞争力,制定科学合理的规划;同时,企业是联动整合体,其创新发展需要長期有效的投入机制,这套机制受企业内部制度的影响较大。根据企业内控条例要求企业必须报告真实完整的财务信息,在不违背法律法规的情况下保证资产安全等。因此,内部控制对于企业创新发展的影响不可轻视。
研究表明,内控质量与企业创新正向相关。此外研发投入需要充实的财力来支撑,企业需要从内部融资或者外部融资来获得充足的资金,但并不是每家公司都能成功融资,因此在研发创新过程中,都会面临融资约束的问题。……
登录APP查看全文