新政府会计制度下髙校会计实务难点和对策研究
2020-01-21姚艳
行政事业资产与财务 2020年15期
姚艳
摘要:政府会计制度改革对行政事业单位会计核算产生了巨大的影响,为使高校财务人员顺利实施新政 府会计制度,本文从新政府会计制度创新内容出发,对财务软件中应用难点、财务会计与预算会计收支口径进行 分析、提出了实施新政府会计制度的对策。
关键词:政府会计制度;高校;难点;对策
2017年10月24日,财政部印发了《政府会计制 度——行政事业单位会计科目和报表》(财会〔2017〕25 号)。新政府会计制度将行政事业单位的会计制度进 行了整合,各行政事业单位将于2019年1月1日起,实 行新政府会计制度。新政府会计制度统一了各行政事 业单位的会计核算方法和报表格式,有利于各行政事 业单位进行财务对比分析,找出自身存在的差距;有利 于完善权责发生制为基础的财务会计核算,从而进行 行政事业单位成本核算,提高行政事业单位的财务管 理水平;与此同时,新政府会计制度也激发了事业单位 财务工作者的学习动力,对目前使用的财务软件带来 了巨大的挑战,本文以天财软件为例探讨高校新政府 会计制度会计核算中的难点及对策。
一、新政府会计制度的创新内容
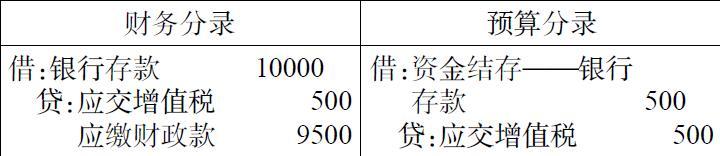
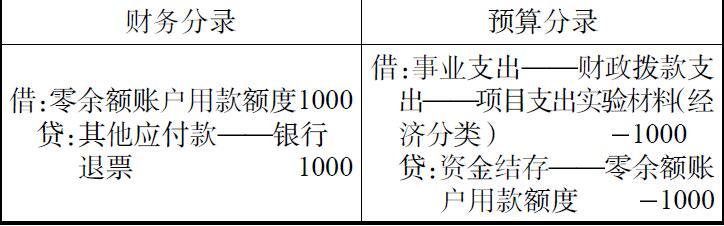
新政府会计制度实行财务会计和预算会计适度分 离并相互衔接的双基础、双报告、双体系的会计核算模 式,由于受托代理业务不纳人高校预算管理,因此预算 会计核算中的资金结存科目发生额小于财务会计核算 中的现金流量。也就是说,对于财务管理完善的高校来 说,不但要编制现金流量表,还要编制预算会计报表,极 大地增加了工作难度,需要区分哪些是纳人部门预算的 现金收支业务,哪些是不纳人部门预算的现金收支业务。……
登录APP查看全文
