浅谈融资租赁资产证券化
2019-10-21陈汉林
商讯·公司金融 2019年8期
陈汉林
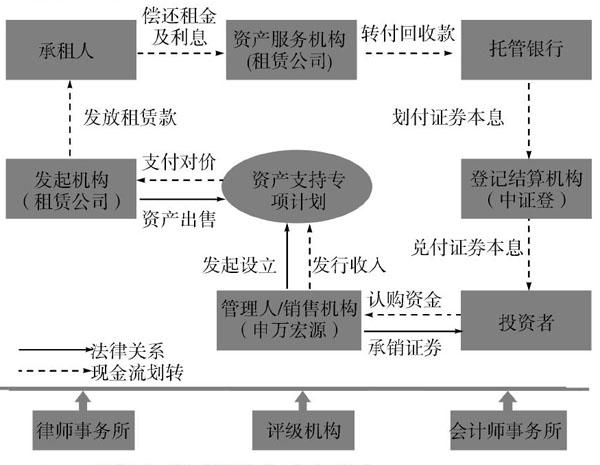
摘 要:租赁资产证券化可以盘活租赁资产、提高资金配置效率。融资租赁资产证券化本质上是以应收融资租赁款项现金流为支撑,以租金收益权为基础发行证券、融通资金的多主体、多环节的运作过程。本文对融资租赁资产证券化有关的会计确认、会计计量和财税等问题进行探讨。
关键词:资产证券化;会计处理;税务问题;融资成本
一、新会计准则对资产证券化会计处理的相关规定
(一)资产证券化会计处理核心问题
融资租赁资产证券化中的会计确认核心问题主要是发起人将准备证券化的资产转于SPV时,发起人准备证券化资产是否出表,即终止确认问题。所谓终止确认,最直接的理解就是将金融资产或金融负债或它们的某部分从企业的资产负债中剔除,是否或者说能否准确、恰当地判断和进行终止确认,对于资产证券化的发起人具有极其重要的意义。
(二)新会计准则对金融资产终止确认规定
财政部在2018年1月1日起施行的《企业会计准则第22号——金融工具确认与计量》和《企业会计准则第23号——金融资产转移》中,对于资产证券化的基础资产的确认给出了统一的处理规范。
《企业会计准则第22号——金融工具确认与计量》中规定,如果金融资产已转转移并且符合金融资产转移准则的相应规定,或者企业收取该金融资产现金流量的合同权利终止,则应终止确认。
《企业会计准则第23号——金融资产转移》中规定,如果企业已经将金融资产所有权上所附着的几乎所有的风险和报酬转移,则应终止确认,否则不能终止确认。……
登录APP查看全文