电子制造业新产品开发成本控制
2019-10-21杨君岐李娇
全国流通经济 2019年29期
关键词:成本控制
杨君岐 李娇
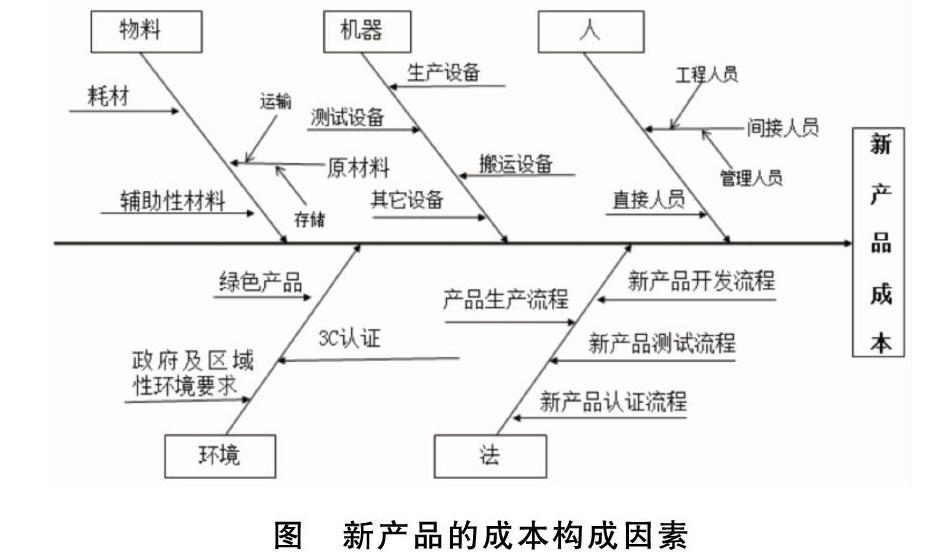
摘要:成本发生在企业生产运营的全周期,而产品成本在其中占据最重要的部分。产品成本决定于开发阶段的设计定型,受原材料市场、人力、设备等因素的价格波动而波动。本文将排除影响成本的次要因素,主要研究决定成本的环节——开发设计阶段的成本控制。
关键词:电子制造业;新产品开发;成本控制
中图分类号:F274;F426 文献识别码:A 文章编号:
2096-3157(2019)29-0137-02
一、电子制造业发展现状
信息化时代的今天我们已经离不开电子产品,在可视和可听的范围之外,电子产品已经成为我们的眼睛和耳朵,让我们有了超视距和超听距的能力。对电子产品依赖性的日益增强,推动了电子产品制造业的快速发展,其增长速度明显高于其他行業。据国家工信部统计显示,2018年规模以上电子信息制造业增加值同比增长131%,规模以上电子信息制造业实现出口交货值同比增长98%;2018年中国电器及电子产品出口量达到6641亿美元。
二、电子制造业新产品开发阶段成本控制的意义
随着电子行业竞争日益激烈,产品同质化已走向极端。如此竞争环境下,成本控制的核心竞争力地位便尤为突出。传统的成本控制,主要是各职能部门针对采购、生产、销售等方面做成本控制和优化,未能统揽全局,站到产品全生命周期的高度来规划设计成本控制方案。而新产品设计定型阶段的决策往往会成为量产阶段成本的决定性因素,因此在设计定型阶段导入成本设计和成本控制的概念,进而引入量产阶段影响成本的因素,可以有效连接设计开发阶段和量产阶段的成本因素,以实现在设计定型阶段全局考量成本因素,有效控制产品成本的目的。……
登录APP查看全文