预决算偏离度视角下的预算稳定调节基金研究
2019-04-01杨蓉洁
财政监督 2019年7期
关键词:基金
●徐 志 杨蓉洁
一、引言
2000-2007年,我国财政收入高速增长,在累计财政收入达到21.85万亿元的基础上,全国累计实现财政超收2.06万亿元,占累计财政收入的比重为9.43%。可以看出,财政超收的规模偏大,比重较高。在这8年中,每年都实现了财政超收,且预决算收入偏离度①均超过5%(除2002年外)。政府预决算之间出现差异是正常的,但预决算之间的差异过大、并呈持续扩大趋势,这需要重点关注,特别是2001年、2004年和2007年,预决算收入偏离度均超过了11%(见表1)。
表2反映了我国财政超支情况,从2000年至2007年,我国财政支出从15886.50亿元增加到49781.35亿元,累计财政支出23.41万亿元,全国累计实现财政超支1.29万亿元,占累计财政支出的比重为6%。可以看出,财政超支同样存在规模偏大、比重偏高的情况。并且在这8年中,有5个年度预决算支出偏离度超过了5%,即财政支出大幅度超预算增长也是常态。
为了解决财政超收问题,切断超收与超支之间的“直通车”(高培勇,2008;茆晓颖、成涛林,2012;董项梅,2013;张国庆,2014),我国于2007年设立了中央预算稳定调节基金,财政部《关于应发未发国债和预算稳定调节基金会计核算的通知》(财库〔2007〕117号)规定了其定义,即通过对财政超收收入的安排,用于弥补预算执行的缺口,在年初预算时可调入安排使用的专项基金。
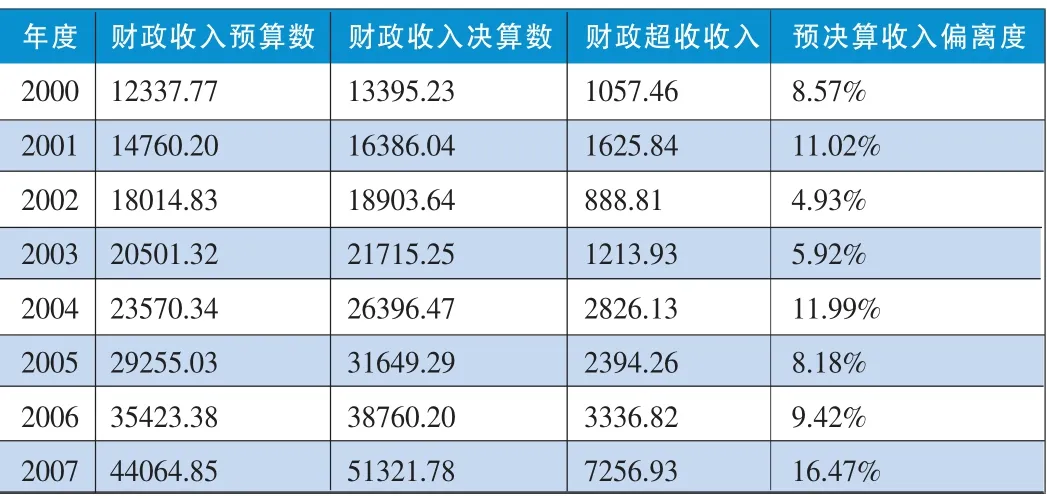
表1 2000-2007年全国财政超收情况 (单位:亿元)
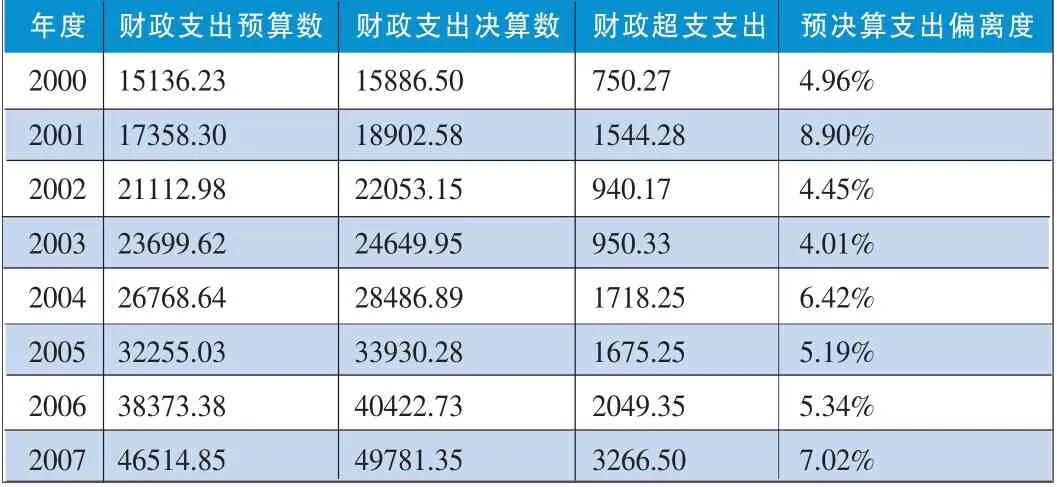
表2 2000-2007年全国财政超支情况 (单位:亿元)
2015年财政部印发的《财政总预算会计制度》对预算稳定调节基金核算及定义进一步作了规定。2018年3月20日起实施的《预算稳定……
登录APP查看全文
