地方审计机关人力资源配置影响因素研究
2018-10-24袁伟周盟
对外经贸 2018年3期
袁伟 周盟

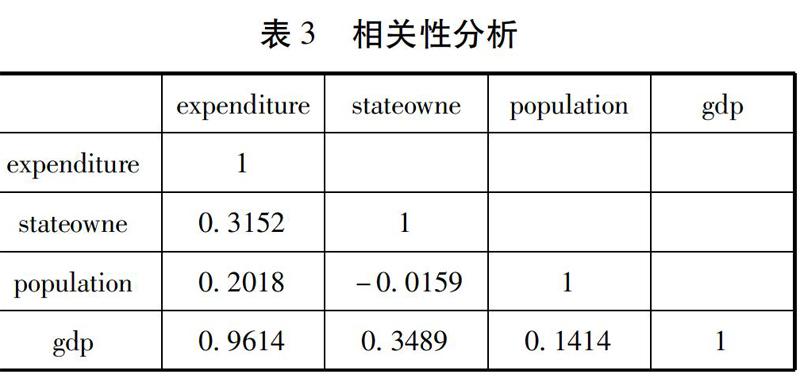

[摘要]地方审计机关人力资源的合适化配置是提高审计效率,完善国家治理的必要途径。采用实证分析方法,基于2003-2012年江苏省13个市的面板数据,检验影响地方审计机关人力资源配置状况的因素。检验结果表明:地方审计机关人员数量与地方政府财政支出呈负相关关系,与地方国有控股单位个数呈正相关关系。
[关键词]地方审计机关;人力资源;财政支出;国有控股单位
一、前言
自党的十八届四中全会提出要对公共资金、国有资产、国有资源和领导干部履行经济责任情况实行审计“全覆盖”和国务院《关于加强审计工作的意见》首次将审计全覆盖写入政府文件后,我国政府审计步入了“全覆盖”时代。可是众所周知的是,审计人员数量的不足和审计需求日益增长的矛盾日益突显。一些审计对象资产规模非常庞大,机构分布十分广泛,其工作量巨大、任务难度较高,远非少数几个审计人员可以胜任。基于审计全覆盖的要求,审计需求日益增长,根据经济学的供求理论,必须增加供给来平衡需求的增长。而供给的增加可以通过两种方式:一种是通过直接追加审计资源的投入来增加供给;另一种是通过提高现有审计资源的配置效率来问接满足需求。由于国家审计的特殊性,短期大量追加审计资源的投入是不可实现的,那么通过优化审计资源的配置就成为目前的最佳选择。而审计资源中最重要同时最具活力的资源就是人力资源。……
登录APP查看全文