股权集中度、董事会独立性与审计独立性研究
2018-10-24张培
对外经贸 2018年3期
张培
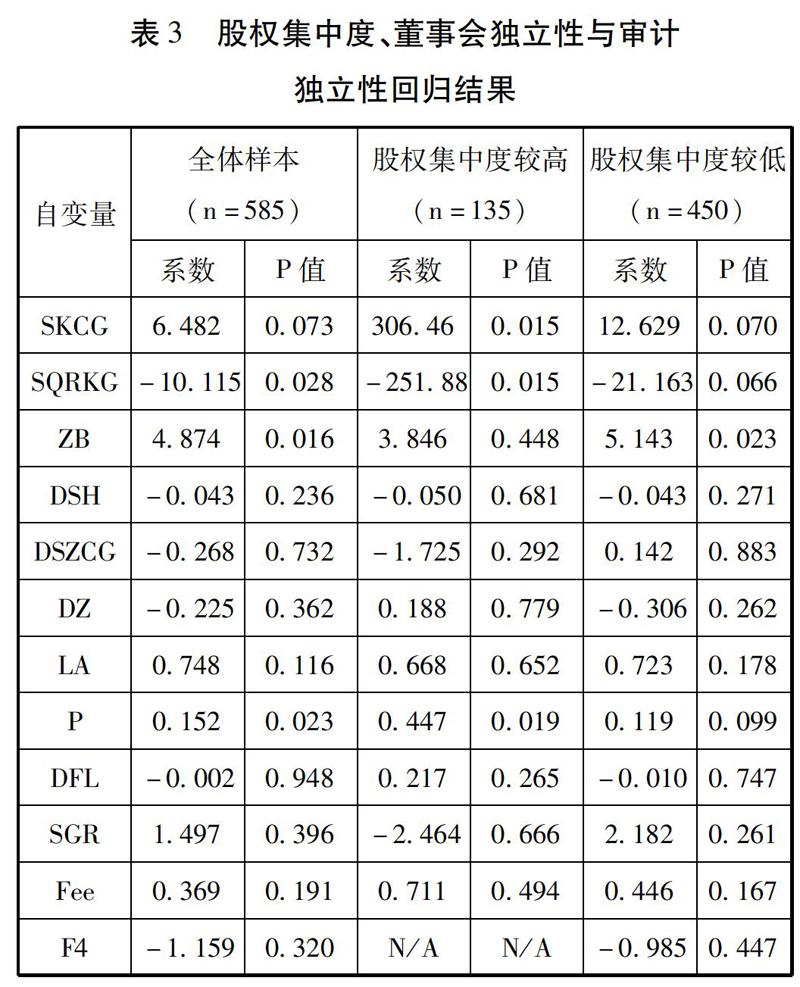
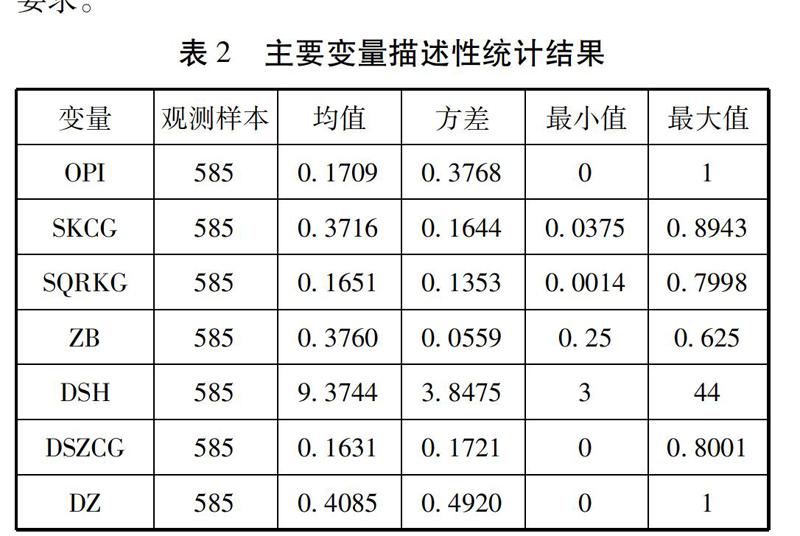
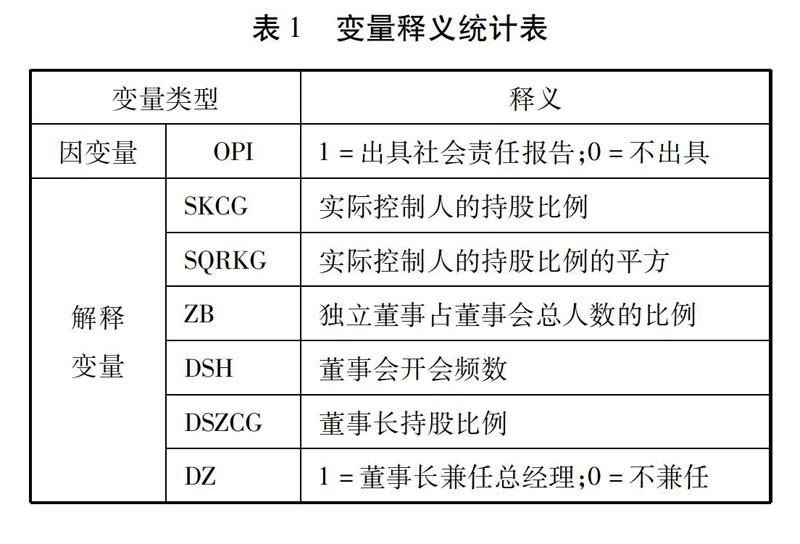
[摘要]以我国2014年中小板上市公司为样本,采用Logistic回归模型,研究了股权集中度和董事会独立性对审计独立性的影响。研究发现,股权集中度与审计独立性呈倒U型关系。而独立董事占比与审计独立性呈正相关关系,但这种关系在股权集中度较高的情况下并不显著。此外,董事会规模、董事会开会次数、董事长持股等影响董事会独立性的因素與审计独立性无显著相关关系。
[关键词]股权集中度;董事会独立性;审计独立性
一、引言
任何制度的产生都源于人性的缺陷,同时,也都是为了满足人治理社会的需求。审计作为一种制度设计,其最初产生的动因是委托代理关系的产生,在经历账项基础审计、制度基础审计和风险导向审计的过程中,审计的内涵和作用得以不断的丰富。所谓委托代理关系,即所有权和经营权相分离后产生的一种经济关系。在委托代理关系中常常会出现激励不相容和信息不对称问题,这为经营者的机会主义行为实施提供了动机和机会。为抑制经营者的自利性给企业股东带来的损失,董事会、监事会等监管组织应运而生。
中小板成立于2004年,其上市公司主要是一些成长性和发展潜力较好的中小企业公司,但相对于主板上市公司而言,其经营风险也较高。由于其上市公司规模偏小,相关标准较主板上市公司有所降低,再加之我国资本市场尚未完善,中小板上市公司存在着许多治理问题。一方面,经营者为谋私利,与所有者之问存在着严重的委托代理问题。……
登录APP查看全文