基于GARCH模型的上证50的比较研究
2018-09-13胡后燕
长江大学学报(社会科学版) 2018年4期
胡后燕
(安徽大学 经济学院,安徽 合肥 230601)
一、VaR及波动率介绍
(一)VaR的描述
VaR一般表示在一定风险状态下的价值,即在一定的置信水平下某个既定的持有时间内,某种金融序列或者金融组合可能会遭受的最大限度上的损失额度。对于VAR的理解需要掌握几个要点:首先是置信水平,VAR不是一般意义上的损失额而是对应置信水平的最大损失额。其次是持有期VAR是对应持有期的潜在的最大损失额。最后就是正常市场,VaR不是极端市场的最大损失额而是正常市场中出现的最大损失[1]。从数学的角度来讲VaR就是针对某个损益在预期分布里面相应的置信水平下的分为点数的值,其数学表达形式为:

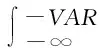
VAR的计算公式为:
式中的V0代表金融序列的初始值,δ为方差,Zα表示下分位数,T表示持有期。
(二)波动率的描述
传统的理论一般认为市场是有效的,波动率指的是资产收益率的条件标准差,因此金融资产的波动是恒定的,金融序列的波动性基本上不会因为时间的关系改变,根据很多的实证研究结果,我们可以总结金融序列在波动性方面存在一些比较明显的特点。如,金融序列的波动性一般在均值旁边的点会存在比正态分布的状态下更高的尖峰厚尾的特点,同时在分布的尾部也会看起来比正态分布宽大,分布的峰高超过3;金融序列的某一个变动后面会伴随着一种相应的变动,这就是所谓的波动集聚效应。波动性对有利和不利消息的反应展现出不对称的状态,也就是说在一定的条件下,不利消息对市场的影响要超过有利消息,这就是非对称性。……
登录APP查看全文