基于责任链的人民银行分支行领导干部履职审计
2018-09-06李官森
海南金融 2018年4期
李官森
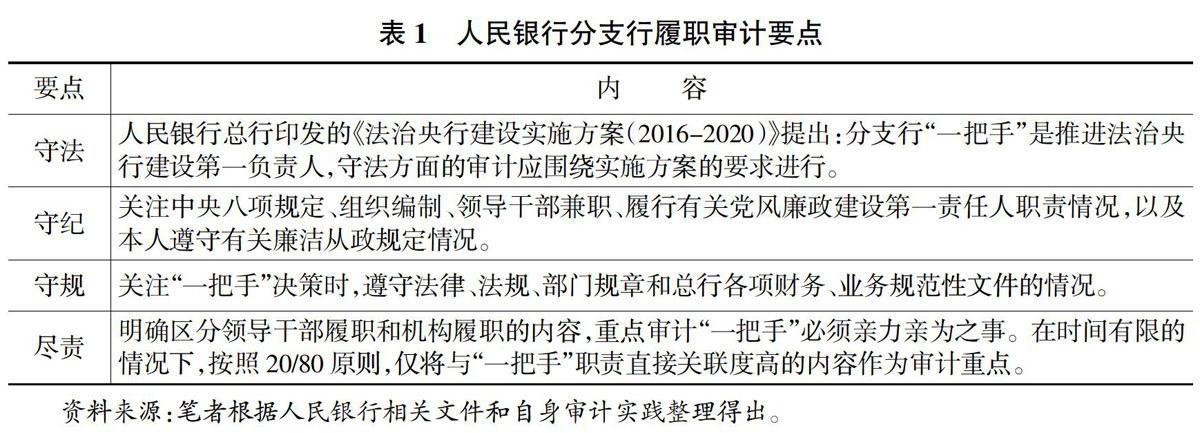

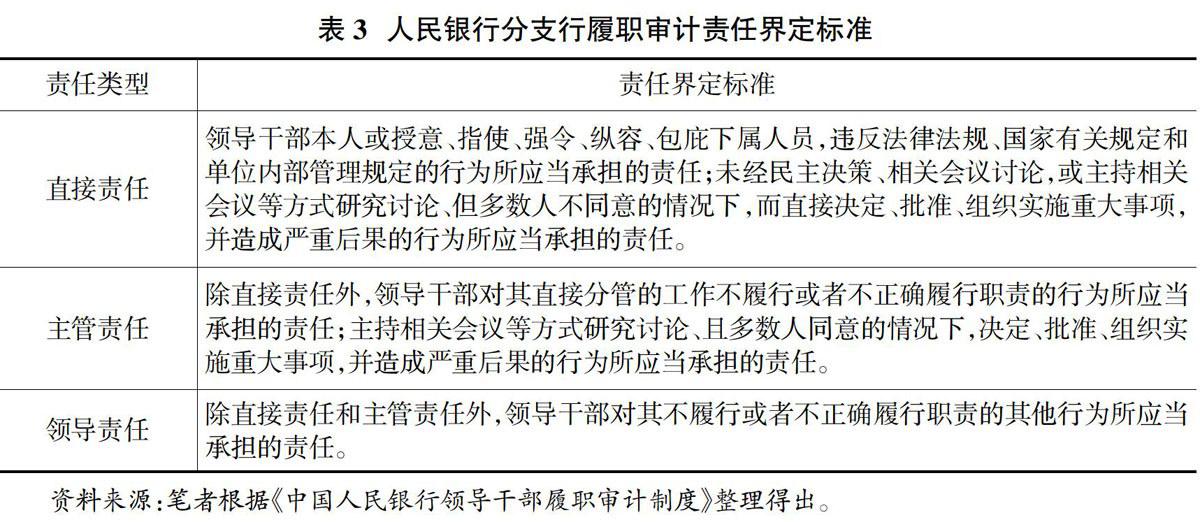
摘要:本文分析了现阶段人民银行分支行领导干部履职审计的优势与不足,对责任链基础上人民银行分支行领导干部履职审计流程进行探讨,提出将分责、定责、担责、追责这四个相辅相成的责任链融入到审计各阶段,以深化人民银行分支行领导干部履职审计实践。
关键词:履职审计;人民银行;领导干部;责任链
中图分类号:F239.47
文献标识码:A
文章编号:1003-9031(2018)04-0084-05
一、人民银行分支行领导干部履职审计的优势和不足
人民银行分支行领导干部履职审计是在我国对党政领导干部经济责任审计制度框架下,针对人民银行分支行业务实际而独有的制度性安排。自2005年人民银行总行第一次印发履职审计制度以来,与领导干部离任审计相配合履职审计,促进了分支行各级领导干部依法合规履职,有力配合了各级行领导干部选拔任用和监督管理工作。履职审计虽有其相对优势,但也有需要完善之处。
(一)履职审计对于离任审计的相对优势
1.从审计内容来看:履职审计突出对领导干部“用钱+用权”两大方面履职情况的审计,能够更全面地对领导干部权力运行进行监督;离任审计则只审计经济责任。
2.从审计时效性来看:履职审计属于任中审计,相较于离任审计,前移了监督关口,增强了审计的时效性,领导干部对审计发现问题的整改动力相对更强;离任审计则可能存在“新官不理旧账”,审计整改不到位和结果运用不充分等问题。
(二)履职审计在针对性和有效性方面不足
登录APP查看全文