会计研究现状梳理及会计信息化研究借鉴
2018-06-05刘薇
会计之友 2018年10期
关键词:会计信息化
刘薇


【摘 要】 随着Internet(互联网)、AI(Artificial Intelligence,人工智能)、大数据(Big Data)、区块链(Block Chain)等技术迅猛发展,会计信息化实务领域财务共享、财务机器人、云会计等应用风起云涌,但会计信息化理论研究稍显逊色。文章从讨论会计研究方法层面对会计信息化理论研究进行借鉴和反思。从会计自身、会计相关群体、“全用户+全过程”三个视角梳理了现有会计研究的对象范围,讨论了规范会计研究与实证会计研究的优缺点及适用范围,借此启发会计信息化研究,探讨会计信息化研究主题的选择、研究价值的判断、实证研究方法的应用及其局限性,以期结合中国经济发展和资本市场的特点,探寻信息技术与会计、审计等领域业务的深度融合,为会计信息化的研究提供方法论方面的指导。
【关键词】 会计研究; 规范研究; 实证研究; 会计信息化
【中图分类号】 F23 【文献标识码】 A 【文章编号】 1004-5937(2018)10-0110-04
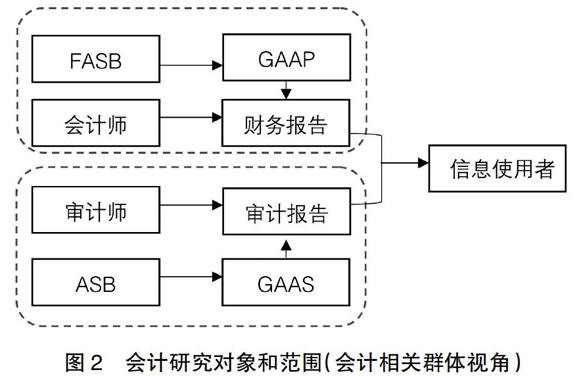
会计学科作为管理学科的分支,其研究与实践联系紧密,错综复杂,越来越体现出既不同于自然学科又不同于人文学科的特点。本文从会计研究现状出发,对其进行梳理,以期对会计信息化研究有所借鉴和启发。
一、会计研究对象和范围
(一)会计自身的视角
1.会计循环过程。从收集或填制原始凭证开始,到填制审核记账凭证,登记账簿、编制报表,一直到报表数据分析应用,即一个完整的确认、计量、记录、报告的过程。在这个完整过程中采用了哪些规则、方法和手段,这本身是会计研究的基本对象。
2.会计报告及信息披露。……
登录APP查看全文
