价值链在管理会计中的运用
2018-04-13浙江科技学院李宛蓉
中国商论 2018年10期
浙江科技学院 李宛蓉
1 价值链与管理会计的关系
价值链的实质是通过对产品价值形成的作业原理,采取有针对性的措施,消除无增值作业,最大限度地提高企业价值管理效率和竞争优势等一系列创造价值的连锁活动。价值链概念的提出,创新了管理会计,提升了管理方法。 管理会计本身就是企业价值链的一环,它可以通过对企业价值链上价值流动的反映、分析、预测、控制、评价,在动态环境中通过信息创造价值。管理会计可以通过本身的职能实现企业对内部价值链的优化,帮助企业提高各项价值增值活动,并使之趋于协调。
2 价值链在战略成本管理中的运用
企业存在或者进行经营活动的最基本的支持活动,也可以看作是经典的价值链模型:
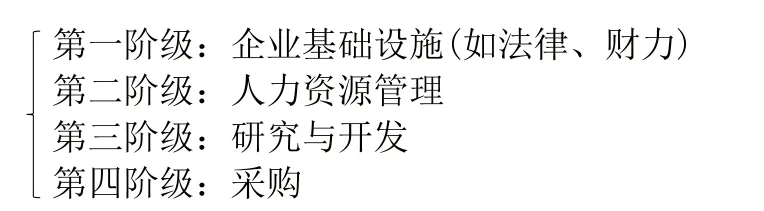
对于一个企业来说有很多的服务,从整体上看,这个模型的价值就是提供了一个框架,把企业成千上万的活动条例分明地安排到若干个框架里面去。比如,企业的价值活动有:进料后勤→生产→发货后勤→销售→售后服务。
价值链为企业进行战略成本管理提供了一个非常有益的战略分析框架。相对于传统成本管理来说,战略成本管理会更多地针对外部的一些信息,外部信息的获取或分析需要一些框架,很多情况下传统成本管理所受的局限在于本企业的一个成本分析。对战略成本管理来说,可能更需要关注的是全行业的一个价值链分析。但是在整个行业中,存在很多这样的价值链,从最上游的企业出发到中间的物流企业,到生产企业,然后又有一个物流企业,再到比如零售行业,最后才会发到终端客户的手中。……
登录APP查看全文