基于非金融企业表外融资行为的去杠杆研究
2018-01-18副教授
财会月刊 2018年2期
,(副教授)
国际清算银行(BIS)公布的非金融部门债务总量与GDP的比率数据(图1)显示,至2016年第三季度,较其他国家和其他新兴经济体的平均水平,我国非金融部门债务总量与GDP之比居于首位,达到209.5%,且呈现稳步上升态势,但增幅减缓。这很大程度上是因为我国政府2015年提出实施供给侧结构性改革,以推进经济转型升级进入深水区,并逐步认识到有效降低高负债企业的杠杆率是防范与化解债务风险的关键。国务院2016年10月发布的《关于积极稳妥降低企业杠杆率的意见》,为我国非金融企业确定去杠杆的总体思路,并防范与化解高杠杆风险提供了制度性建设的长效机制以及短期见效的实招硬招。但是,在当前金融自由化的背景下,非金融企业可能为追求短期利润,加剧资金“脱实向虚”,并利用表外融资,过度使用杠杆,造成非金融部门债务总量的统计数据低于其真实的负债水平,从而导致政府对非金融企业债务风险预期失误,引导与监管失效。因此,如何以供给侧结构性改革为契机,考虑非金融企业表外融资所带来的债务风险,有序实施去杠杆,是化解我国债务危机不可忽视的工作。
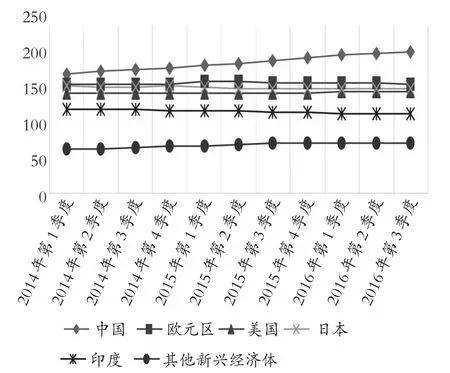
图1 非金融部门债务总量与GDP之比
一、表外融资相关准则及其杠杆原理分析
表外融资是指债务人有可能避免在资产负债表中报告相应负债的一种融资安排(葛家澍、林志军,2006)。从该定义可以看出,表外融资实质上是企业的一种融资行为,但其利用了企业会计准则的缺口,使得该行为形成的负债未在资产负债表中披露,从而扭曲了企业的真实负债水平,最终影响企业利益相关者的经济决策以及宏观经济调控和政策制定。……
登录APP查看全文