管理层股权激励与应计盈余管理:降低抑或加剧?
2018-01-16袁玲岳美琦
会计之友 2018年23期
关键词:公司治理
袁玲 岳美琦


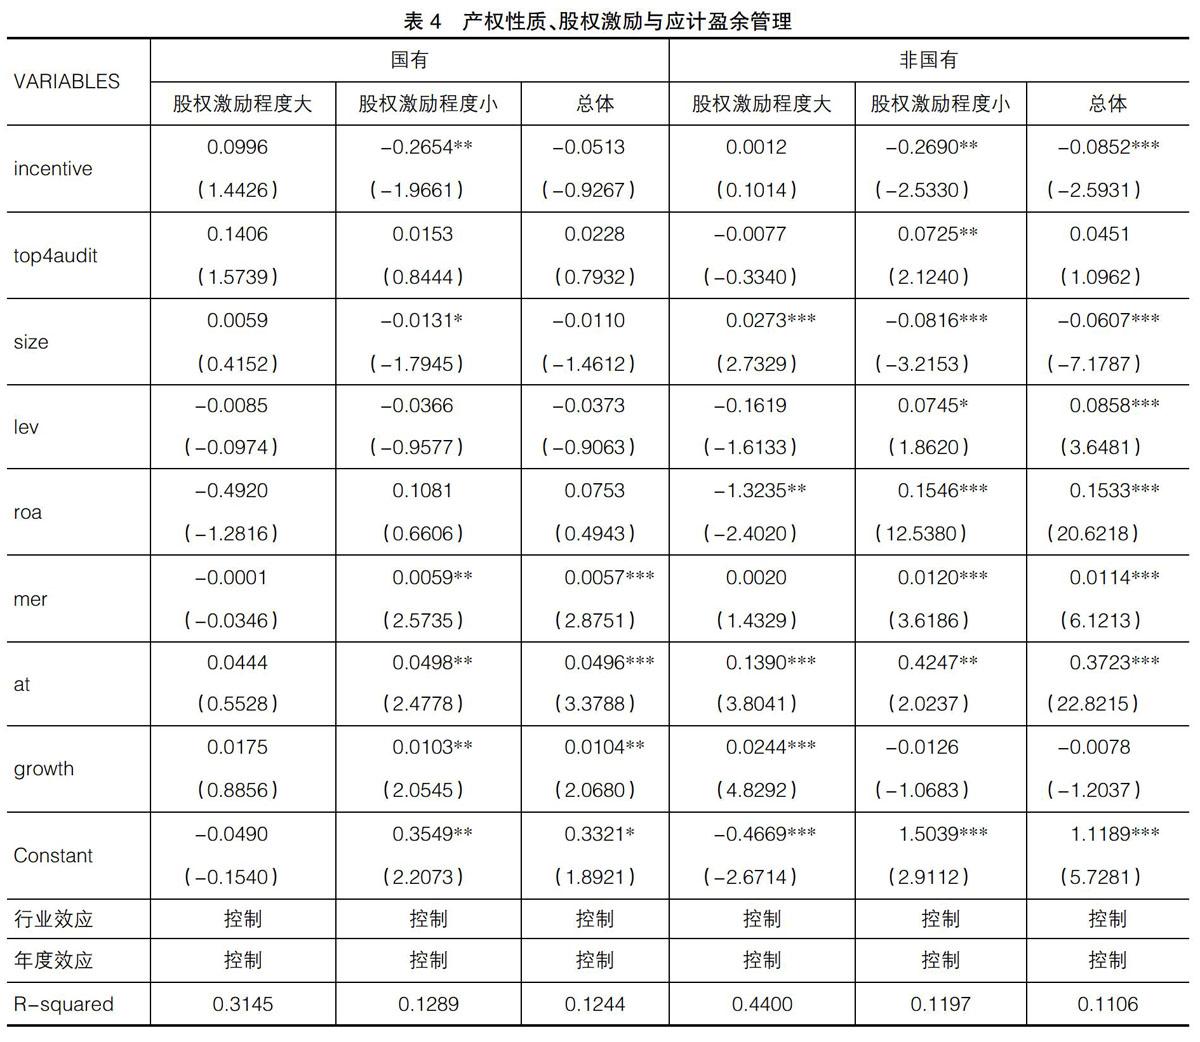
【摘 要】 应计盈余管理在公司中广泛存在,文章研究股权激励在不同激励方式、产权背景、产品市场竞争程度下对应计盈余管理的效果及作用机制,总结股权激励的利益趋同效应和机会主义行为效应,实证检验管理层股权激励与公司应计盈余管理的关系。研究发现,当股权激励强度小于一定临界值时,其能发挥治理效应,但大于一定值时治理效应不再显著,且这种效应在非国有企业以及激烈的产品市场竞争中更显著;进一步检验发现股权激励通过影响研发投资和负债融资影响应计盈余管理;区分股权激励方式发现限制性股票相比于股票期权激励方式更能发挥治理效应。因此股权激励方案的制定应结合公司自身特点及其所处的外部环境。
【关键词】 管理者股权激励; 应计盈余管理; 产品市场竞争; 公司治理
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2018)23-0034-07
一、引言
应计盈余管理是現代企业两权分离的产物之一,管理层努力经营但不享有公司剩余所有权,激励不足诱使管理层自利从而滥用股东财富甚至操控盈余并蒙蔽处于信息劣势的所有者,由于我国投资者保护制度不健全,应计盈余管理问题凸显。究其原因,信息不对称以及管理者激励不足为主要原因,表现为管理者付出努力却没有享受应有回报。股权激励旨在激励管理层与股东收益共享,风险共担,因此股权激励的正面效应受到学者广泛关注,研究……
登录APP查看全文
