加强建筑业增值税管理的探索
——以周口市为例
2017-10-12◆周炳
税收经济研究 2017年4期
◆周 炳
加强建筑业增值税管理的探索
——以周口市为例
◆周 炳
建筑业营改增后在税率、税款计算方法、发票管理、纳税申报等各方面都有改变,不但对其运作模式、内控管理、会计核算等方面提出了新的要求,也给税务机关带来新的问题与挑战。鉴于建筑业在国民经济中的行业地位和对税收收入的支撑作用,营改增后税务部门要做好建筑业税负分析,努力探索完善建筑业行业监管机制,强化后续管理工作,确保建筑业营改增后既要“接得住”,更要“管得好”。
建筑业;增值税;税收管理
一、周口市建筑业纳税人基本情况
(一)税源概况
截至2017年6月,周口市建筑业纳税人共1328户,其中一般纳税人128户(分布于路桥、建筑装饰、房屋建筑等11个明细行业),小规模纳税人1200户;2016年5—12月份,全市建筑业纳税人共申报缴纳增值税6.8亿元。
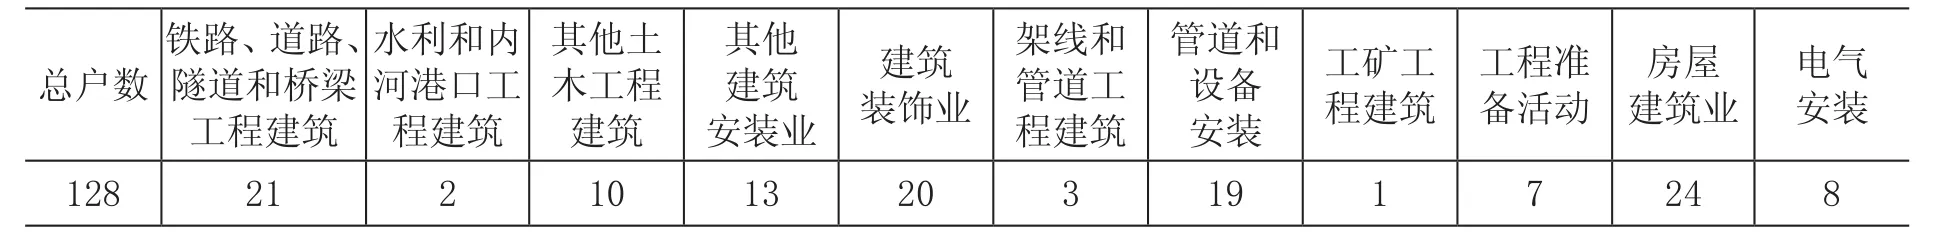
表1 周口市建筑业营改增一般纳税人主行业分布统计
据统计,2016年周口市128户建筑业增值税一般纳税人中,有59户税负上升,占比为46%,总增税额4891.41万元,营改增建筑业减税户59户,总减税额541.98万元,10户全年申报建筑服务销售额为0。从营改增主行业看,增税户数比例最高两个行业为铁路道路隧道和桥梁工程建筑、电气安装;从增税额看,增税额较大两个行业为铁路道路隧道和桥梁工程建筑、电气安装业,其中铁路道路隧道和桥梁工程建筑总增税额3218万元,单户增税额最高1383.6万元;电气安装业总增税额663.13万元,单户增税额最高407.8万元。
经分析,营改增后缴纳税款与原实行营业税相比增税在1000万元以上有1户,2016年5—12月份增税额为1383.6万元;……
登录APP查看全文
