现金股利分配、会计稳健性与股价崩盘风险
2017-08-16董建萍
会计之友 2017年16期
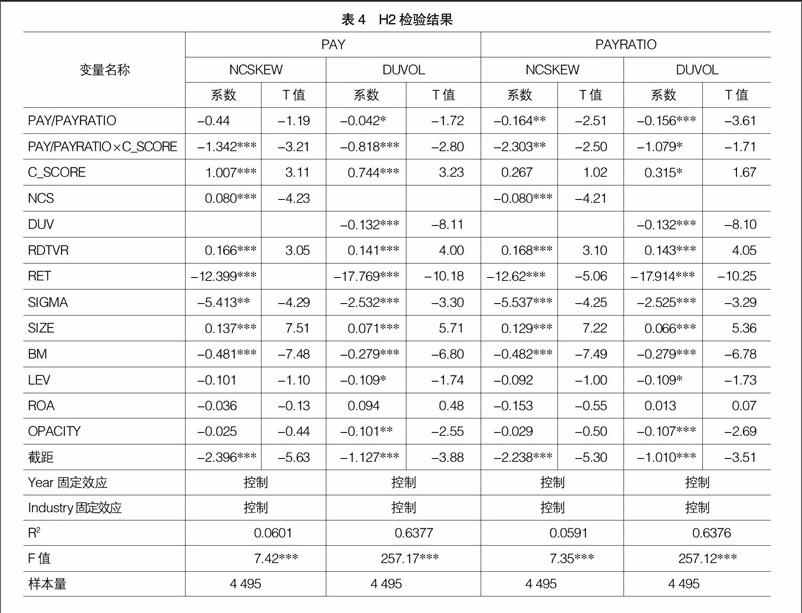

【摘 要】 代理成本是产生和加剧股价崩盘风险的重要因素,现金股利分配能够通过减少管理者控制的自由现金流,起到降低代理成本的作用,因此,现金股利分配对股价崩盘风险的影响值得研究。基于2007—2015年A股非国有上市公司的经验证据,实证检验了现金股利分配对股价崩盘风险的影响。研究结果显示,现金股利分配与股价崩盘风险显著负相关。进一步研究表明,随着会计稳健性水平的提高,现金股利分配与股价崩盘风险之间的负相关关系渐强。研究结论为进一步提升我国上市公司现金股利政策的合理性和防范股价崩盘风险提供了理论和经验依据。
【关键词】 现金股利分配; 股价崩盘风险; 会计稳健性
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0086-06
一、引言
随着中国证券市场的飞速发展,投资者产权保护问题日益受到上市公司和监管部门的重视。如何保证投资者的资本保值增值,既是上市公司履行股东受托责任的重要体现,也是证券市场稳定和良性发展的需要。现金股利分配作为上市公司的核心财务决策,通过利润分配的形式将投资收益回馈投资者,因此,现金股利政策是上市公司中关乎投资者产权保护的重要财务决策。相应的,现金股利政策长期以来也是国内外学者广泛关注的领域,“一鸟在手”理论、信号传递理论以及代理成本理论等一系列现金股利理论的产生和应用,体现出了该领域的研究热度。证监会2000年以来发布了一系列政策文件,积极引导和规范上市公司的现金股利分配。……
登录APP查看全文