董事会人力资本、产品市场竞争与净现金流
2017-08-16石东伟王霞
会计之友 2017年16期
石东伟++王霞
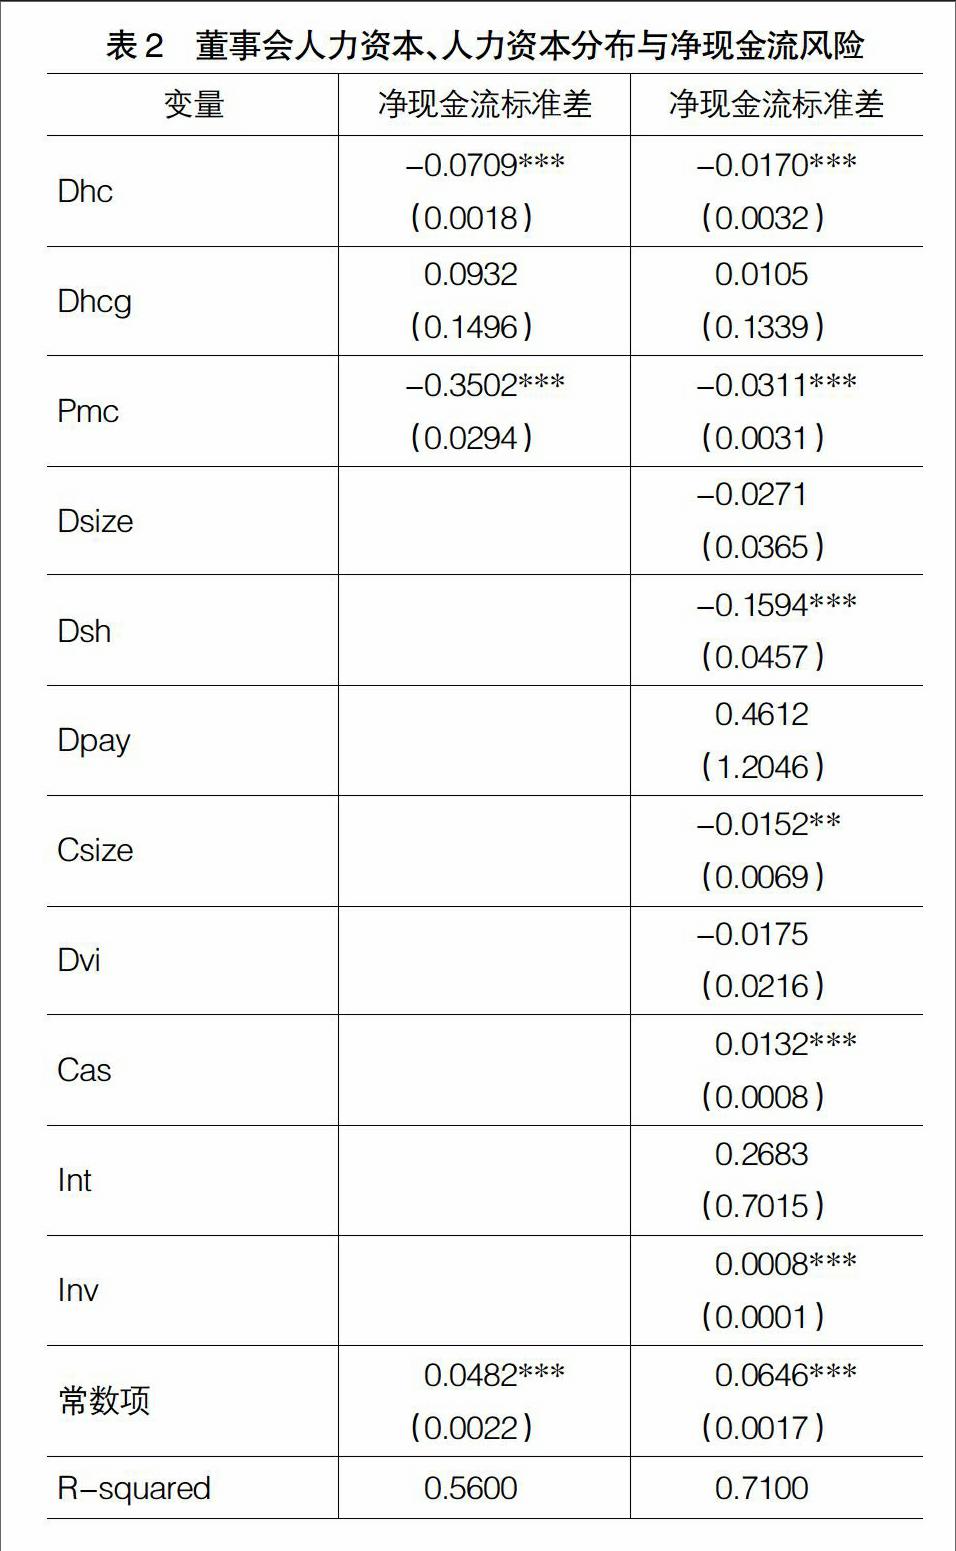
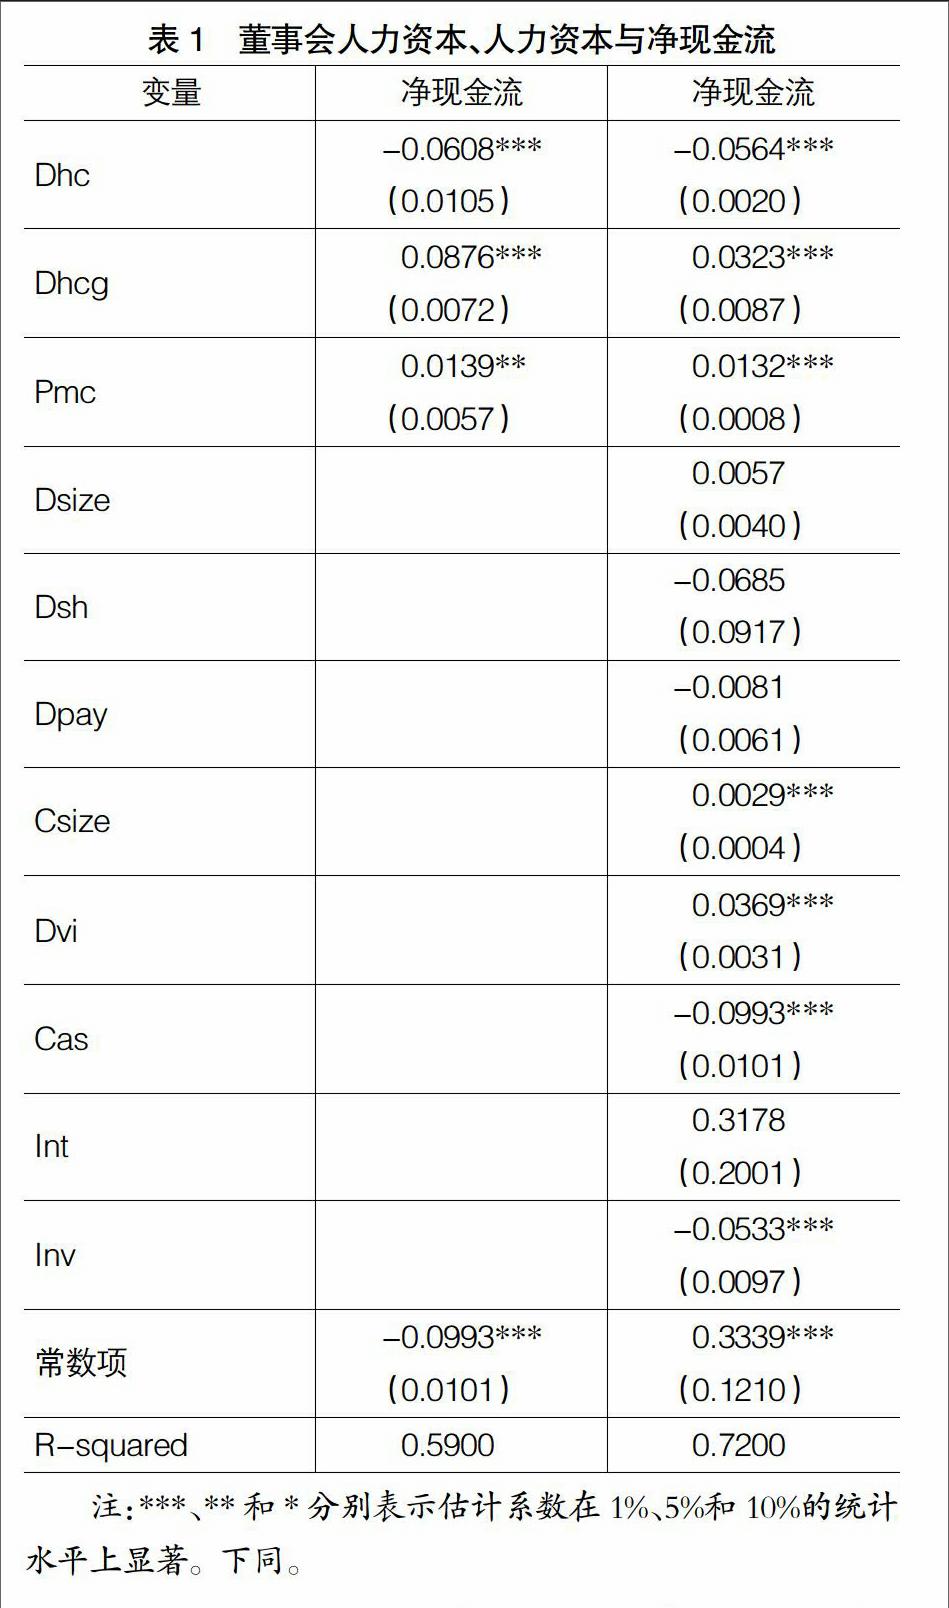
【摘 要】 文章使用我国2002—2016年15家上市白酒公司的面板数据,采用固定效应模型,分析研究了董事会人力资本、产品市场竞争对白酒上市公司净现金流的影响。研究结果显示:(1)董事会人力资本与白酒上市公司持有的净现金显著负相关,董事会人力资本占优的白酒上市公司会持有较低的净现金流,而且其净现金流波动较小,会有较低的净现金流风险;(2)董事会人力资本分布不均不利于应对净现金流风险,而倾向于持有较多的净现金流,董事会人力资本分布不均的白酒上市公司会持有较高的净现金流。(3)产品市场竞争较强的白酒上市公司拥有较高的净现金流,而且较强的产品市场竞争会给白酒上市公司带来持续的稳定现金流,降低白酒上市公司净现金流的波动。
【关键词】 董事会人力资本; 人力资本分布; 产品市场竞争; 白酒上市公司; 净现金流
【中图分类号】 F270 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0064-05
一、引言
交易性动机、预防性动机、投机性动机是凯恩斯提出的持有现金的原因。为了能够应对日常经营过程中的资金周转活动、投资活动,以及相关突发事件,企业必然会持有一定的现金。充足的现金可以帮助企业在保证不影响经营的情况下快速扩张[1]。现金不足会出现投资机会与市场份额被市场竞争者掠夺的风险,公司需要充足的现金来避免[2]。稳定的现金持有可以使公司充分抓住成长机会,扩大公司规模、市场份额。基于信息不对称理论,Opler et al.[3]研究发现当外部资金成本过高或内部缺乏现金流时,为了降低融资成本,增加公司价值,公司会适当增加现金持有,以把握投资机会。……
登录APP查看全文