中美环境会计信息披露对比
2017-06-27詹孟于
会计之友 2017年10期
关键词:信息披露
詹孟于
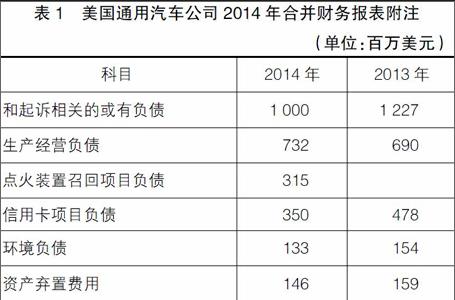
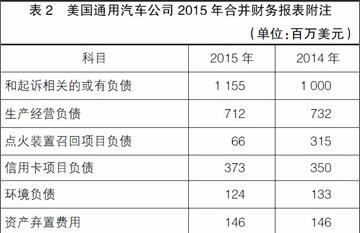
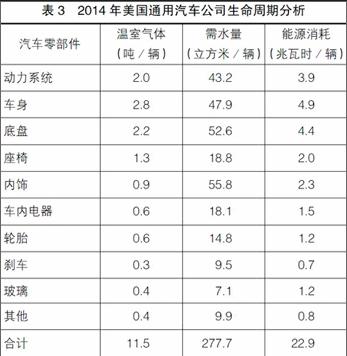
【摘 要】 近几年,环境问题越来越受到重视,空气污染、水质污染以及土壤污染已经影响到了人们生活的方方面面。调查显示,大气污染的两个主要污染源为工业制造业和机动车排放,而中国空气污染中约70%来自于汽车尾气排放。文章选取汽车制造业中的美国通用汽车公司和我国上海汽车集团股份公司及其旗下上海通用汽车公司为研究对象,对比中国和美国对于环境会计的披露,发现美国对于会计信息是以定性为辅、定量为主的披露模式,通过货币作为统一的计量单位,并且反映在会计报表中;我国偏重于定性研究,并未形成统一的计量模式。最后提出改善我国汽车行业环境信息需要从法律、政府、舆论、企业等多方面进行监督、管理、督导、披露,才能实现环境会计信息的真实性和完整性。
【关键词】 环境会计; 信息披露; 汽车制造业
【中图分类号】 F234 【文献标识码】 A 【文章编号】 1004-5937(2017)10-0046-04
一、引言
改革开放以来,随着人民生活水平的提高,我国的汽车工业得以快速发展,但随之给环境以及能源配置带来巨大的压力,成为我国经济可持续发展的瓶颈之一。一直以来汽车制造业等第二产业都是高污染、高耗能行业,其所面临的问题不仅局限于生产过程中对碳排放的把控和承担必要的环境保护义务,而且作为上下产业链中的连接主体,更可能影响其供应链中供应商对产品安全及环保节能的重视。
美国的汽车工业发展较早,产业链较成熟,对生产以及使用过程中污染物排放的计量与监督也比较完善。……
登录APP查看全文