我国高校会计信息披露质量评价研究
2017-03-18王雪
会计之友 2017年4期
王雪

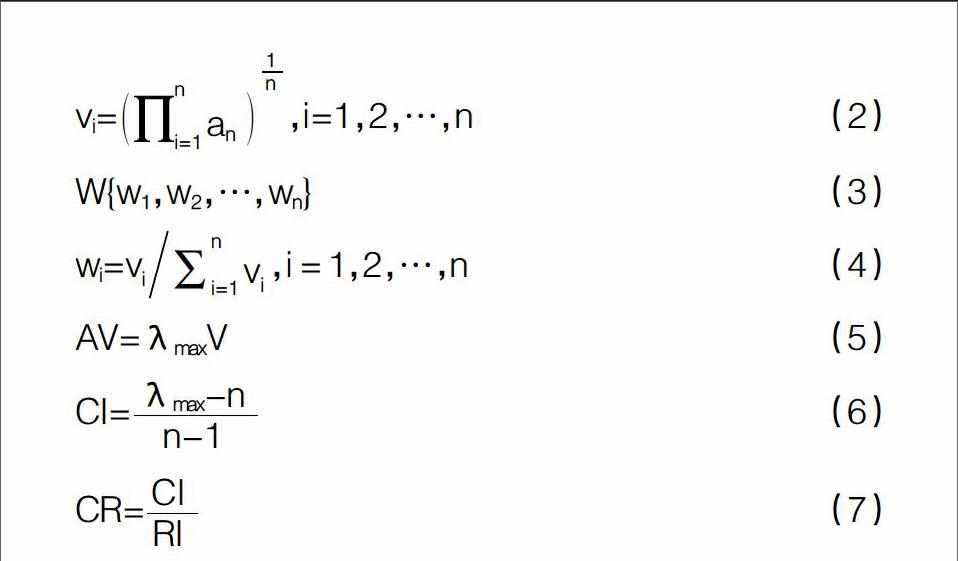

【摘 要】 高校会计信息披露并无标准的评价体系,需以企业财务报告质量要求为蓝本,结合高校会计信息披露特点,分析总结高校会计信息披露质量要求。通过构建高校会计信息披露质量评价指标体系,运用层次分析法定量分析,确定了指标权重,并按照权重给指标赋值。通过上述分析可为评价高校会计信息披露质量提供一种新途径。
【关键词】 高校财务; 信息披露质量; 定量评价
【中图分类号】 G647 【文献标识码】 A 【文章编号】 1004-5937(2017)04-0100-04
一、引言
我国在2007年颁布了《政府信息公开条例》,作为政府信息公开的一个延伸,教育部、财政部等职能部门从2010年起先后出台了7个文件(通知)规范和指导高校信息公开。在高校信息公开的这6年间,其公开效果如何?高校会计信息披露作为高校信息公开中最为重要的一部分,其披露的质量如何?目前国内学者的研究多为定性分析,通过对高校财务报告的研读分析或者中外财务报告比较研究指出我国高校会计信息披露的不足之处,而对高校会计信息披露质量的评价体系尚未达成共识。笔者试图构建一套高校会计信息披露质量评价体系,从而为定量分析高校会计信息披露质量提供一种可能。
二、高校会计信息披露质量评价指标体系构建
本文所要构建的高校会计信息披露质量评价体系是一个宏观的概念,不仅是对会计信息质量的衡量,更要对会计信息披露质量进行评价。笔者尝试运用层次分析法构建高校会计信息披露评价体系,徐光伟[1]运用层次分析法构建了(企业)会计信息质量评价体系,马海群和周超[2]详细分析了层次分析法运用于高校信息公开绩效评价的可行性。……
登录APP查看全文