独立董事的现金薪酬与盈余管理的关系研究
2017-03-18高璐
会计之友 2017年4期
高璐
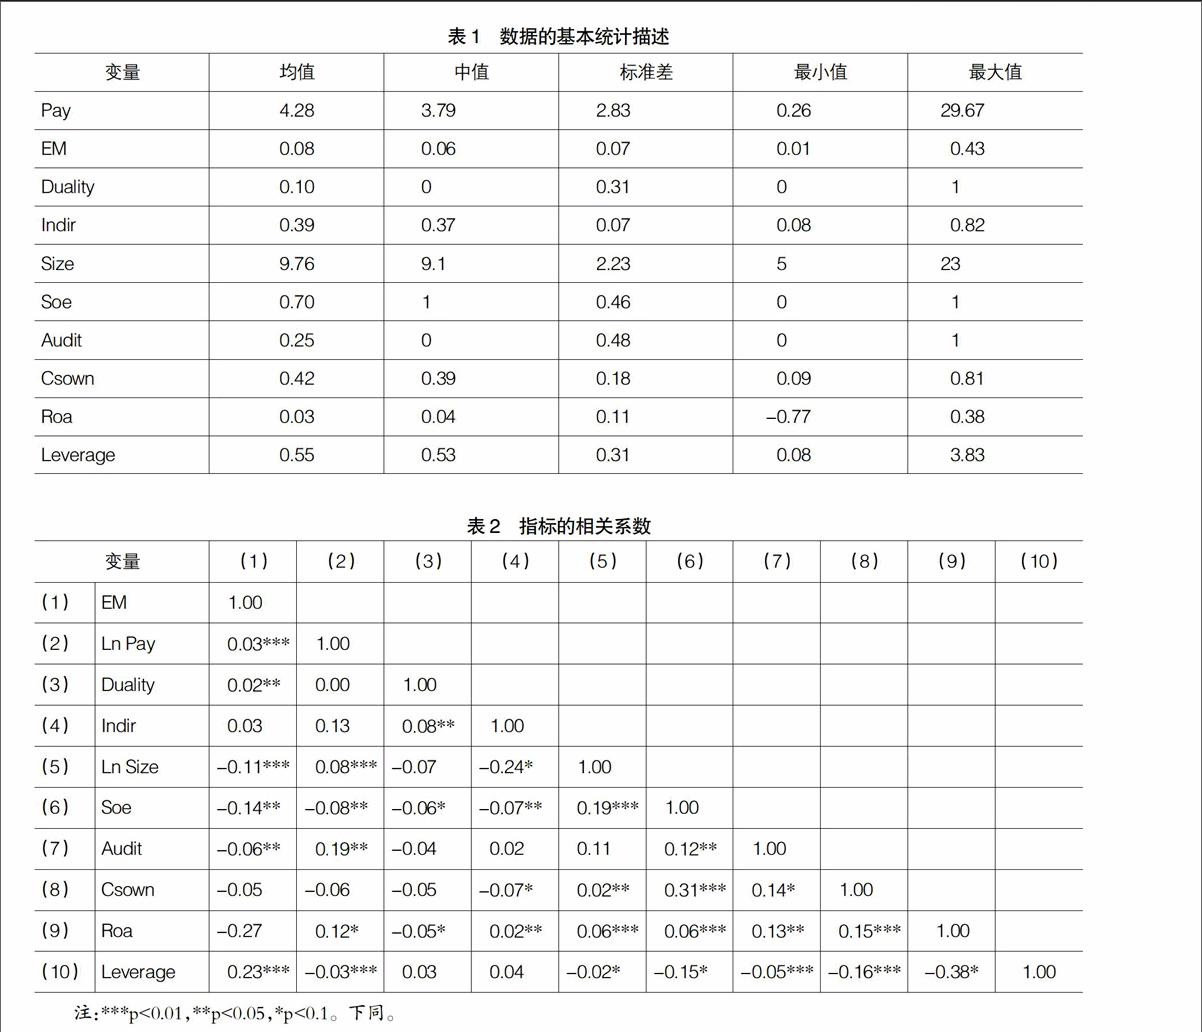

【摘 要】 独立董事履行监管职能的同时享有着公司的薪酬补偿,包括股票补偿和现金薪酬。独立董事的现金薪酬具有“激励效应”和“共谋效应”。利用2002—2015年我国上市公司的数据实证分析发现,独立董事现金薪酬影响公司的盈余管理水平,呈现显著正相关关系;独立董事现金薪酬的“共谋效应”占据主导,“激励效应”未能较好地体现,随着独立董事现金薪酬的提高,公司的盈余管理水平也相应提高。同时,引入工具变量进行进一步的稳健性检验,结果支持实证结论。
【关键词】 独立董事; 激励效应; 共谋效应; 现金薪酬
【中图分类号】 F272 【文献标识码】 A 【文章编号】 1004-5937(2017)04-0061-05
一、引言
盈余管理是一种公司的特殊行为,是公司管理层通过改变财务报告期、调整盈余,以获得某种私人利益的“披露管理”[1]。盈余管理的产生和发挥效用是基于管理者和股东以及控股股东和普通股东信息不对称,因而,盈余管理影响到投资者等的切身利益。已有研究和轶事证据表明,我国股票市场中小投资者利益受控股股东的严重剥夺[2]。为形成合理的公司治理结构、保护中小投资者等利益,中国证券监督管理委员会引入独立董事制度作为一个潜在的解决方案,要求到2003年6月30日上市公司的独立董事占董事会比重不低于三分之一。到2007年底,我国上市公司约有36%的董事会董事是独立董事。然而现实中,涉及盈余操作的案件却是屡禁不止。以万福生科财务造假案为例,万福生科上市前2008—2010三年共虚增销售收入4.6亿元,虚增营业利润1.13亿元;……
登录APP查看全文