上市公司衍生金融工具运用与盈余管理研究
2017-03-18马施
会计之友 2017年4期
马施
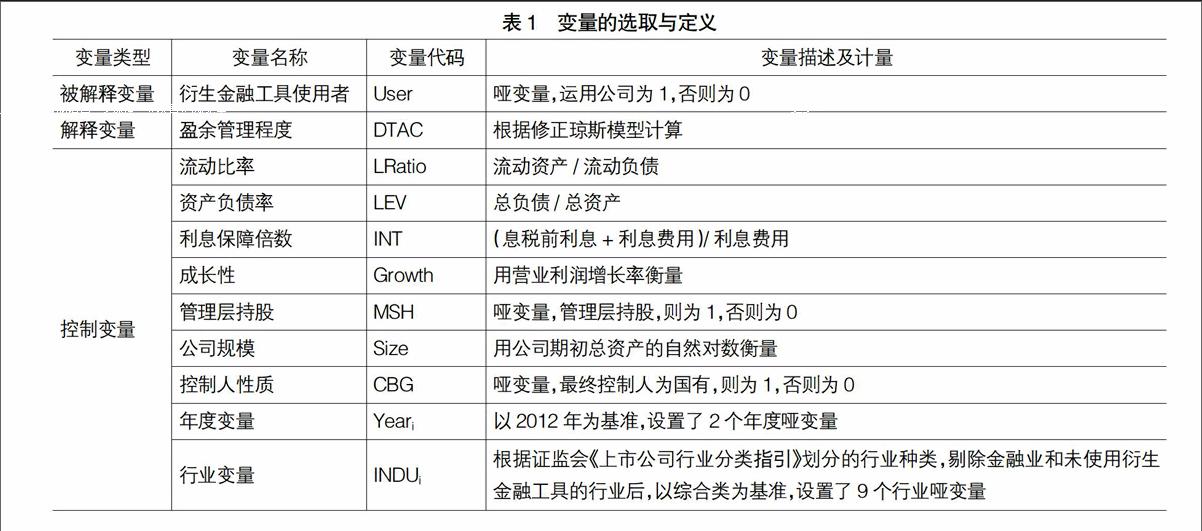

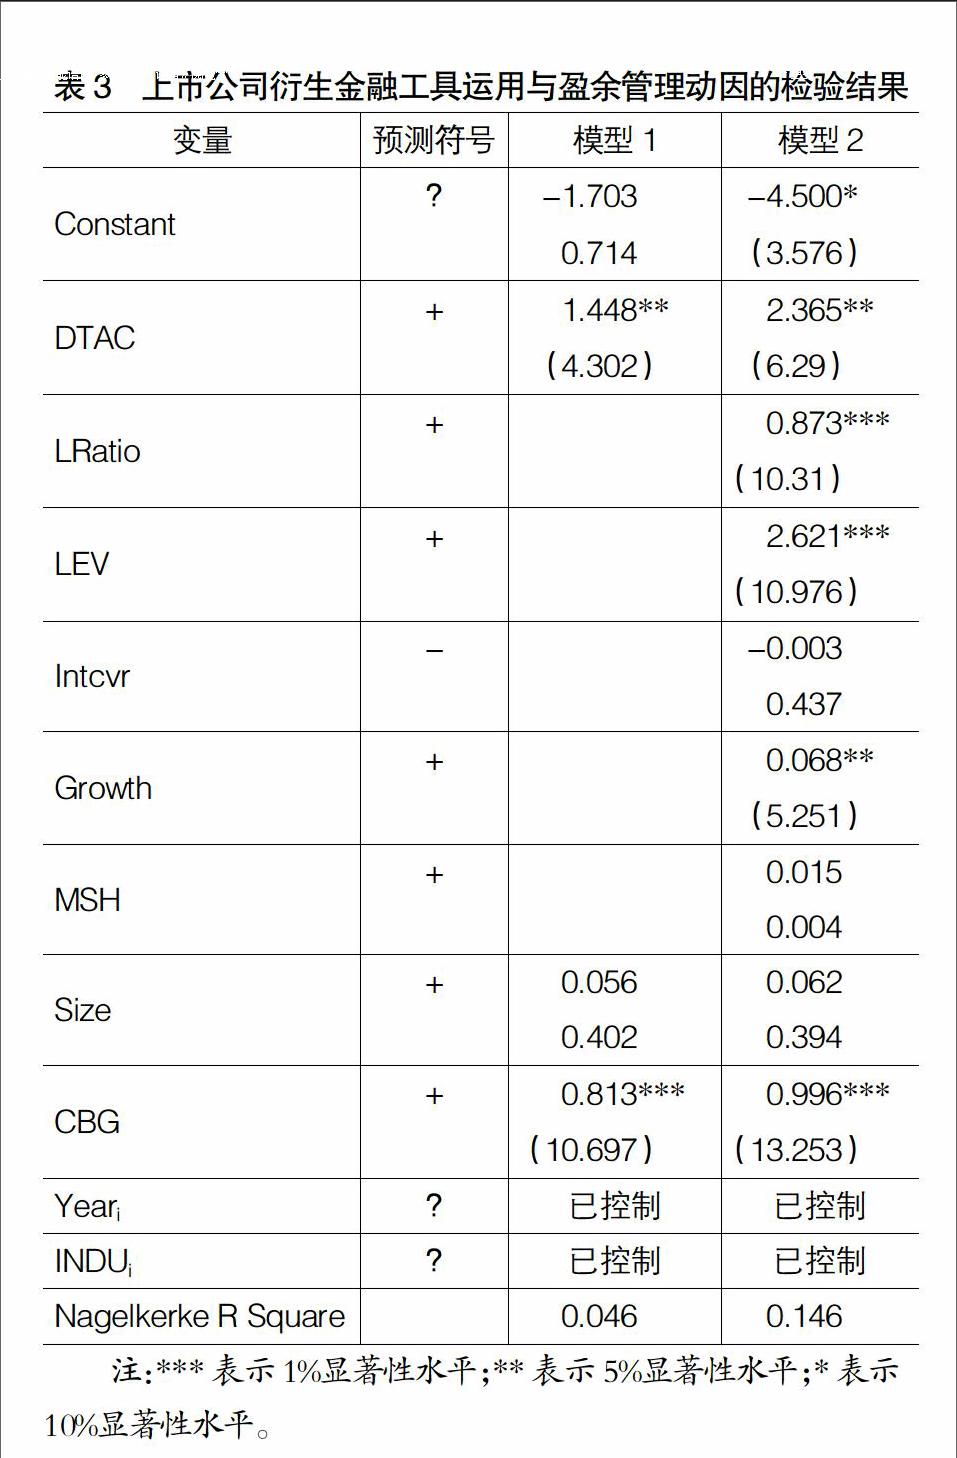
【摘 要】 以修正的Jones模型估计出的可操纵性总应计利润作为公司盈余管理程度的衡量指标,以2012—2014年度我国非金融类衍生金融工具运用公司作为样本,考察上市公司衍生金融工具运用与盈余管理之间的内在关系。实证结果表明:盈余管理程度与上市公司衍生金融工具运用在5%的统计水平上呈正相关关系。同时,研究发现财务压力、公司成长性对公司运用衍生金融工具具有重要影响。文章为研究我国非金融类上市公司运用衍生金融工具进行盈余管理的行为提供了经验证据,也为上市公司管理层、投资者和相关监管部门制定上市公司风险管理决策提供了政策参考。
【关键词】 衍生金融工具; 应计利润; 盈余管理
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2017)04-0048-04
一、引言
衍生金融工具研究是近年来财务学研究的热点问题。一方面由于我国衍生金融工具市场发展迅速,从国际成交量排名看,我国的期货交易整体规模位于世界前列,接近欧美等发达国家的水平;从交易品种看,涉及金融期货、金融期权、金融远期和金融互换多个品种;从运用衍生金融工具的上市公司看,运用公司的数量不断增长,涉及行业不断增加,运用公司规模从大型公司不断向中小型公司扩展。另一方面由于衍生金融工具具有高风险,由衍生金融工具而造成重大损失的案例屡见不鲜,既有国外巨头,也有国内精英。现阶段,我国上市公司运用衍生金融工具的内在动机到底是什么?……
登录APP查看全文