论管理会计概念框架的逻辑起点
2017-03-18薛杰乔菲郭永清
会计之友 2017年4期
薛杰++乔菲++郭永清
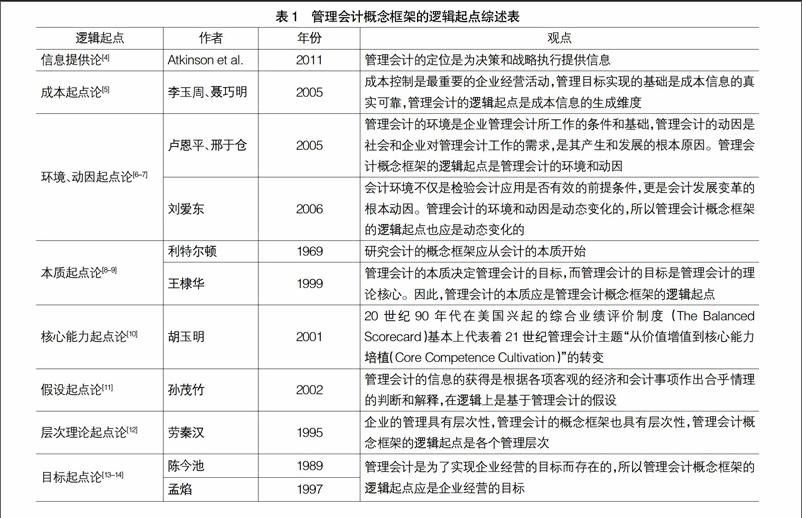
【摘 要】 尽管我国的管理会计在实践应用和理论研究方面均已取得了一定的成就,但总体而言,发展仍然相对缓慢。尤其是在管理会计的理论研究层面,发展速度相对滞后于实践需要,至今尚未形成公认的管理会计概念框架。构建管理会计概念框架,是当前大力推进管理会计理论发展的现实需要,而构建管理会计概念框架的首要问题是确定逻辑起点。通过总结和梳理管理会计的发展阶段和国内外学者关于逻辑起点的不同观点,指出以管理会计目标为逻辑起点是构建管理会计概念框架的最佳选择,以期对管理会计的系统发展和有效应用提供启示。
【关键词】 管理会计; 概念框架; 逻辑起点
【中图分类号】 F234.3 【文献标识码】 A 【文章编号】 1004-5937(2017)04-0006-04
一、绪论
现代会计大致可以分为财务会计和管理会计两大分支。其中,管理会计主要服务于包括企业和行政事业单位在内的各单位的内部管理需要,通过利用相关信息,将财务与业务活动有机融合,在规划、控制、决策和评价等方面发挥重要作用。长期以来,我国一直存在重财务会计、轻管理会计的现象[1],在会计标准、会计实务甚至学术研究等方面,都更多地考虑外部信息使用者,而忽略了内部的管理决策,以至于管理会计的发展相对滞后于财务会计,管理会计的作用未得到充分有效发挥。
2014年10月27日,在社会各界的大力支持下,在课题研究、调研座谈、公开征求意见等工作基础上,财政部作为我国会计工作主管部门,顺时应势,制定并发布了《财政部关于全面推进管理会计体系建设的指导意见》(以下简称《指导意见》)[2]。……
登录APP查看全文