财务重述、管理层权力与股价崩盘风险:来自中国证券市场的经验证据
2017-02-16谢盛纹廖佳
财经理论与实践 2017年1期
谢盛纹++++廖佳
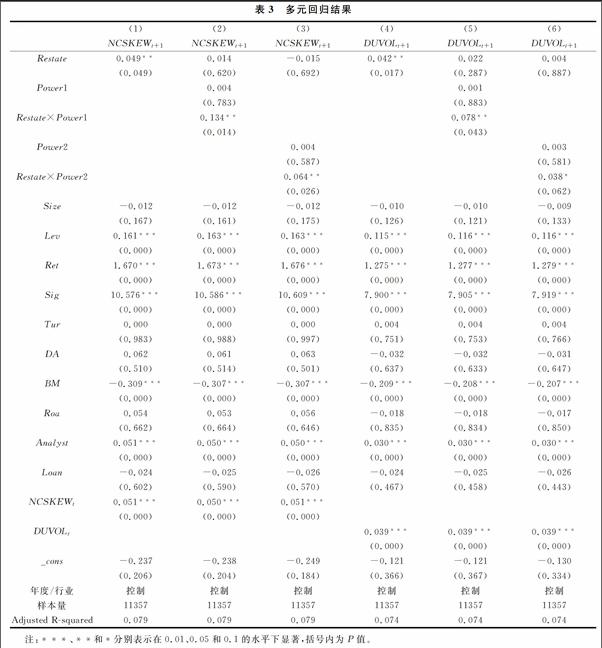
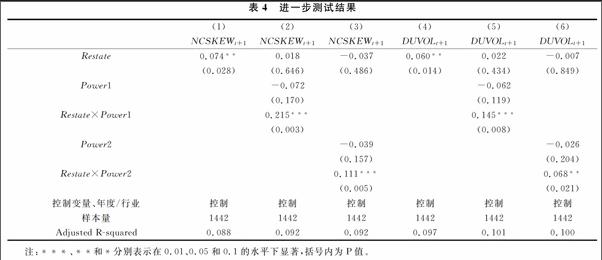
摘要:股市震荡引发投资者和监管层对股价崩盘风险的关注。从财务重述背后所反映的财务信息质量低下和公司治理失效出发,探讨其对股价崩盘风险的影响,结合管理层权力这一影响组织行为和产出能力的代理人特征,探讨其对财务重述与股价崩盘风险之间关系的影响。研究结果表明,相比未发生财务重述的公司,发生了财务重述的公司的股价崩盘风险明显更高;进一步纳入代理人特征——管理层权力后,发现代理人的这一特征对上述关系有明显的促进作用。这不仅有助于更充分地认识影响股票崩盘风险的因素,规范上市公司本身特别是高管的行为,亦可为相关政策制定及监督机制完善提供经验证据和有益参考。
关键词:财务重述;信息隐藏;信息透明度;信息不对称;管理层权力;股价崩盘风险
一、引言
股价崩盘风险为股票价格急剧下降发生暴跌的概率[1],究其内在根源,主要归咎于上市公司管理层蓄意隐匿或拖延负面消息的披露。犹如“信息隐藏假说”认为的那样,公司的信息透明度越低,外部投资者越难以感知管理层隐藏坏信息的行为,此时,管理层越有可能进行信息管理甚至信息操纵,致使其能在一定时期内对投资者隐藏坏消息。随着时间推移,坏信息不断累积,直至上限便又转而集中释放,继而严重冲击股票价格致其急剧下挫,甚至崩盘[2]。上市公司财务重述的发生,表明该公司以前发……
登录APP查看全文