同一控制企业合并留存收益转回问题探讨
2016-12-29韩冰单昭祥
中国管理信息化 2017年1期
韩冰++单昭祥
[摘 要] 本文阐述了同一控制企业合并,合并财务报表存在重复计算利润、不能如实反映合并方取得的净资产未来现金流量的产出能力、会计信息整体性和预测价值较弱等问题,从而提出不转回合并前留存收益的观点。
[关键词] 同一控制企业合并;合并财务报表;留存收益
doi : 10 . 3969 / j . issn . 1673 - 0194 . 2017. 01. 007
[中图分类号] F23 [文献标识码] A [文章编号] 1673 - 0194(2017)01- 0019- 03
1 CAS 33关于因同一控制下企业合并的规定
《企业会计准则第33号——合并财务报表》规定,母公司在报告期内因同一控制企业合并增加的子公司以及业务,编制合并资产负债表时,应当调整合并资产负债表的期初数,同时应当对比较报表的相关项目进行调整,视同合并后报告主体自最终控制方开始控制时点起一直存在;编制合并利润表时,应当将该子公司以及业务合并当期期初至报告期末的收入、费用、利润纳入合并利润表,同时应当对比较报表的相关项目进行调整,视同合并后的报告主体自最终控制方开始控制时点起一直存在;母公司在报告期内处置子公司以及业务,应当将该子公司以及业务期初至处置日的收入、费用、利润纳入合并利润表。
2 现行同一控制企业合并在合并日的合并抵销处理
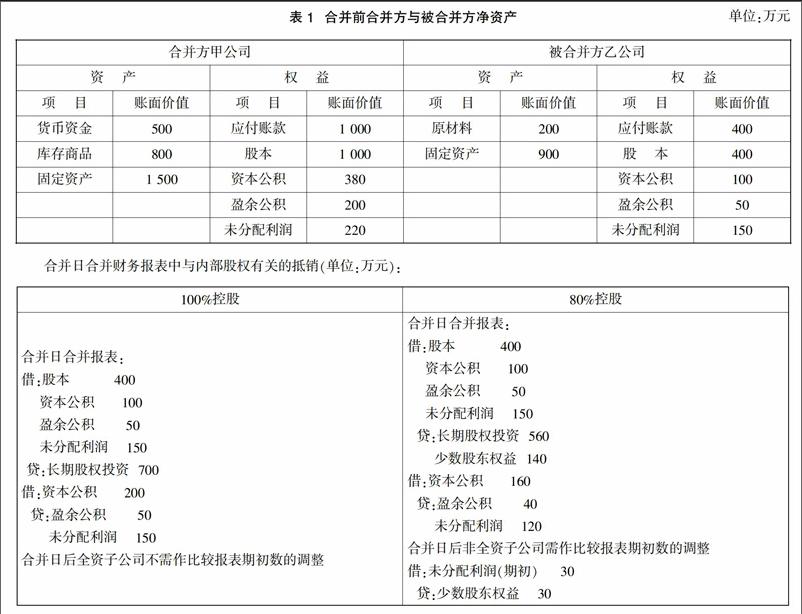
[例1]假设甲、乙两家公司合并前同受A公司控制,合并前双方的资料见表1,2014年6月末,甲公司用账面价值500万元,公允价值580万元的库存商品和100万元的银行存款给乙公司的原股东,从而取得乙公司的控制权。
3 同一控制下企业……
登录APP查看全文
