NSD 序列加权和的中心极限定理及其在EV回归模型中的应用
2016-11-11余云彩胡宏昌
余云彩,胡宏昌
(湖北师范大学数学与统计学院,湖北 黄石 435000)
NSD 序列加权和的中心极限定理及其在EV回归模型中的应用
余云彩,胡宏昌
(湖北师范大学数学与统计学院,湖北 黄石435000)
基于负超可加相依(简称为NSD)随机序列的性质及其一些不等式,利用随机变量的截断方法建立了NSD随机序列加权和的中心极限定理,从而推广了负相协NA随机序列的相应结论.并将其应用到变系数EV回归模型,得到了未知参数LS估计的渐近正态性.
NSD随机序列;中心极限定理;EV回归模型;LS估计
1 引言
随着NA随机序列的广泛研究,NSD这类较NA序列更为广泛的随机变量列逐渐得到重视.然而,许多NSD 随机序列的统计性质与NSD随机序列加权和的收敛性有着密不可分的关系,如线性回归模型中待估参数的渐近正态性,以及其大偏差性质等.因此,研究NSD随机序列加权和的中心极限定理并应用到EV回归模型中具有重大的理论与实际意义.
定义1.1[1]函数ϕ:Rn→R,如果对所有的向量x,y∈Rn,满足
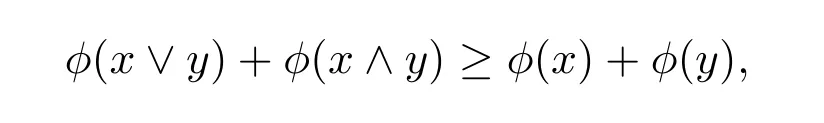
其中,“∨”代表两者之间的最大值,“∧”代表两者之间的最小值,则称ϕ为超可加函数.
定义1.2[1]称随机序列{X1,X2,···,Xn}为NSD序列,如果满足

其中,X∗1,X∗2,···,X∗n是相互独立的随机变量,对每个t,X∗t与Xt有相同的分布,ϕ是超可加函数,并且使得其期望存在.
NSD的概念最先由 Hu[1]引进,文章指出 NSD不蕴含 NA(Negative Association),C-hristofides[2]指出 NA蕴含 NSD.针对 NSD随机序列加权和的强稳定性研究,Shen[3]给出了 NSD随机变量的 Rosenthal型矩不等式,并建立了 NSD随机变量和的强收敛性.Eghbal[4]给出了NSD随机变量加权二次型形式的两个极大值不等式和强大……
