全面营改增后无形资产增值税核算探讨
2016-11-02许兴琛
财会研究 2016年7期
关键词:企业
■//樊 威 王 萌 许兴琛 卜 华
全面营改增后无形资产增值税核算探讨
■//樊威王萌许兴琛卜华
本文在“营改增”背景下分析了无形资产在取得和出售中的增值税问题。对无形资产的增值税核算进行了思考并发现当前增值税征收只对企业内部开发和免税的无形资产消除了重复征税的问题,但是对于现在出售营改增之前取得的非内部开发非免税无形资产并没有消除重复征税。
无形资产交易营业税改增值税政策建议
一、政策回顾
2016年3月18日召开的国务院常务会议决定,自2016年5月1日起,中国全面推开营改增试点,并将建筑业、房地产业、金融业、生活服务业全部纳入营改增试点,至此,营业税退出历史舞台,增值税制度将更加完善。这是自1994年分税制改革以来,财税体制的又一次深刻变革。在《营业税改征增值税试点实施办法》(财税〔2016〕36号)中对无形资产交易的税务征收进行了详细的规定,具体变化总结如表1所示。
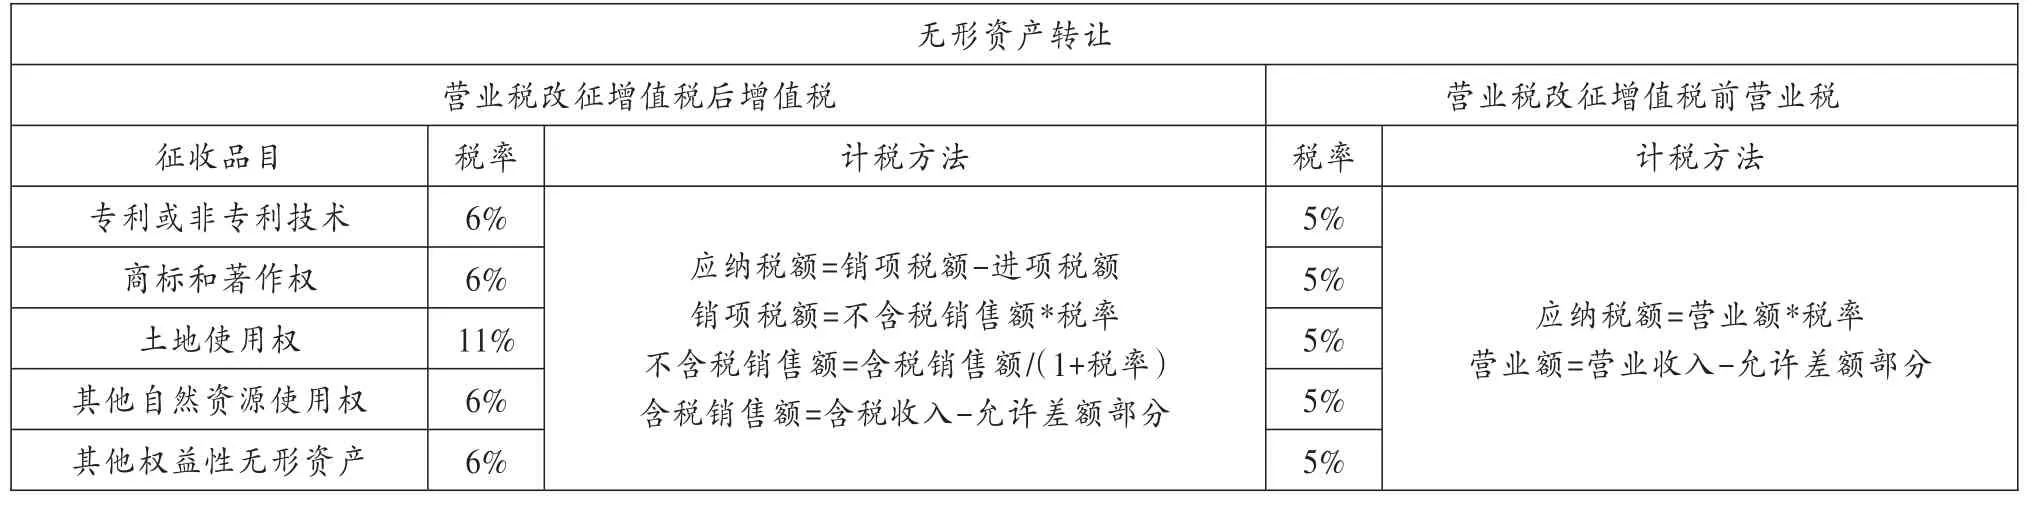
表1 营改增前后无形资产税率对比表
二、营改增前后无形资产的账务处理
无形资产的取得主要有:外购无形资产、投资者投入无形资产、通过非货币性资产交换和债务重组取得、企业合并取得、接受捐赠取得和内部研究开发取得。营改增之前与无形资产取得相关的税费直接计入无形资产的成本。营业税改征增值税之后取得无形资产时所付的增值税计入“应交税费-应交增值税(进项税额)”。
(一)外购取得无形资产
例1,A公司于2014年5月2日购买B公司甲产品经销权,支付价款10万元。……
登录APP查看全文