ERV族分布下带投资的双险种风险模型的破产概率
2016-10-17王施施王文胜骆明旭
王施施, 王文胜, 骆明旭
(杭州师范大学理学院,浙江 杭州 310036)
ERV族分布下带投资的双险种风险模型的破产概率
王施施, 王文胜, 骆明旭
(杭州师范大学理学院,浙江 杭州 310036)

破产概率;双险种风险模型;渐近关系式;风险投资策略
1 引言和模型
在实际生活中,保险公司业务种类日益增多,在索赔方面要考虑的因素也越来越复杂,因此经典风险模型中单一险种的情形已不能满足实际需要.为了更好地描述这些不确定因素,本文引入了带投资的双险种风险模型,利用此模型对破产概率进行深入研究.
我们假定保险公司拿出一部分盈余投资Black-Scholes型资本市场指数,且假设该指数的价格过程由几何布朗运动来表示,那么公司的盈余过程{Ui(t),t≥0}可表示为:
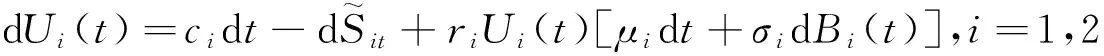
(1)


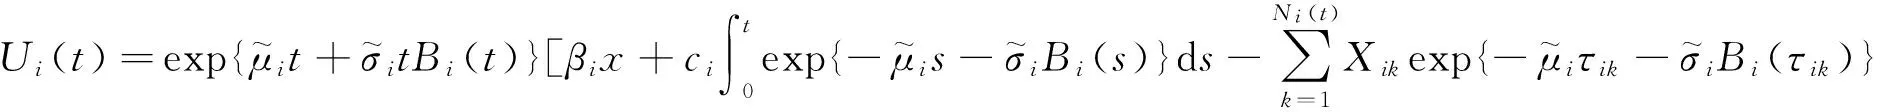
(2)
其中{Ni(t),t≥0,i=1,2}是第i险种到时刻t为止保单发生索赔次数.假设它服从参数为λit的泊松分布,且{N1(t),t≥0},{N2(t),t≥0}相互独立,而且{Xik,k=1,2,…,i=1,2},{Bi(t),i=1,2,t≥0},{Ni(t),i=1,2,t≥0}都是相互独立的.
在有限时间T(T>0),关于双险种情形的破产时刻及破产概率有多种定义.本文主要研究其中的3种,它们具体定义为:
1)定义破产时刻Tmax(x)为:
Tmax(x)=inf{t≥0:max{U1(t),U2(t)}<0|U1(0)=β1x,U2(0)=β2x},
相应的破产概率为:
Ψmax(x,T)=P(Tmax(x)≤T)
(3)
2)定义破产时刻Tmin(x)为:
Tmin(x)=inf{t≥0:min{U1(t),U2(t)}<0|U1(0)=β1x,U2(0)=β2x},
相应的破产概率为:
Ψmin(x,T)=P(Tmin(x)≤T)
(4)
3)定义破产时刻Tsum(x)为:
Tsum(x)=inf{t≥0:U1(t)+U2(t)}<0|U1(0)=β1x,U2(0)=β2x},
相应的破产概率为:
Ψsum(x,T)=P(Tsum(x)≤T)
(5)
在保险精算的应用中破产概率的研究一直是热门的话题.迄今,国内外很多学者研究过连续或者离散时间风险模型的破产概率.例如,Asmussen和H∅jgaard[1],Cossette[2],Chen[3]等.然而,这些都是对单一情形的研究,难免和实际不相符合.后来,二维风险模型逐渐被广大学者探讨和研究出来,如Avram[4],Li[5],Dang[6],Zhang和Wang[7].
本文主要集中研……
